本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型与前沿技术:模型降本加速,个人Agent迈向规模化应用,AI4S发现取得新进展。 OpenAI GPT-6 Sol/Luna API价格下调50%,Claude Opus 5.5典型任务成本较Opus 5下降约40%,Epoch测算同等性能AI成本每季度下降约47%;Meta Muse上线12天下载量达280万次,并向长期任务和交易执行延伸;Anthropic利用约950个Claude Agent开展噬菌体基因组挖掘,发现此前未被识别的ART系统,其由逆转录酶、伴侣基因及类似CRISPR的DNA重复阵列组成,且重复序列可转录为短RNA,提示其可能具备可编程核酸操作潜力;但目前其具体功能及能否用于基因编辑仍待进一步实验验证。
2️⃣ AI算力硬件:个人Agent云端化使得算力需求由GPU向CPU、内存与存储扩散。 Anthropic通过长期CPU算力协议锁定CPU,显示AI基础设施需求正由GPU进一步向CPU、网络与存储延伸;个人Agent由API按需调用向云端常驻VM演进,以Muse配置测算,单用户CPU需求较纯API Agent约提升29倍、内存需求约提升62倍,并新增持久化存储占用,Agent规模化有望带动高核数服务器CPU、高容量DRAM和企业级SSD需求。
3️⃣ 电力与新能源:AIDC供电约束进入合同执行层,表后发电预测上调。 Oracle就2.45GW的Project Jupiter发出不可抗力通知;高盛将2030年表后供电预测从40GW上调至67GW,燃料电池评分居首;得州暂停数据中心许可,燃气设备订单继续放量。国内前8月电力市场交易电量同比增长19.2%,硅料计划10月起降负荷至35%,阳江帆石200万千瓦海上风电投运,中广核电力设合资公司推进陆丰3、4号机组。
4️⃣ 商业航天:Starship Flight 14发射窗口更新至9月28日。 FAA运行通告将主窗口列为9月28日12:15—14:14 UTC,9月29日为备用窗口。
5️⃣ 财报分析:标普500三季度盈利预期升至29.1%,远期市盈率为19.2倍。 FactSet 9月25日报告显示,三季度盈利同比增速预期由6月30日的26.7%上调至29.1%;未来12个月市盈率为19.2倍,低于5年均值19.8倍、高于10年均值19.0倍。
6️⃣ 下周日历:关注Micron、Accenture、Nike及美国就业数据。 9月30日Micron盘后披露财报,10月1日Accenture盘前、Nike盘后披露;宏观重点包括JOLTS、美国三季度GDP第三次估值、ISM制造业PMI和9月非农就业报告。
一、AI大模型与前沿技术:模型降本加速,个人Agent迈向规模化应用,AI4S发现取得新进展
本周大模型领域的边际变化主要体现在三个方向:一是模型价格与运行成本继续下降,推动高频、高Token消耗应用迈向规模化;二是Meta Muse向购物、议价和交易执行延伸,个人Agent开始切入交易入口;三是Anthropic借助多Agent协同发现新型ART酶系统,AI for Science正由科研辅助走向知识发现。
模型降本持续加速,高频、高Token消耗应用商业化空间进一步打开
OpenAI GPT-6 Sol/Luna API价格下调50%,Claude Opus 5.5运行成本下降40%;Epoch测算过去三年同等性能AI成本平均每季度下降约47%,对应每年约13倍降幅,表明“单位智能成本”仍处于快速下降阶段。相比单次问答,Agent需要更长上下文、更高调用频次和更持续的任务执行,因此模型降本对Agent经济性的改善更为直接。随着推理成本进一步下降,此前受制于调用成本的长时任务、多Agent协同和复杂工作流有望逐步具备规模化部署条件,模型能力竞争也将进一步转向“同等能力下的成本效率”竞争。
个人Agent开始向交易执行层延伸,有望重塑互联网流量入口与商业模式。
Meta Muse上线后快速获得用户,其更重要的变化在于从信息交互进一步进入购物、议价、订阅管理和交易执行等场景。扎克伯格提出,Muse将向多数用户提供大量免费计算资源,并希望通过帮助用户经营业务、赚钱或节省支出创造经济价值,长期则通过交易抽佣实现商业化,意味着个人Agent的商业模式可能由传统订阅进一步转向基于交易价值的Take Rate模式。
入口端,Amazon已禁止Muse访问其零售网站并代用户购物,而Shopify、PayPal则选择开放接入,显示当Agent开始代表用户完成真实交易后,其角色正从AI工具转变为连接用户需求与商品服务供给的新入口,也由此开始触及电商平台原有的流量分发、广告和交易控制权。The Business Times 后续个人Agent的核心观察点将不只是用户量,而是能否建立稳定的交易闭环,以及其与现有互联网平台之间的利益分配和接口开放规则。
AI for Science正在从科研辅助工具进一步进入知识发现环节,科学研究可能成为大模型能力外溢的重要方向。
Anthropic利用约950个Claude Agent协同分析噬菌体基因组,并发现具有类CRISPR重复阵列结构的新型ART酶系统,表明大模型与多Agent体系已经开始参与大规模科研假设搜索和候选机制发现,而不再局限于文献整理、代码生成和数据分析。如果这一范式可以在更多学科中复现,AI的价值将从“提升科研效率”进一步拓展至“提高发现新规律、新分子和新机制的概率”。不过当前ART酶系统的具体生物学功能及其基因编辑应用潜力仍需实验进一步验证,AI for Science现阶段更适合关注其对研发流程和发现效率的改善,具体产业化价值仍在探索中。
模型调用量
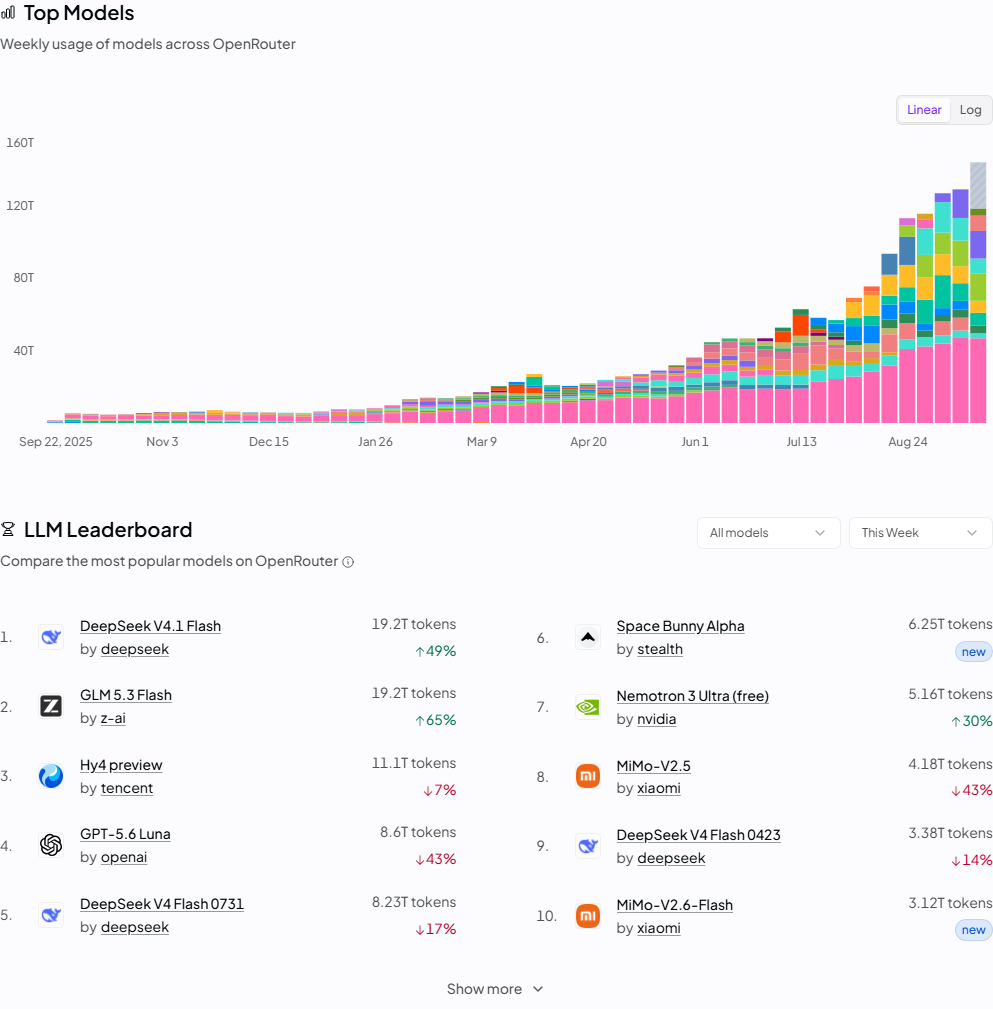
OpenRouter Top Models 与 LLM Leaderboard(数据来源:OpenRouter;截至2026-09-26抓取)
OpenRouter本期榜单显示,开发者调用仍在多家闭源与开源模型之间快速迁移,头部位置并未固化。该榜单反映平台内API调用结构,不等同于全球模型收入、企业私有化部署量或模型综合能力排名。
模型智能度与单位任务成本
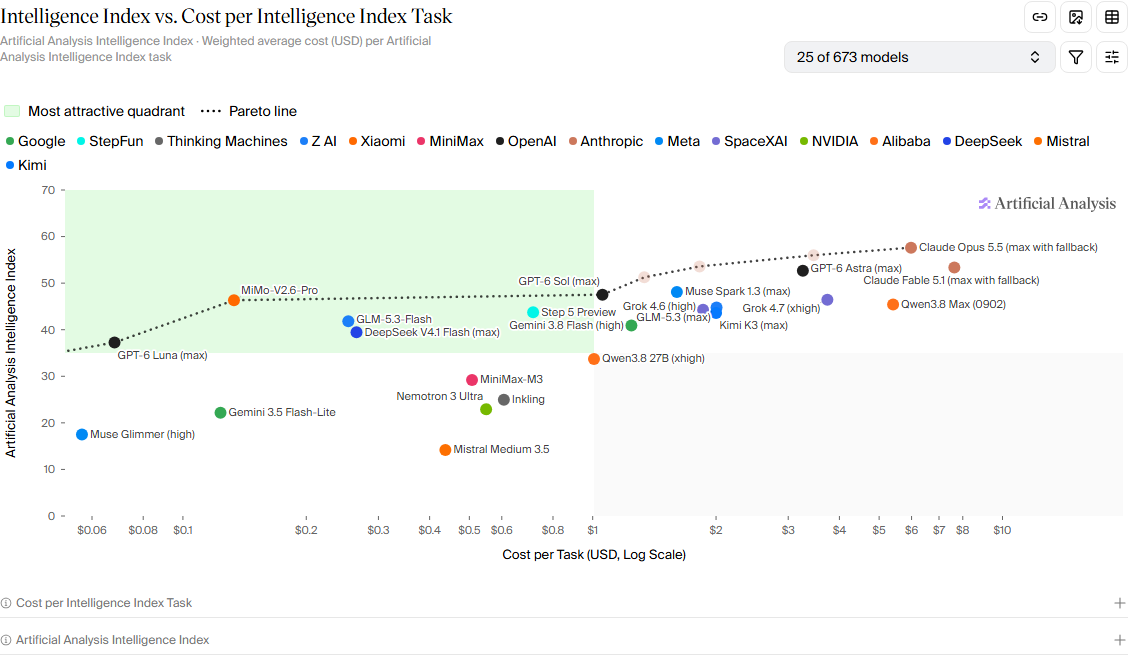
模型智能度与单位任务成本(数据来源:Artificial Analysis;截至2026-09-26抓取)
Artificial Analysis的智能度—成本分布继续显示:同一智能度区间内,不同模型的标准化任务成本仍存在显著差异。随着推理模型和轻量模型并行演进,模型采购需要同时考察能力、单位任务成本、延迟和上下文开销,而非只比较单一榜单分数。
二、AI算力硬件:个人Agent云端化使得算力需求由GPU向CPU、内存与存储扩散
本周AI基础设施的边际变化集中在两条主线:一是Anthropic以长期协议锁定大规模CPU资源,算力需求由GPU向通用计算、网络与存储扩散;二是Agent常驻化推动服务器资源从按需调用转向持续占用,进一步拉动CPU、内存与企业级SSD需求。
Akamai × Anthropic:7年116亿美元CPU算力协议
9月24日,Akamai宣布与Anthropic签署为期7年的CPU算力协议,Anthropic基础承诺金额为116亿美元,并可选择追加最高约90亿美元,潜在总规模约206亿美元。协议还包含Akamai认股权证:当前承诺对应的可行权规模约为公司普通股的2%,后续每增加30亿美元支出,可再增加约1个百分点,累计上限约5%。
Akamai计划为履约投入约55亿美元资本开支,其中2026年第四季度约17亿美元,2027年约31亿美元,2028年约7亿美元;公司预计2027年相关收入约1.5亿—3亿美元,并于2028年末达到完整运行规模。该项目表明,前沿模型公司的资源锁定已不只围绕GPU,数据预处理、Agent执行、推理编排及边缘分发带来的CPU需求也在显著上升。
Agent常驻化重塑服务器资源需求结构,硬件增量由训练算力进一步向CPU、内存与存储扩散
随着个人Agent由API按需调用向云端常驻VM演进,AI基础设施的资源消耗模式正在由“任务触发、按次调用”转向“用户常驻、持续占用”。这一变化意味着,即使Agent处于低活跃状态,云端仍需长期保留运行环境、工作状态和文件数据,单用户对应的CPU、内存及存储资源需求显著提升。以Muse配置测算,相较纯API Agent,单用户CPU需求约提升29倍、内存需求约提升62倍,
同时每用户还需约100GB持久化存储,Agent用户规模扩张因此有望直接拉动高核数服务器CPU、高容量DRAM和企业级SSD需求。与此同时,CPU虚拟化、Arm自研芯片、休眠/快照和资源调度能力将成为降低单Agent运行成本的关键,云厂商的竞争也将从单纯追求GPU算力,进一步延伸至整机资源利用率和单位Agent成本优化
GPU云租赁价格
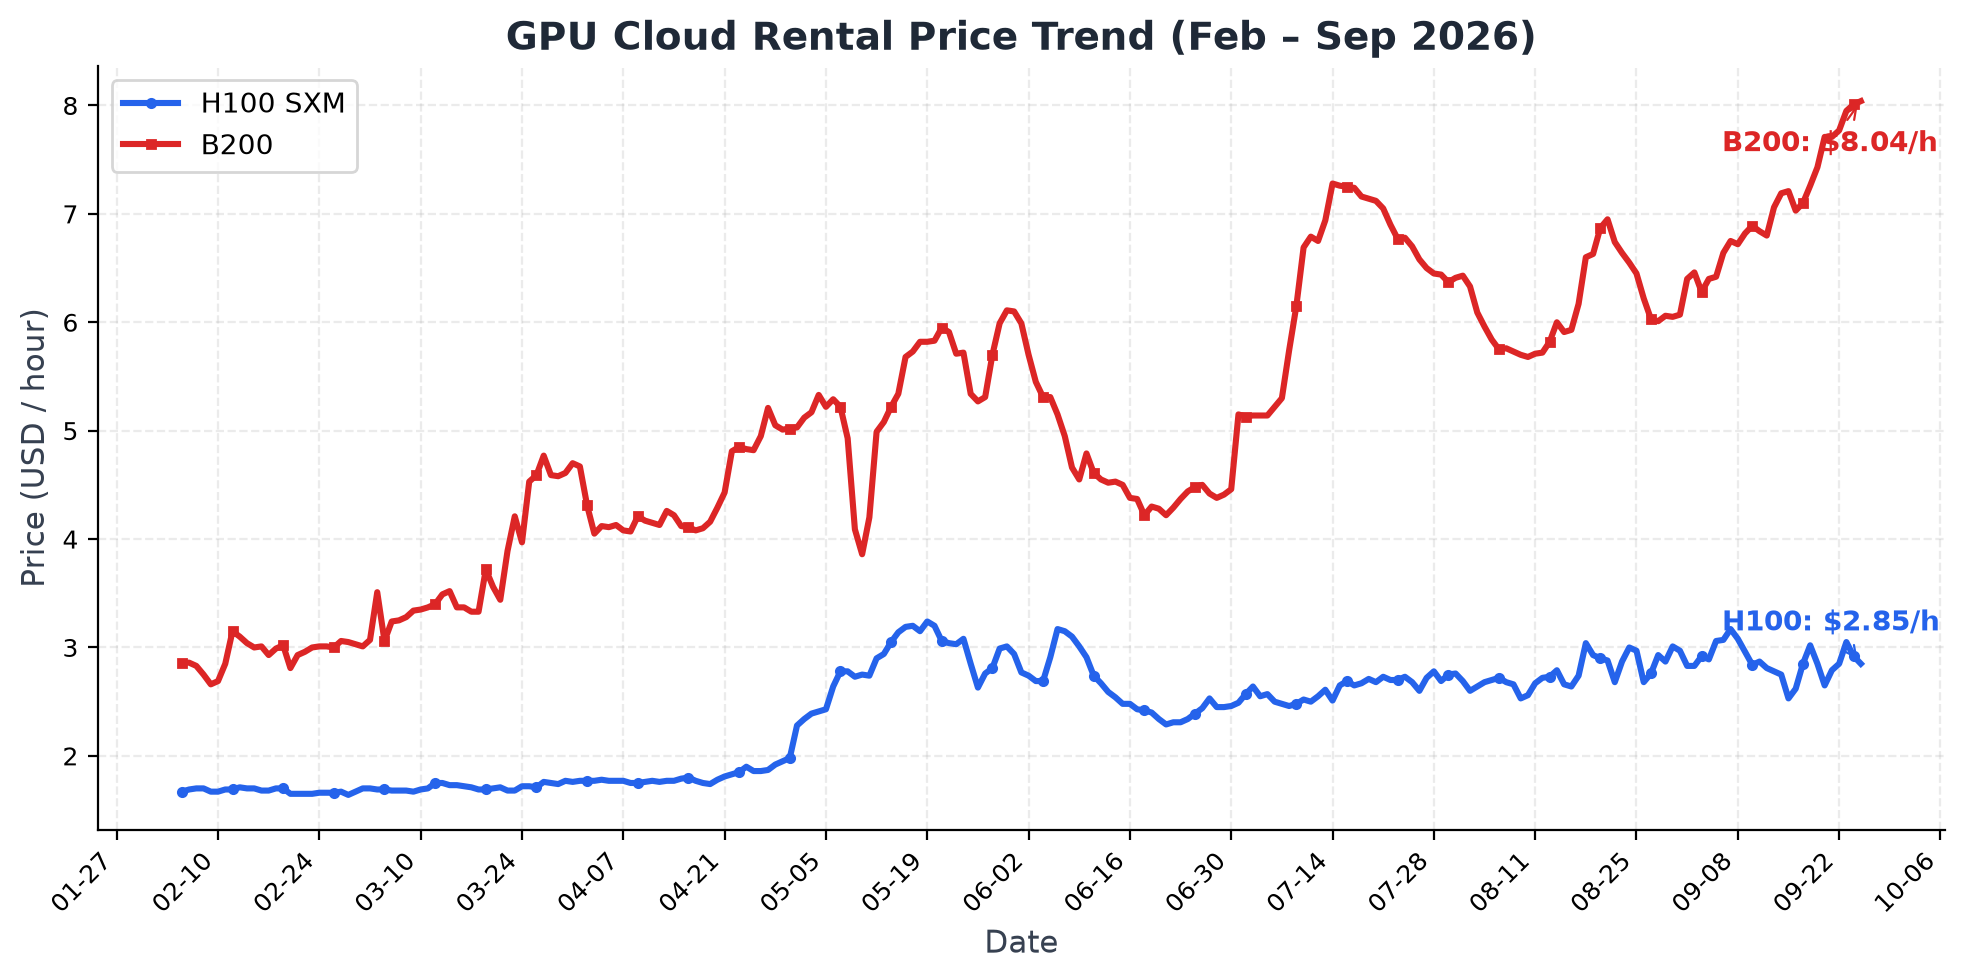
GPU云租赁价格走势(截至2026-09-25)
跨云平台监测数据显示,截至9月25日,NVIDIA H100 SXM现货云租赁均价为2.85美元/小时,较7日前持平;B200均价为8.04美元/小时,较7日前上涨0.61美元/小时(约8.2%)。B200当前小时租金约为H100 SXM的2.82倍,前沿GPU供给的稀缺溢价仍然明显。
存储价格
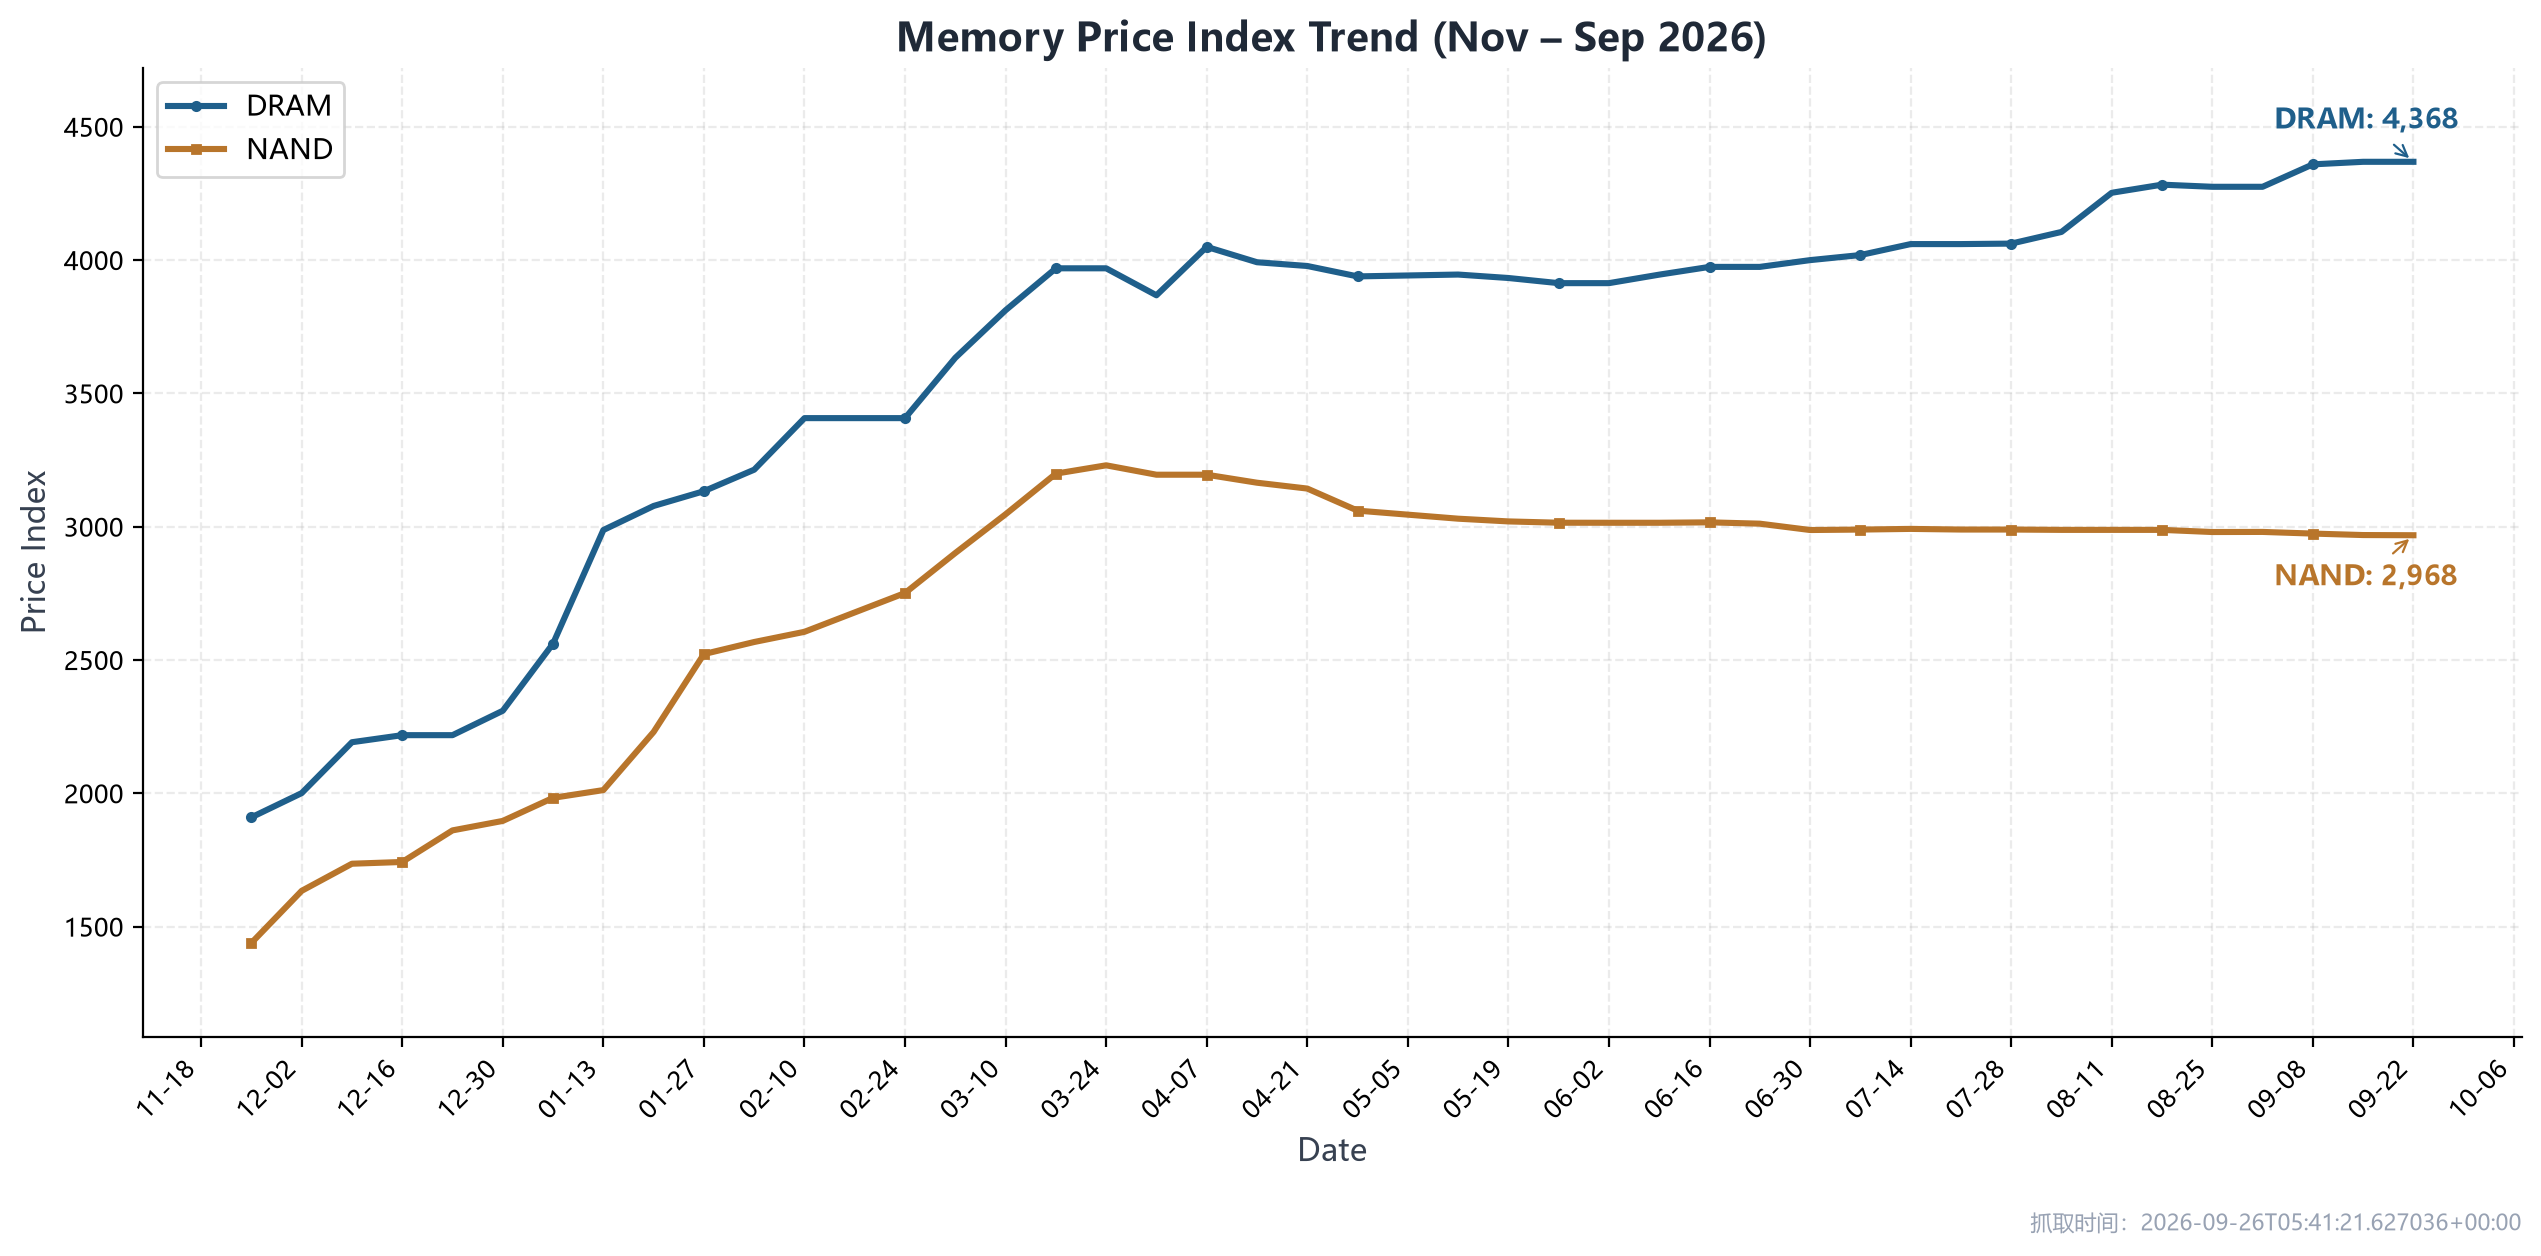
DRAM与NAND价格指数(截至2026-09-22)
本期可得的最新周度数据截至9月22日:DRAM价格指数为4,368.28,周环比持平;NAND价格指数为2,967.62,周环比下降0.69点、约0.02%。DRAM继续处于高位,NAND维持窄幅整理;图中数据为综合价格指数,不能直接替代HBM或特定企业级SSD合约价。
三、电力与新能源:AIDC供电约束进入合同执行层,表后发电预测上调
本周主线是AIDC供电约束进入合同执行层:Oracle就2.45GW的Project Jupiter发出不可抗力通知;高盛将2030年表后供电预测从40GW上调至67GW,燃料电池评分居首;得州暂停数据中心许可,燃气设备订单继续放量。国内前8月电力市场交易电量同比增长19.2%,硅料计划10月起降负荷至35%,阳江帆石200万千瓦海上风电投运,中广核电力设合资公司推进陆丰3、4号机组。
AIDC供电:Oracle就Project Jupiter发出不可抗力通知
9月24日,Oracle向Blue Owl旗下开发商发出不可抗力通知,涉及密歇根州规划用电约2.45GW、目标2028年投运的Project Jupiter。直接原因是配套天然气管道投运推迟至2027年2月,约2.4GW的Bloom Energy燃料电池微电网空气质量许可仍在审批。Oracle、Blue Owl、Bloom三方同日各自表态,项目是否按期推进待实际进度核验。
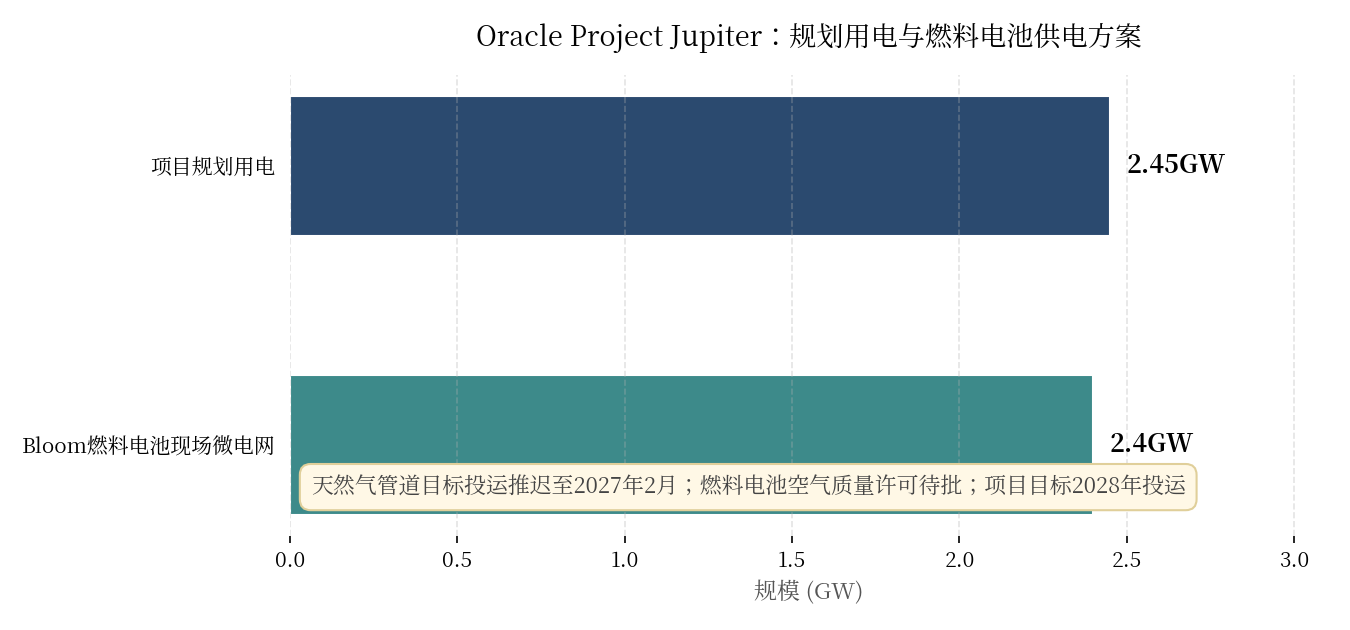
Project Jupiter供电规模
表后发电:高盛上调2030年预测,燃料电池居首
高盛9月23日报告将2030年数据中心表后供电装机预测从40GW上调至67GW:全球数据中心容量2030年预计217GW(2025年101GW),用电需求较2025年增长170%;美国电网互联到商运周期中位数逼近五年。常规燃气瓶颈转向产能交期:联合循环交付四到七年,GE Vernova 2030年产能已售罄。在交付速度(20%)、可用性(15%)等加权的评分中,燃料电池76.6分居首,航改型燃机68.2分,往复式67.0分;燃料电池LCOE约117美元/兆瓦时,高约45%。
燃料电池2030年对应美国约12GW、全球约18GW装机,设备市场约350亿/550亿美元;Bloom 2GW扩产到2030年累计可交付约7.7GW,缺口需Ceres被许可方(斗山、台达电子、潍柴动力)扩产补足。国内方面,潍柴动力2025年11月获Ceres SOFC制造许可;杰瑞股份9月7日披露14.65亿美元燃气轮机发电机组订单已收首笔预付款、2027年分批交付。
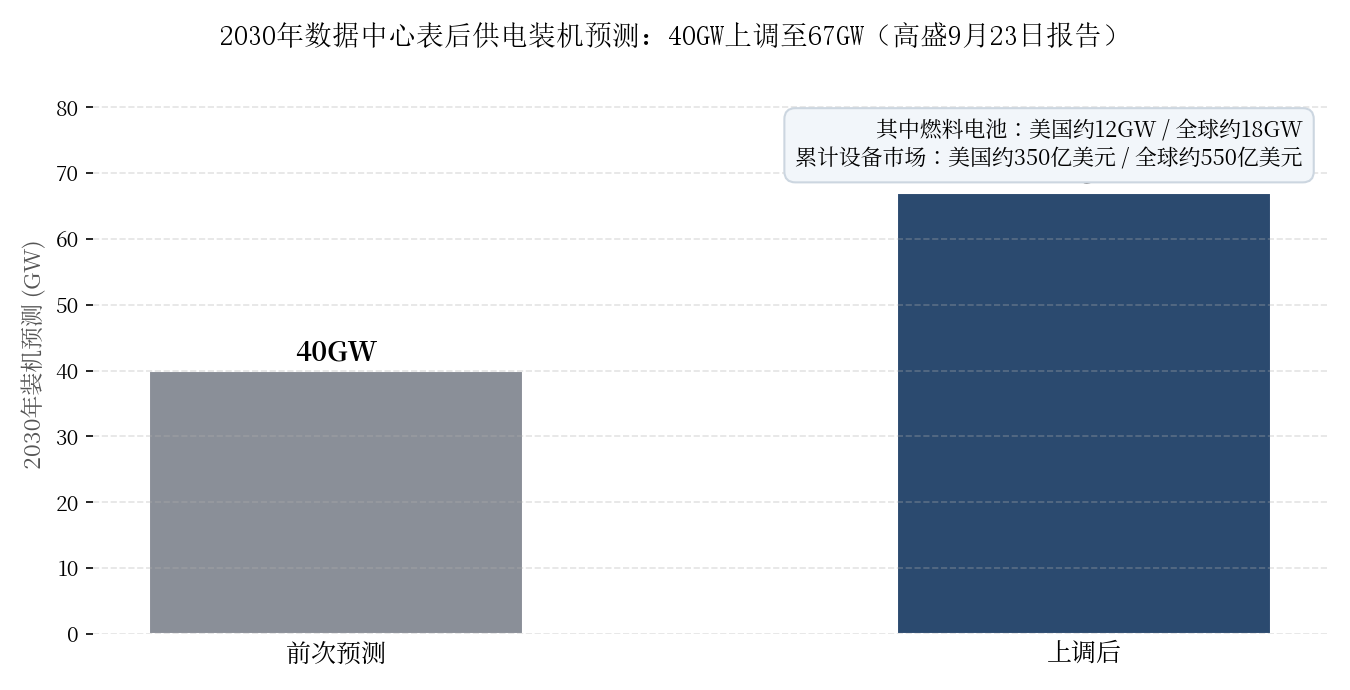
2030年表后供电预测上调
美国:得州冻结数据中心许可,燃气设备订单放量
9月21日,得州州长要求TCEQ暂停数据中心许可审批,等待ERCOT及水资源审查;BNEF估计美国253GW规划管线中约50GW在得州。法律分析称冻结或覆盖离网自备发电项目,但官方适用范围截至9月24日未明确。供给侧,Wärtsilä披露429MW燃气机订单,Atlas Energy新增283MW Caterpillar设备并与一家前沿AI实验室签成本补偿协议。众议院以417比3通过H.R. 9340,要求100MW以上数据中心向FERC申报电力负荷。
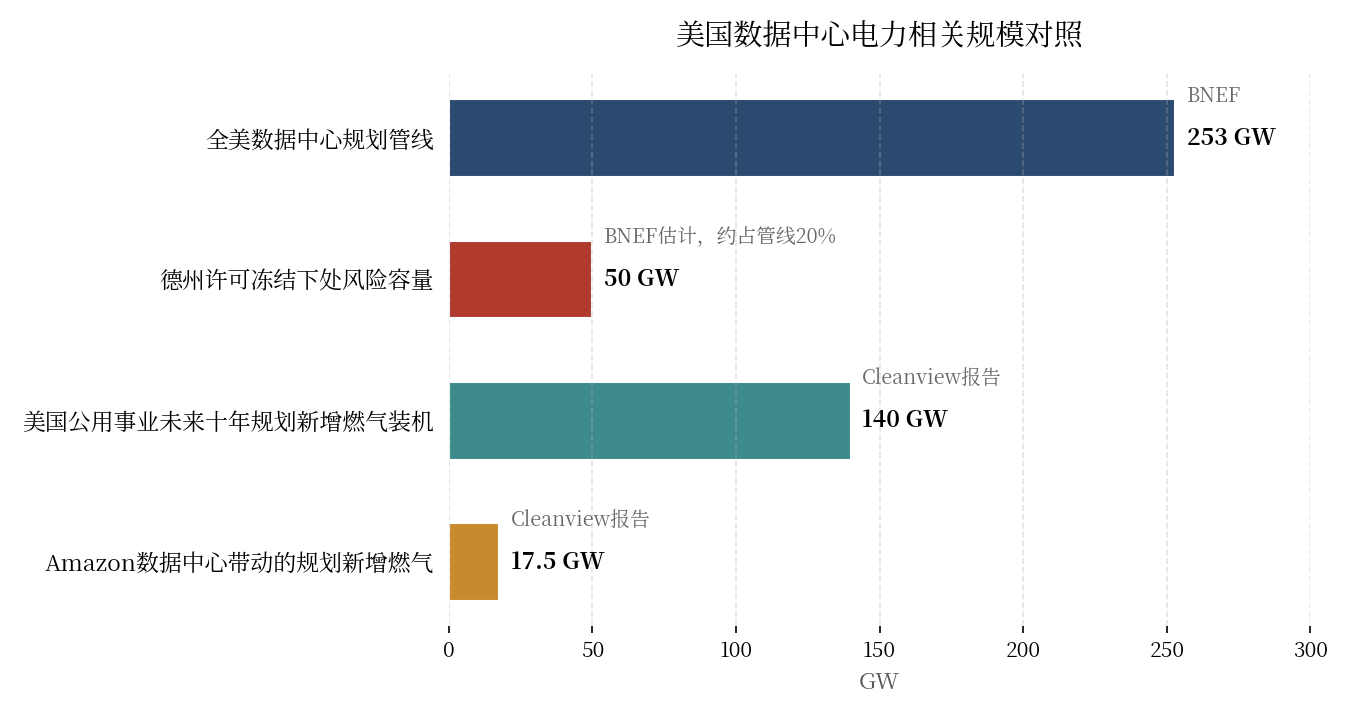
美国数据中心管线与燃气规划规模
国内电力市场:前8月交易电量增长19.2%
国家能源局9月22日公布,1—8月全国电力市场交易电量5.18万亿千瓦时、同比增长19.2%,其中中长期4.6173万亿千瓦时、现货5627亿千瓦时、绿电2182亿千瓦时(同比增长6.1%)、跨省跨区1.1536万亿千瓦时(同比增长12.1%)。
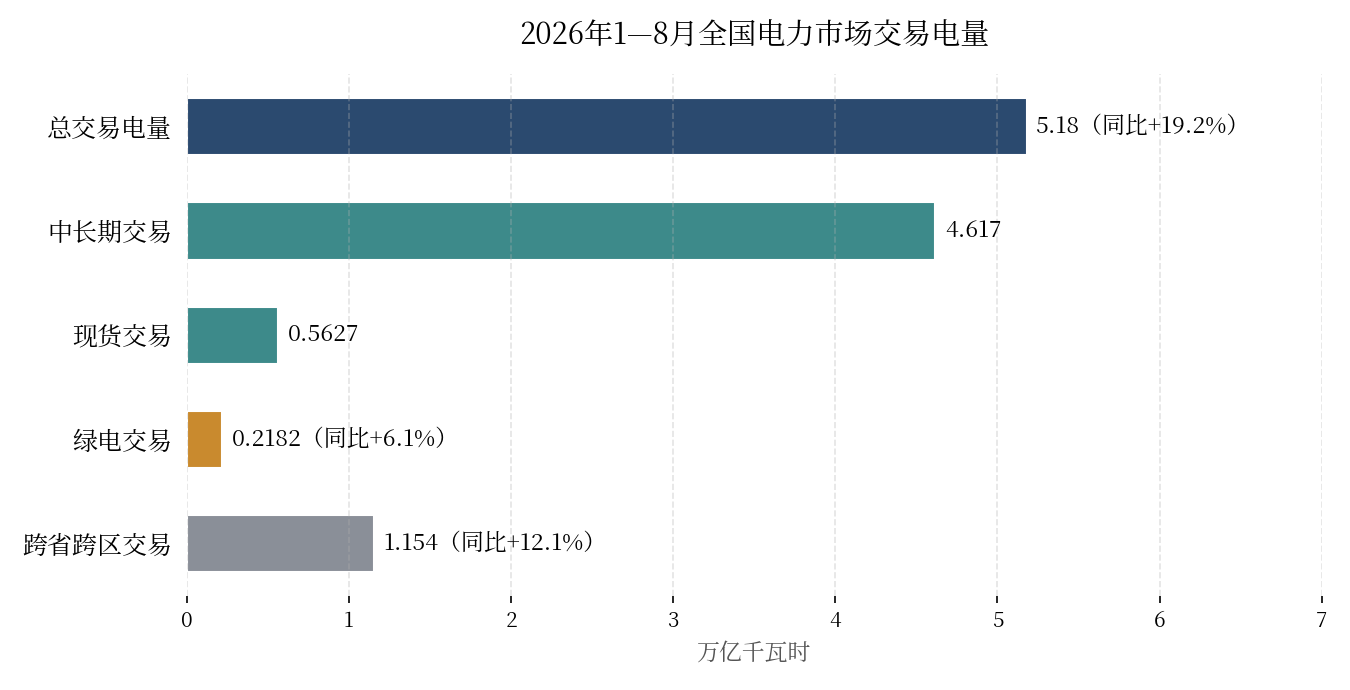
2026年1—8月全国电力市场交易量
光伏:硅料计划减产稳价
硅业分会9月24日数据显示,n型复投料、颗粒硅均价分别为4.30万元/吨、4.03万元/吨,行业计划10月起将开工负荷降至约35%;8月多晶硅出口同比增长38.1%,库存仍超过55万吨。TrendForce数据显示,硅片183/210R/210价格分别为1.00/1.02/1.13元/片,头部TOPCon组件价格为0.70—0.72元/W。9月23日媒体转述协鑫光电GW级钙钛矿产线贯通,该数字为设计产能,不等于满产。
| 环节 |
本周价格 |
备注 |
| n型复投料 |
4.30万元/吨 |
硅业分会9月24日均价 |
| n型颗粒硅 |
4.03万元/吨 |
硅业分会9月24日均价 |
| 硅片183/210R/210 |
1.00/1.02/1.13元/片 |
TrendForce |
| TOPCon组件(头部) |
0.70—0.72元/W |
二线多在0.68元/W以下 |
风电:阳江帆石200万千瓦全容量投运
9月24日,中广核阳江帆石200万千瓦海上风电全容量投运,国内首个规模化应用18MW机型,共33台、叶轮直径292米,年供清洁能源约66亿千瓦时,并建成国内首个海上风电场500千伏中间无功补偿站;阳江海上风电装机突破800万千瓦,居全国地级市首位。
储能:两地800MW/2GWh电网侧储能EPC招标
9月22日,山西朔州600MW/1200MWh项目启动招标;9月25日,陕西韩城200MW/800MWh电网侧储能EPC项目同周招标。韩城项目总投资51,228万元,折合约0.64元/Wh,工期180天。
核能:中广核电力设合资公司推进陆丰3、4号机组
中广核电力9月24日公告,与中国一重、宁德时代等六方设立合资公司,注册资本1亿元,中广核电力持股70%,推进陆丰3、4号机组申报核准,预估总投资约380亿元。参考消息9月22日报道,中国在运核电62台、64GW,超过法国升至全球第二。
新能源设备回收:退役组件非法拆解列为执法重点
生态环境部9月22日表示,将退役光伏组件、风电叶片和动力电池非法拆解列为监管执法重点。
四、商业航天:Starship Flight 14发射窗口更新至9月28日
根据FAA最新运行通告,Starship Flight 14主窗口已更新至9月28日。
Starship Flight 14最新窗口
FAA运行通告列出的计划发射窗口为9月28日12:15—14:14 UTC(北京时间9月28日20:15—22:14),备用窗口为9月29日同一时段,发射地点为得克萨斯州Starbase。窗口仍可能受天气、地面测试和空域协调影响而调整,应以SpaceX临近发射时的官方直播与FAA更新为准。
重点复盘三项结果:飞船和助推器飞行阶段是否按计划完成、在轨/亚轨道试验项目是否执行、再入与回收验证是否达到预定目标。
五、财报分析:三季度盈利预期上调,远期市盈率为19.2倍
FactSet 9月25日《Earnings Insight》显示,标普500三季度盈利同比增速预期为29.1%,高于6月30日的26.7%;未来12个月市盈率为19.2倍,低于5年均值19.8倍、高于10年均值19.0倍。截至报告日,116家发布三季度EPS指引的公司中,72家给出正面指引,占比62%。
Q3盈利增速预期由26.7%上调至29.1%
截至9月25日,标普500三季度盈利同比增速预期为29.1%。若最终数据达到该水平,将是连续第三个季度盈利增速超过25%、连续第八个季度实现两位数增长。报告期内三季度营收同比增速预期为12.1%,2026年全年盈利同比增速预期为32.0%。
在已发布三季度EPS指引的116家公司中,72家给出正面指引,占比62%,高于FactSet统计的5年均值41%和10年均值42%。截至报告日已有9家标普500公司披露三季度实际业绩,其中7家EPS高于市场预期、6家营收高于市场预期。
远期市盈率低于5年均值、高于10年均值
标普500未来12个月市盈率为19.2倍,低于5年均值19.8倍,高于10年均值19.0倍,也低于6月30日的20.4倍。十年序列显示,该指标在2026年内由年初高位回落至长期均值附近。
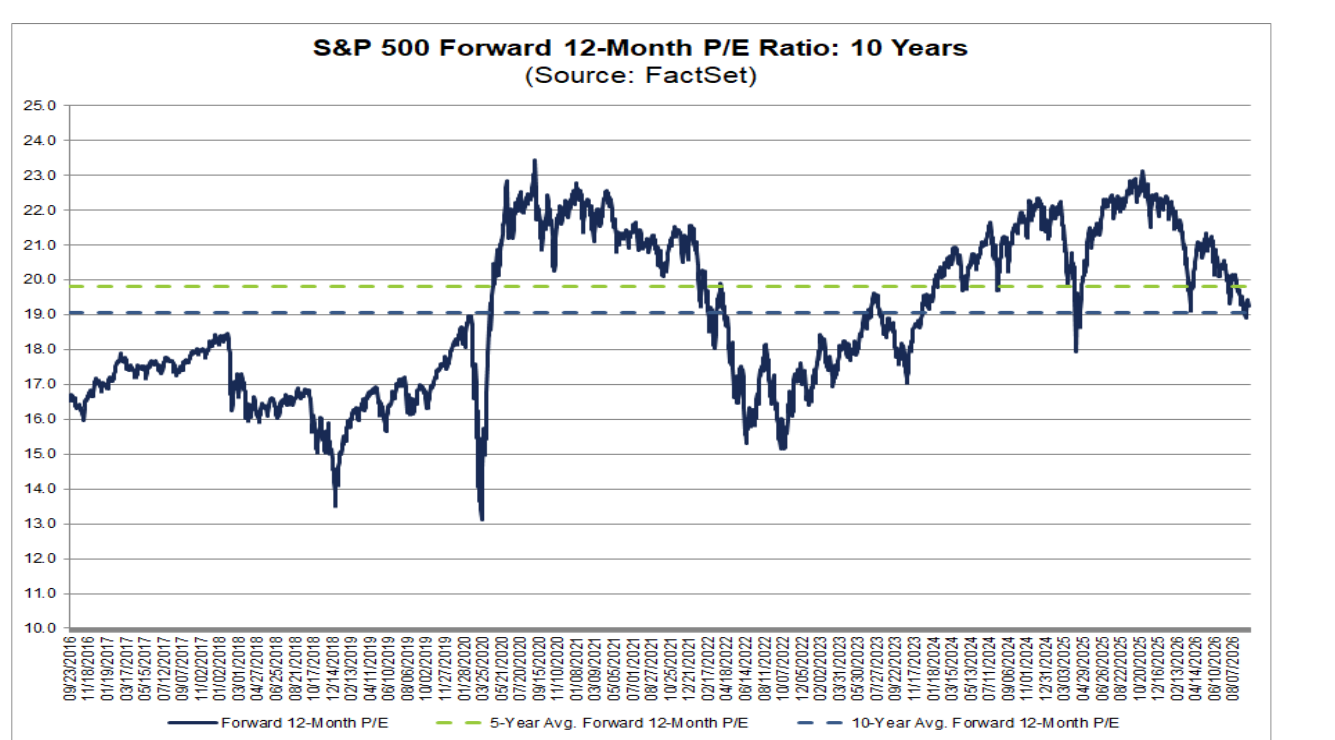
标普500未来12个月市盈率:近10年(FactSet 2026-09-25)
六、日历及IPO
09月30日(周三):盘后MU
10月01日(周四):盘前ACN;盘后NKE
| 周一 09.28 |
周二 09.29 |
周三 09.30 |
周四 10.01 |
周五 10.02 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
|
|
ACN |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
MU |
NKE |
|
| 宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
Starship Flight 14计划窗口
12:15—14:14 UTC |
美国8月JOLTS职位空缺
10:00 ET |
美国三季度GDP第三次估值
美国8月个人收入与支出/PCE
08:30 ET |
美国9月ISM制造业PMI
10:00 ET |
美国9月非农就业报告
08:30 ET |