本期首页 · Executive Brief
本周摘要
1️⃣ **AI大模型与软件:AI安全风险持续扩散,网络安全与反蒸馏投入增加。 Anthropic最新威胁报告显示,AI滥用已从内容生成延伸至网络攻击、监控、诈骗、影响行动等完整工作流,多Agent显著降低复杂任务的人力门槛并缩短攻防迭代周期。与此同时,非法蒸馏由批量API调用升级为真实用户流量路由、虚假账户池、代理网络和CoT恢复,随着Agent渗透和模型能力价值提升,身份、终端、云、API及Agent权限治理需求继续扩大,反蒸馏也将从单点风控转向持续性的多层安全投入。
2️⃣ AI算力硬件:云厂Capex继续兑现,瓶颈扩展至内存与光互联。 Oracle一季度新增AI云合同超过300亿美元,RPO(已签约但尚未确认收入的剩余履约义务)升至6,640亿美元,自上季末以来交付超过30万颗GPU并新增850MW容量。上游制造侧,台积电8月营收同比增长53.3%,1—8月累计同比增长39.3%,先进制程与AI相关制造需求仍保持高景气。互联侧,Amazon与Qualcomm将合作由定制推理芯片延伸至最高1.6T光连接,Google已在TPU集群规模部署OCS,NVIDIA近期参与硅光OCS厂商iPronics融资,显示光交换在GPU体系中的关注度也在提升。
3️⃣ AI端侧:折叠屏打开硬件升级,Agent强化新交互入口。 Apple发布首款折叠iPhone Duo,采用7.6英寸内屏、A20 Pro、VC均热板和双电池架构,带动显示、铰链、散热和系统适配升级;Meta发布个人Agent Muse,并确认9月23—24日Connect将展示AI、AI眼镜和VR进展。端侧AI正从单一模型能力扩展到终端形态和交互入口的同步创新。。
4️⃣ **新能源与储能:北美AIDC供电约束促使现场SOFC微电网与高压直流同步推进。 数据中心并网排队与交货周期过长,倒逼现场天然气+SOFC从备用走向主供或并行供电;机房内部则由低压交流向高压直流母线演进;9月锂电样本预排产仍向上;光伏硅片和电池片价格再度承压。山东厚安独立储能电站转入商业运营,氢器时代首批6台1250Nm³/h碱性电解槽发运;美国大电网设备限制进入实施规则征求意见阶段。
5️⃣ 商业航天:批量制造与发射订单兑现。 Starship Flight 14当前目标为9月18日,并计划验证Starlink V3实际部署。
6️⃣ **财报分析:三季度盈利预期逆季节性上修,能源与信息技术上修最明显。 FactSet 9月11日数据显示,标普500三季度盈利增速一致预期由6月30日的26.6%升至28.7%,其中能源和信息技术盈利预期分别上调14.8%和3.9%;信息技术内部半导体与半导体设备盈利增速预期达125%。同期未来12个月EPS预期增长8.3%,快于指数1.2%的涨幅,远期市盈率回落至19.1倍。
7️⃣ 下周日历:FOMC决定融资环境。 9月15—16日美联储召开FOMC会议并更新经济预测,重点关注利率路径、美债收益率和信用利差变化,对AI数据中心、电力和芯片租赁等大额资本开支的融资条件具有直接影响。
一、AI大模型与软件:攻击自动化与融资能力同步扩张
Anthropic 9月10日发布最新威胁情报报告,报告汇总了2025年12月至2026年8月识别并处置的AI滥用案例,覆盖网络攻击、监控、影响行动、诈骗欺诈、常规武器、生物滥用和非法蒸馏七类场景。报告指出,AI的作用正从信息查询和代码辅助延伸至工程开发、数据分析和持续任务执行,部分场景已经形成Agent驱动的完整工作流。
Anthropic披露的七类AI滥用场景
| 风险类型 |
Anthropic披露的代表行为 |
反映出的变化 |
| 网络攻击 |
多Agent执行侦察、漏洞利用、凭证获取、横向移动和数据外泄;部分攻击工具被检测后可自动修改并重新部署 |
AI由代码辅助进入攻击编排,单个攻击者可覆盖更多目标,攻防迭代周期缩短 ([Anthropic][1]) |
| 监控与情报 |
AI用于开发通信监控系统、建立目标档案和批量分析信息;Anthropic披露单个顾问即可借助Claude完成原本需要工程团队开发的监控平台 |
工程与分析人力需求下降,监控能力更容易规模化 ([Anthropic][1]) |
| 影响行动 |
AI用于规划宣传活动、构建虚假人设、生成内容、建立目标数据库并管理传播规则 |
影响行动由单纯生成内容延伸到“人设—内容—受众—传播”全流程 ([Anthropic][1]) |
| 诈骗与欺诈 |
AI被用于运营虚假身份、批量生成内容并维持长期互动 |
大量虚假身份可以低成本并行运营,诈骗的规模化能力提高 ([Anthropic][1]) |
| 常规武器 |
AI参与武器软件、控制系统、无人机及相关采购和情报工作 |
模型开始进入专业工程流程,风险边界由内容生成延伸至技术执行 ([Anthropic][1]) |
| 生物滥用 |
Anthropic披露5起可能支持高风险生物研究的案例,并观察到通过代理、区域绕行及模型切换规避限制 |
正常科研与潜在高风险用途在部分环节较难区分,意图识别和安全治理难度提高 ([Anthropic][1]) |
| 非法蒸馏 |
通过虚假账户、代理网络、真实用户流量、CoT提取和跨Session恢复等方式大规模提取Claude能力 |
模型自身成为高价值攻击目标,反蒸馏由账号风控逐步升级为持续性攻防 ([Anthropic][1]) |
其中,网络攻击和非法蒸馏对产业链的映射最直接。 网络攻击侧,多Agent已能够覆盖侦察、入侵、凭证收集、横向移动和数据处理等多个环节。Anthropic披露的俄罗斯相关案例中,Agent甚至可以持续监测恶意软件是否被安全产品识别,一旦暴露便自动修改、重新构建和部署。攻击者所需的人力减少、迭代速度加快,对身份安全、终端防护、云安全、API安全、数据审计以及Agent权限控制提出更高要求。
非法蒸馏:由批量API调用走向体系化能力提取
前沿模型的推理、Coding、Agent和工具调用能力也开始成为被提取的核心资产。Anthropic称,自2026年2月以来,其识别并阻断了多家中国AI实验室针对Claude Opus系列的未授权蒸馏活动。方式已经由早期批量构造Prompt、收集最终答案,进一步发展到真实用户流量路由、虚假账户池、住宅代理、第三方Router以及CoT恢复。
| 公司 / 模型 |
Anthropic披露的主要方式 |
Anthropic披露规模 |
| 阿里 / Qwen |
相对直接的CoT提取:加入固定Prompt要求Claude显式输出推理轨迹,再转换为SFT数据;同时利用虚假账户和代理网络扩大调用规模 |
5—7月超过1.51亿次交互;峰值近300万次/日、3500+虚假账户;另一个账户池接近5000个 ([Anthropic][1]) |
| Moonshot / Kimi |
灰度路由 + CoT恢复:将部分真实Kimi用户请求转给Claude,保存回答和thinking signature,再通过cross-session replay恢复推理轨迹 |
5—7月超过2300万次交互;一次10天窗口近30万条用户请求;5380个虚假账户 ([Anthropic][1]) |
| DeepSeek |
选择性路由 + CoT恢复:筛选部分Coding请求转至Claude Opus,再利用thinking signature进行cross-session replay |
7月14天超过1210万次交互 ([Anthropic][1]) |
| 智谱 / GLM |
捕获Claude CoT后重新送入Claude进行清洗、标准化和评估,再进入自身训练流程 |
17天超过340万次交互;其中10天约77.1万次进入CoT清洗流程 ([Anthropic][1]) |
| 小米 / MiMo |
保存真实用户对话和Coding Session,再通过Claude重放,用于生成、清洗和评价SFT/RL数据 |
20天超过40万次交互;1500+账户 ([Anthropic][1]) |
| 商汤 / SenseTime |
Anthropic称其蒸馏管线使用从第三方数据供应商购买的Claude用户交互记录 |
未披露具体规模 ([Anthropic][1]) |
| MiniMax |
Anthropic称其通过关联不明显的代理服务收集用户与美国前沿模型的交互;该项采用“evidence suggests”的判断口径 |
未披露具体规模 ([Anthropic][1]) |
这些案例反映出反蒸馏的难点已经从“限制调用次数”转向“识别调用目的”。真实Coding和Agent任务本身就具有高频、长上下文和自动化特征,一旦蒸馏流量通过真实用户请求、数千个账户和代理网络分散进入API,其行为特征会越来越接近正常高价值客户。隐藏CoT或封禁异常账户也很难形成一次性解决方案,攻击方可以继续通过账户切换、Router、cross-session replay等方式寻找新的提取路径。Anthropic自身也明确表示,非法蒸馏无法依靠单一措施解决,目前采用账户归因、异常行为分类器、推理保护和批量封禁等多层防御。|
产业层面的影响可归纳为以下两点,一是AI提高攻击侧生产率,企业面对的攻击频率和响应压力上升,网络安全需求随AI渗透率扩大;二是模型能力的经济价值持续提高,API开放程度越高、正常流量越复杂,蒸馏识别越困难,模型安全和反蒸馏逐渐成为长期投入。
资料来源:Anthropic 2026年9月威胁情报报告、Apollo《The AI Questions That Matter Most》、Apollo 2026年中信用展望及Apollo关于AI算力融资平台的公告。
模型能力排名
| 榜单 | 第1名 | 第2名 | 第3名 | 第4名 | 第5名 |
|---|
| Text | claude-fable-5 | claude-opus-4-6-high | claude-opus-4-7-high | claude-fable-5.1-max | muse-spark-1.2 (xHigh) |
| Code | gpt-6-astra-max | claude-fable-5.1-max | claude-opus-5-max | qwen3.8-max-0902 | kimi-k3-max |
| Vision | claude-fable-5 | claude-opus-4-7-high | qwen3.8-max | claude-opus-4-7 | claude-opus-4-6-high |
| Document | claude-opus-5-high | claude-opus-4-6 | claude-opus-4-6-high | claude-fable-5 | claude-opus-4-7 |
| Search | gpt-5.6-sol-xhigh | claude-opus-4-6-search | gpt-5.5-search | claude-opus-4-7 | claude-fable-5 |
| Text-to-Image | gpt-image-2.5-sunburst | gpt-image-2.5-flare | gpt-image-2 (medium) | mai-image-2.6 Microsoft | grok-imagine-image-2.0 (low) |
| Image Edit | gpt-image-2.5-sunburst | gpt-image-2.5-flare | gpt-image-2 (medium) | grok-imagine-image-2.0 (low) | mai-image-2.6 Microsoft |
| Text-to-Video | gemini-omni-1.1-flash | gemini-omni-flash | wan3.0 | Flux flux-3-video Black Forest | grok-imagine-video-1.5-agent |
| Image-to-Video | minimax-h3 | gemini-omni-1.1-flash | wan3.0 | dreamina-seedance-2.5-720p | dreamina-seedance-2.0-720p |
| Video Edit | wan3.0 | dreamina-seedance-2.5-720p | minimax-h3 | gemini-omni-flash | dreamina-seedance-2.0-720p |
9月12日榜单中,Anthropic占据Text前四名,OpenAI分列Code、Search第一并包揽图像生成与编辑前三名;Google、MiniMax和阿里分别居三个视频榜第一。排名基于用户匿名对战投票,不同榜单名次不直接相加。
模型调用量
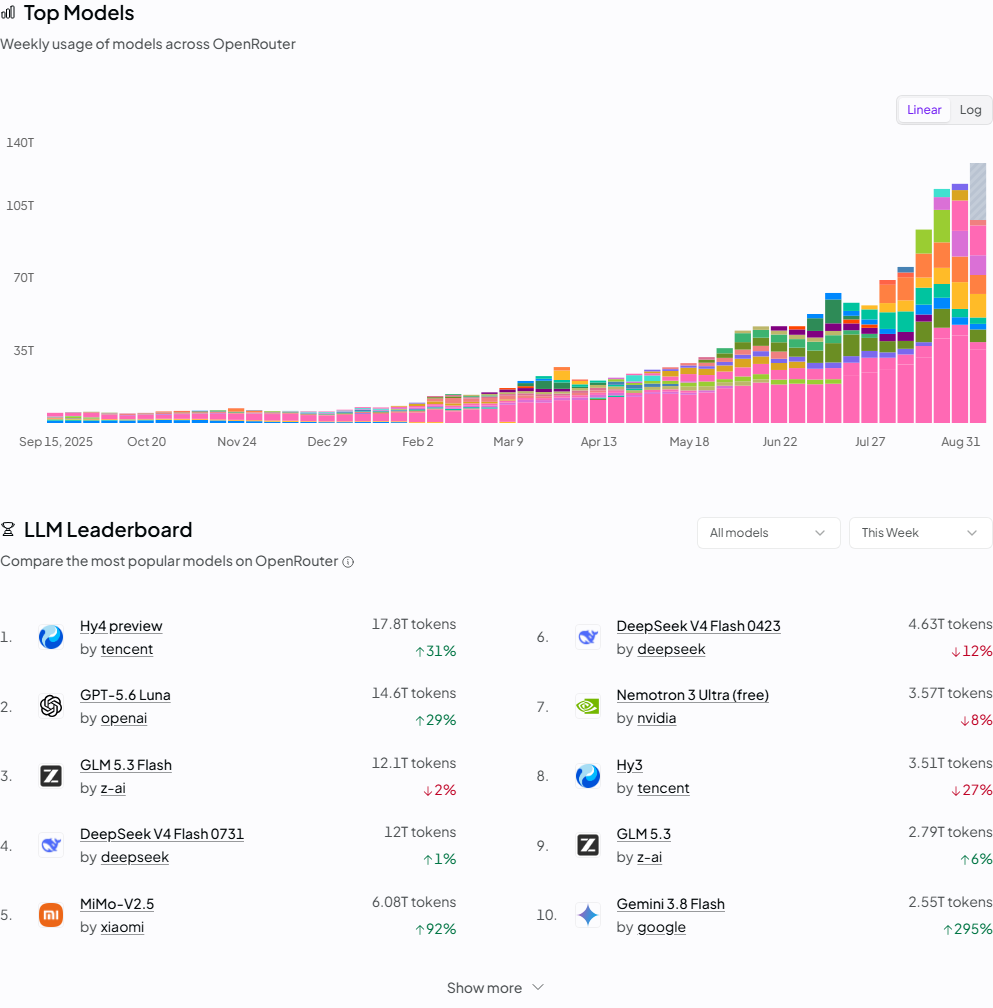
OpenRouter Top Models 与 LLM Leaderboard(数据来源:openrouter.ai)
OpenRouter截至9月11日的七日Token榜中,腾讯Hy4 preview以17.8万亿Token居首,较前一周期增长31%;OpenAI GPT-5.6 Luna以14.6万亿居次,增长29%。GLM 5.3 Flash、DeepSeek V4 Flash 0731和MiMo-V2.5分别为12.1万亿、12.0万亿和6.08万亿Token,其中MiMo-V2.5增长92%。该榜单只覆盖经OpenRouter路由的公开流量,Token量不等同于请求数、用户数或模型质量。
模型智能度与单位任务成本
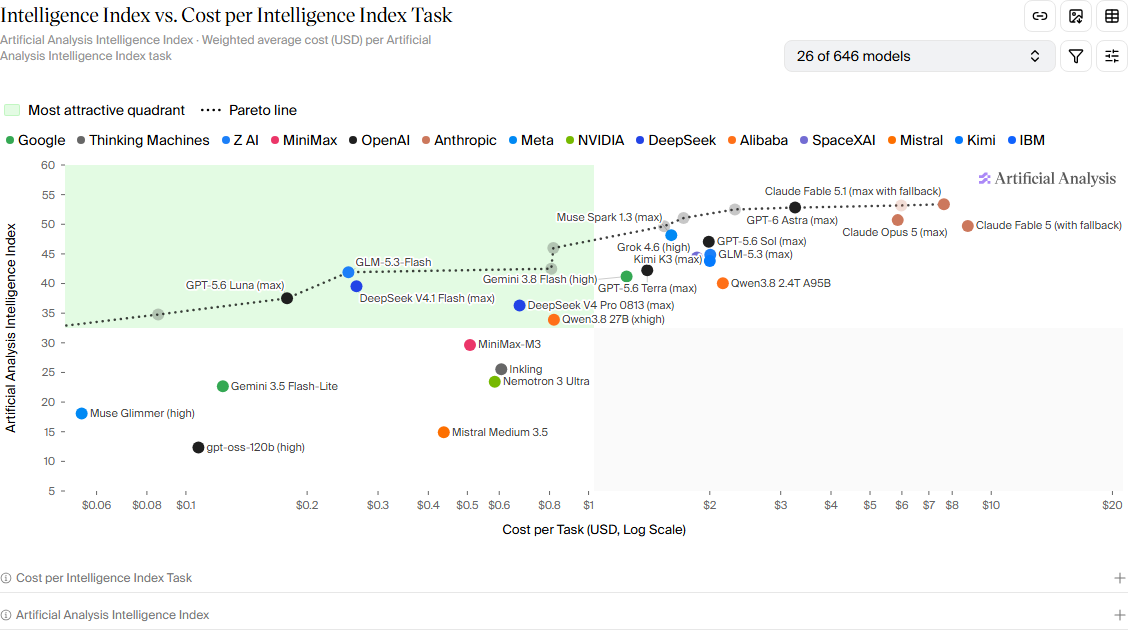
模型智能度与单位任务成本
Artificial Analysis本期图表展示646个模型中的26个,横轴为标准化任务的加权平均成本、采用对数刻度,纵轴为Artificial Analysis Intelligence Index。图中前沿模型的单位任务成本从不足1美元延伸至数美元以上,同一智能度区间内仍存在明显成本差异;该成本是Artificial Analysis按任务加权的比较口径,不等同于厂商单项API标价。
二、AI算力硬件:云厂Capex继续兑现,瓶颈扩展至内存与光互联
本周边际变化
| 主线 |
本周新增事实 |
对产业链的含义 |
| 需求验证 |
Oracle新增AI云合同>300亿美元,RPO 6,640亿美元;交付>30万颗GPU、新增850MW容量 |
AI需求继续向GPU、服务器和数据中心建设兑现 |
| 上游制造 |
台积电8月营收同比+53.3%,1—8月累计+39.3% |
先进制程景气仍处高位 |
| 内存瓶颈 |
Micron称AI及传统服务器均受到DRAM/NAND供应限制 |
GPU之外,HBM、服务器DRAM和存储成为系统级约束 |
| 1.6T互联 |
Amazon × Qualcomm:定制AI芯片+最高1.6T光连接 |
ASIC竞争延伸至SerDes、光DSP和网络 |
| OCS |
Google已在Ironwood中规模使用;NVIDIA参与OCP生态并投资iPronics |
光交换由Google成熟架构向更广AI生态扩散,GPU导入仍待验证 |
需求端仍处高位,上游制造同步验证景气。 Oracle Q1新增AI云合同超过300亿美元,剩余履约义务(RPO)升至6,640亿美元,公司明确表示AI训练和推理需求增长仍快于供给;自上季末以来交付超过30万颗GPU,并新增850MW数据中心容量。 上游制造侧,台积电8月营收5,148亿新台币,同比增长53.3%,1—8月累计同比增长39.3%,先进制程整体景气仍维持高位。
GPU扩张后,内存容量和数据搬运成为更明确的系统约束。 Micron表示,AI服务器和传统服务器需求均受到DRAM、NAND供应不足限制,并预计DRAM和NAND供需偏紧延续至2027年以后。随着长上下文、推理和Agent任务增加,单次任务需要保存和搬运的数据量同步提升,系统性能越来越依赖HBM带宽、高容量服务器DRAM以及SSD等分层存储。Micron披露,过去三年服务器内存容量已翻倍,并判断AI系统性能越来越受到内存带宽和容量影响。
互联侧,ASIC竞争开始从计算延伸到整套网络。 Amazon与Qualcomm本周确认开展多代定制AI推理芯片合作,并同步开发最高1.6T及后续代际光连接方案,直接覆盖SerDes和光DSP,说明Hyperscaler优化目标已经由单颗ASIC性能进一步延伸至集群级互联效率。 Google则已经在Ironwood TPU中规模使用OCS(Optical Circuit Switch),通过可重构光网络连接最多144个Cube、9,216颗TPU,并在链路故障时动态绕行。
OCS的边际变化在于生态开始由Google向外扩展。 Google目前仍是OCS规模部署最明确的厂商,产业研究预计2026年OCS需求约1.8万台、外采约5,000—6,000台。OCP的OCS项目已经吸引NVIDIA、Microsoft、Google、Coherent、Lumentum和iPronics等参与;9月2日,硅光OCS厂商iPronics完成1.25亿美元B轮融资,NVIDIA参与投资。从标准生态和资本投入看,GPU体系对光交换的关注度正在提升。
整体看,AI硬件的核心矛盾正在从“有没有足够GPU”逐渐扩展到“如何让更多GPU持续高效工作”。 HBM和服务器DRAM决定数据能否及时供给计算,SerDes、光DSP、光模块和OCS决定大规模集群能否以更低功耗、更高利用率互联。后续重点跟踪两条增量:一是HBM、高容量DRAM及数据中心SSD的供需紧张程度;二是1.6T光互联和OCS能否从少数自研架构进一步向Hyperscaler和GPU平台扩散。
资料来源:Oracle 2027财年第一季度业绩公告、Qualcomm与Amazon合作公告、Google TPU集群可靠性说明、OCP OCS项目公告、iPronics融资公告及Micron 2026年业绩材料。
GPU云租赁价格
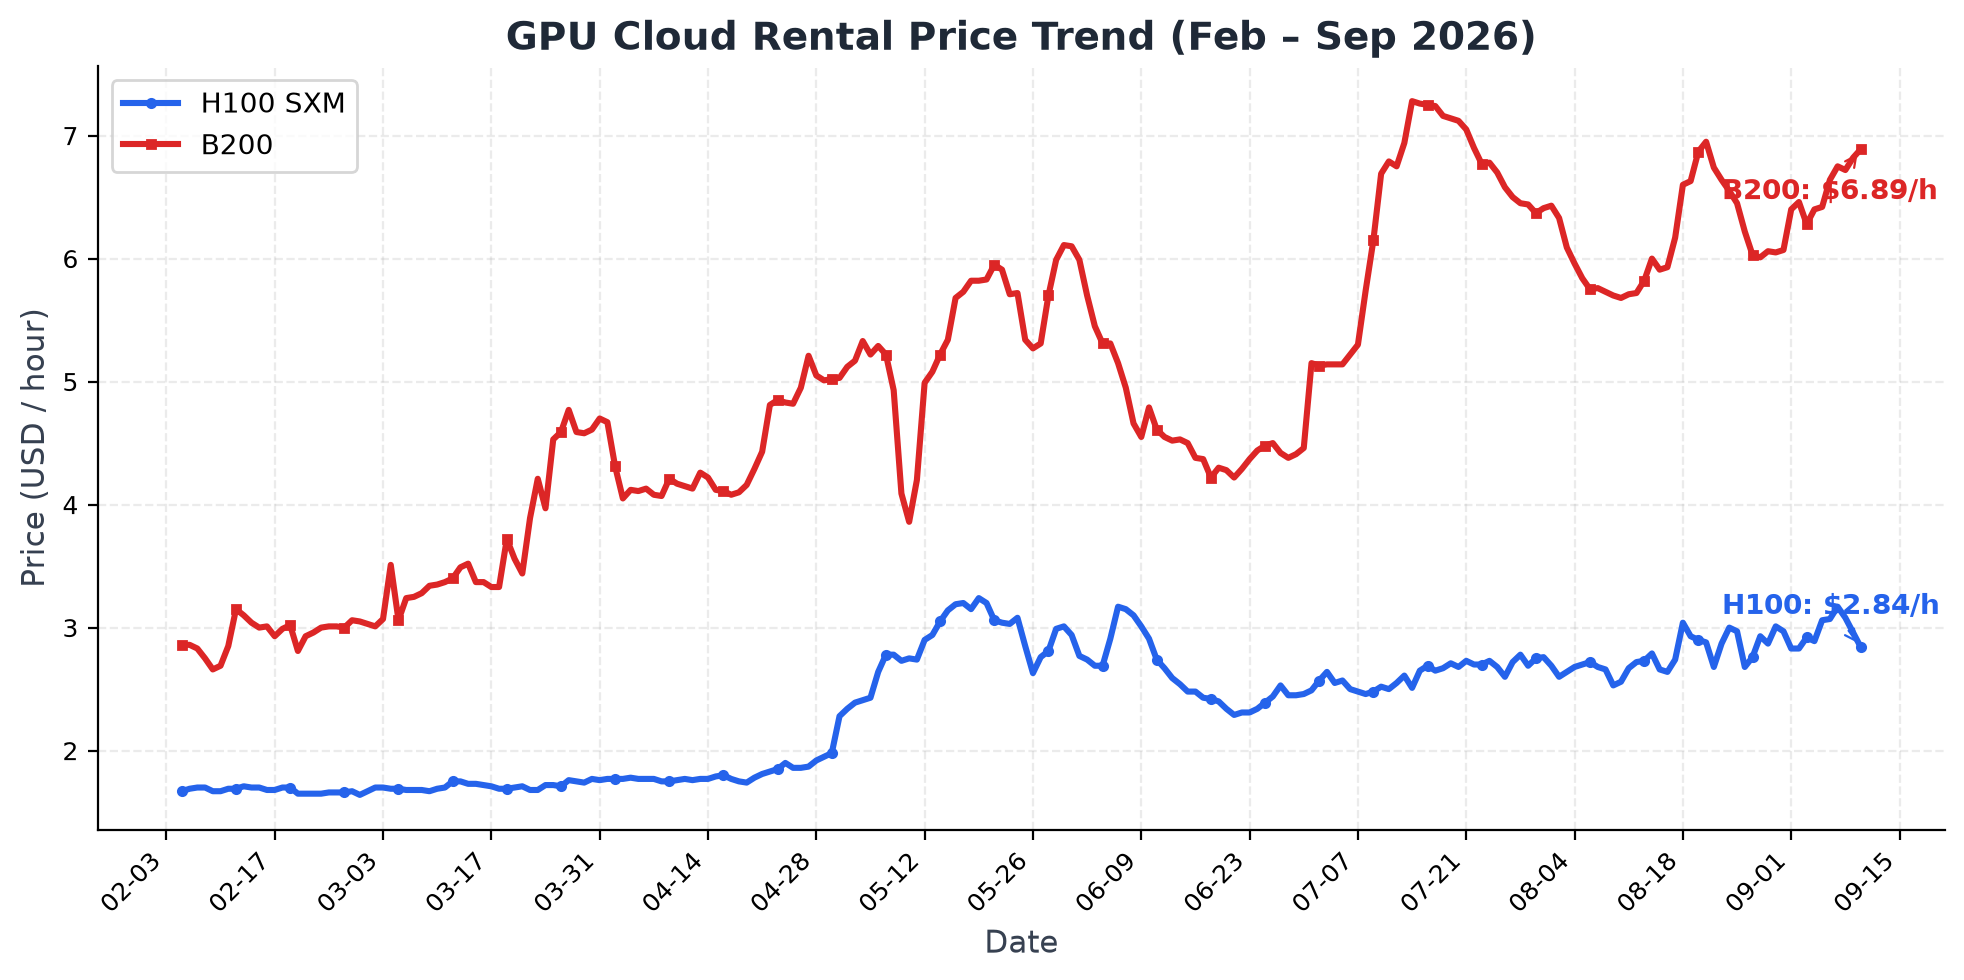
GPU 云租赁价格走势
Flash Filling截至9月10日的跨云厂商报价显示,H100 SXM租赁价格为2.84美元/小时,近七日下降1.7%;B200为6.89美元/小时,近七日上涨7.7%。与2月5日相比,H100 SXM和B200分别上涨70.1%和140.9%,B200当前价格约为H100 SXM的2.43倍。该数据反映可获得云算力的租赁报价,不等同于GPU采购价格。
资料来源:Flash Filling GPU Prices API及本期原始JSON。
存储价格
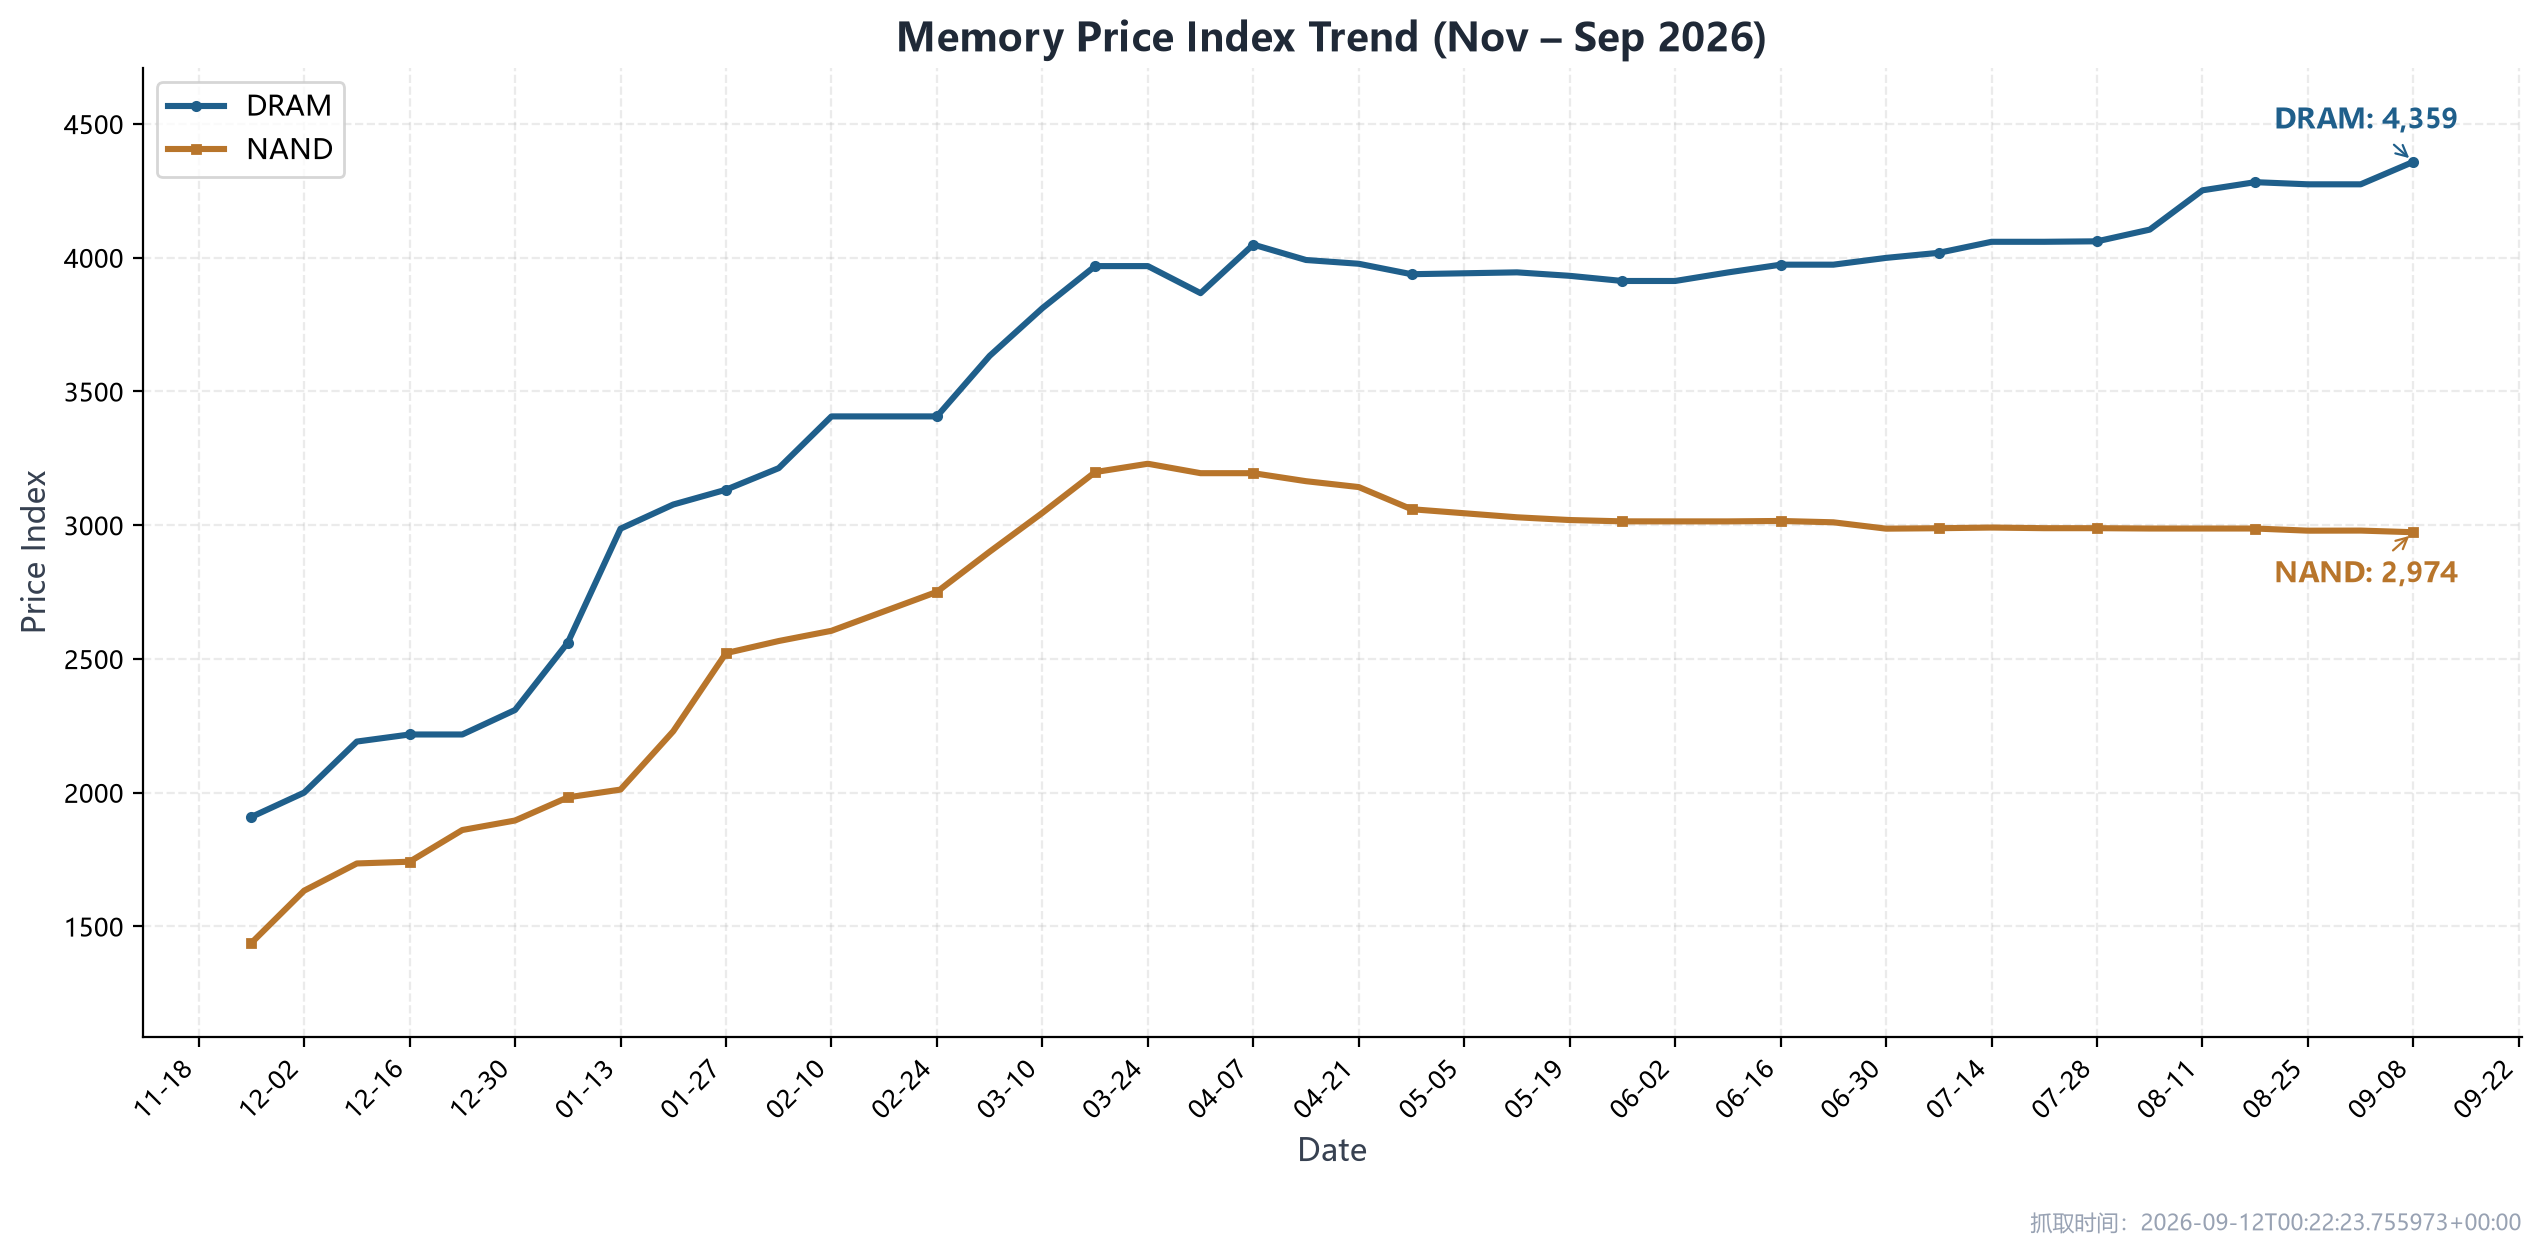
DRAM 与 NAND 价格指数
MemoryMarket截至9月8日的价格指数显示,DRAM周涨1.97%至4,358.70,NAND周跌0.21%至2,973.83。与2025年11月25日相比,DRAM和NAND分别上涨128.3%和106.7%;DRAM自6月以来继续抬升,NAND在3月高点后维持在3,000附近。该指数用于观察存储现货价格方向,不直接对应单一厂商的实现售价。
资料来源:Flash Filling Memory Price Index API、本期原始JSON及本期CSV。
三、AI端侧:手机形态升级,AI眼镜争夺新交互入口
本周边际变化
| 方向 |
本周变化 |
硬件增量 |
核心观察指标 |
| 折叠手机 |
Apple推出首款折叠iPhone Duo |
柔性OLED、铰链、VC散热、双电池、内部结构件 |
首代销量、良率、价格带、折叠屏渗透率 |
| AI眼镜 / Agent |
Meta发布Muse;Connect将继续展示AI眼镜进展 |
光学显示、摄像头、麦克风、低功耗芯片、电池 |
日活、佩戴时长、Agent调用频率、功耗与隐私 |
手机侧,Apple首款折叠iPhone带来新一轮结构创新。 iPhone Duo采用7.6英寸折叠内屏和5.4英寸外屏,搭载A20 Pro,并引入VC均热板、双电池和3D打印铰链盖。相比传统直板机,折叠形态新增的硬件变化主要集中在柔性显示、铰链、散热、电池和内部空间布局;大屏展开后,多任务和AI应用也获得更大的交互空间。对产业链而言,折叠屏的增量更多来自结构件和BOM重构,后续重点观察首代产品销量、良率以及折叠形态能否由高端尝鲜进入稳定换机周期。
AI眼镜侧,竞争重点正在从硬件参数转向“Agent能否成为持续在线的交互入口”。 Meta本周发布个人Agent Muse,可在浏览器安全虚拟机中跨应用执行填写表单、预订行程等任务;9月23—24日Meta Connect则将继续披露AI眼镜和VR进展。相比手机需要用户主动打开应用,眼镜天然具备摄像头、麦克风和全天候佩戴属性,如果Agent进一步接入视觉理解、语音和真实世界任务,交互路径可以由“打开App—输入指令”缩短为“感知环境—理解意图—直接执行”。
整体看,端侧AI正在从“给现有终端增加模型能力”进入“硬件形态和交互方式同步变化”的阶段。 折叠iPhone代表成熟智能手机围绕屏幕、结构和多任务体验继续升级;AI眼镜则尝试建立手机之外的新入口。两者的兑现指标并不相同:折叠屏重点看销量、良率和新增BOM能否形成稳定产业增量,AI眼镜重点看日活、佩戴时长、Agent调用频率,以及光学、功耗和隐私约束能否解决。
资料来源:Apple iPhone Duo官方公告、Meta Muse官方公告、Meta Connect 2026官方页面及Meta 2026年二季度电话会材料。
四、新能源与储能:AIDC电力底座升级,主产业链延续分化
算电协同与AIDC
北美:公网并网阻塞与变压器交期
美国PJM、ERCOT等核心负荷区域的电网互联排队周期普遍拉长至36—60个月;34.5kV至230kV/500kV级中高压变压器与中压开关柜交付周期维持在100—140周高位,算力芯片就绪与机房通电存在显著时间错配。
以Bloom Energy为代表的固体氧化物燃料电池(SOFC)可直接利用现有天然气管网现场发电,减少对高压输电线路审批与变电站扩建的依赖。原稿口径显示,从开工到供电就绪可缩短至50天—6个月,较公网并网提速18—24个月;纯电转换效率达60%以上,结合余热回收后综合热电效率超过85%,并可由MW级向数百MW模块化扩容。
国内:“算电协同”机制
数据中心正从单向“耗电负荷”向柔性可调节单元演进。
- 以电强算:依托西北等绿电富集区专线直供,原稿列示到户电价约0.3元/kWh。
- 以算促电:通过算力负荷随风光波动动态迁移、参与电力现货调峰,实现算网与电网的双向协同。
机房高压直流
| 环节 |
核心系统/部件 |
原稿关键指标 |
本周增量与边界 |
| 现场供电 |
SOFC微电网 |
纯电效率>60%;综合热电效率>85% |
电堆寿命5—8年更换;涉及Bloom Energy、三环集团、三菱重工 |
| 高压配电 |
800V/1000V直流母线 |
1000A—3000A;阻抗降低30% |
绝缘认证与大电流灭弧仍是关键;涉及施耐德、维谛、白云电器;本周新增SiC JFET断路器合作 |
锂电:9月排产向上,固态电池仍待验证出货
9月锂电样本预排产继续向上,但固态电池仍需关注良率、单位成本、车用定点与持续出货等后续验证。
风电与光伏:风机大单公示,光伏中游再度让价
风电
9月9日,国家电投2026年第二批风力发电机组规模化采购公布中标候选人。已有结果的26个标段合计5,516.25MW。
光伏
| 光伏环节 |
9月9日公开均价 |
周环比 |
| N型硅料 |
40元/kg |
持平 |
| 182尺寸N型硅片 |
1.05元/片 |
-4.5% |
| 182尺寸TOPCon电池片 |
0.300元/W |
-3.2% |
| 国内TOPCon组件 |
0.723元/W |
持平 |
储能:独立共享储能电站转入商业运营
9月8日,潍坊高新区150.8MW/303.2MWh独立共享储能电站转入商业运营。
绿氢:大型碱性电解槽进入项目发运
大型碱性电解槽进入项目发运阶段,后续仍需继续跟踪设备安装、成功出氢、实际单耗、宽负荷适应性及连续运行数据。
美国电网设备限制:行政令进入实施规则细化
DOE征求意见
美国能源部9月9日在《联邦公报》发布征求意见稿,拟细化外国制造大电网设备的覆盖范围、原产地认定、存量设备处置、许可与供应商预认证以及美国本土替代产能。
| 规则要素 |
本周已明确 |
待观察变量 |
| 覆盖设备 |
变压器、逆变器、BESS、UPS、工控与软件 |
最终范围及例外情形 |
| 供应链认定 |
原产地、外国制造、供应商预认证 |
“受覆盖外国实体”的具体定义 |
| 执行节点 |
RFI意见截止10月9日 |
禁限、许可、存量设备处置时表 |
钙钛矿
9月3日出版的Nature论文通过调节混卤宽带隙钙钛矿成膜。该结果仍属实验室电池,不代表大面积组件效率或量产寿命。
太空光伏
Eutelsat 9月10日宣布拟向Airbus追加采购229颗OneWeb低轨卫星,预计投资约10亿欧元,使其向Airbus采购的新一代OneWeb卫星总数增至669颗。
五、商业航天:由技术验证走向批量制造与发射兑现
发射进程
截至9月12日,2026年全球累计完成221次发射,与上年同期持平;中国完成62次,同比增长12.7%;SpaceX完成108次,同比下降8.5%。过去7天完成4次发射,未来14天有10次轨道发射给出明确日期;另有Starship Flight 14将9月18日列为目标日。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
09-06 |
伊萨尔(Isar Aerospace) |
Spectrum |
Onward and Upward |
成功 |
| 2 |
已完成 |
09-06 |
SpaceX |
猎鹰9号 Block 5 |
星链第15-24批次 |
成功 |
| 3 |
已完成 |
09-10 |
航天科技(CASC) |
长征四号乙 |
遥感53-01至03/56-01至03 |
成功 |
| 4 |
已完成 |
09-10 |
SpaceX |
猎鹰9号 Block 5 |
USSF-153 |
成功 |
发射进程(续)
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 5 |
待发射 |
09-14 |
SpaceX |
猎鹰9号 Block 5 |
O3b mPOWER 11、12、13 |
计划 |
| 6 |
待发射 |
09-15 |
阿维奥(Avio) |
织女星-C |
Sentinel-3C、FLEX |
计划 |
| 7 |
待发射 |
09-15 |
蓝箭航天 |
朱雀二号E Block 2 |
未披露载荷 |
计划 |
| 8 |
待发射 |
09-16 |
东方空间 |
引力一号 |
未披露载荷 |
计划 |
| 9 |
待发射 |
09-16 |
SpaceX |
猎鹰9号 Block 5 |
USSF-259 |
计划 |
| 10 |
待发射 |
09-16 |
俄罗斯航天局 |
联盟号2.1b |
进步号MS-35 |
计划 |
| 11 |
待发射 |
09-17 |
航天科技(CASC) |
长征十二号 |
未披露载荷 |
计划 |
| 12 |
待发射 |
09-17 |
快舟(ExPace) |
快舟十一号 |
未披露载荷 |
计划 |
| 13 |
待发射 |
09-18 |
SpaceX |
Starship |
Flight 14(Starlink V3部署验证) |
目标日 |
| 14 |
待发射 |
09-19 |
航天科技(CASC) |
长征二号丁 |
未披露载荷 |
计划 |
| 15 |
待发射 |
09-20 |
SpaceX |
猎鹰9号 Block 5 |
星链第15-27批次 |
计划 |
资料来源:Flash Filling发射数据、年度发射统计及SpaceX Starship官方介绍。
六、财报分析:盈利预期上修,估值回落至长期均值附近
FactSet 9月11日发布的《Earnings Insight》显示,标普500三季度盈利预期继续上修。截至9月11日,三季度同比盈利增速一致预期已由6月30日的26.6%升至28.7%,收入增速预期由10.9%升至11.9%。若后续实际披露结果达到当前水平,将是标普500连续第三个季度盈利增长超过25%。
本轮上修与通常的季内下修规律相反。三季度bottom-up EPS预期自6月30日以来提高1.4%至89.91美元,而过去5年和10年同期平均分别下调2.2%和2.5%。114家发布三季度EPS指引的公司中,72家给出正面指引、42家给出负面指引,正面指引占比63%,显著高于5年均值41%和10年均值42%;其中信息技术公司占全部正面指引的61%,是本轮盈利预期上修的主要来源。
行业层面,上修主要集中在能源和信息技术,三季度盈利预期较6月30日分别提高14.8%和3.9%。信息技术行业同比盈利增速预期达到63.0%,其中半导体与半导体设备预计同比增长125%;若剔除半导体与半导体设备,信息技术行业盈利增速降至24.0%,说明本轮科技盈利高增仍高度集中于半导体。标普500三季度净利润率预计为14.9%,低于二季度的17.0%,但仍高于上年同期的13.0%。
估值方面,标普500未来12个月市盈率为19.1倍,低于5年均值19.8倍、略高于10年均值19.0倍,也低于6月30日的20.4倍。同期指数上涨1.2%,但未来12个月EPS预期提高8.3%,因此近期估值回落更多来自盈利预期上修,而非股价下跌。截至9月11日仅有2家公司披露三季度实际业绩,当前数据仍主要反映分析师预期,后续仍需观察10月财报季能否兑现。
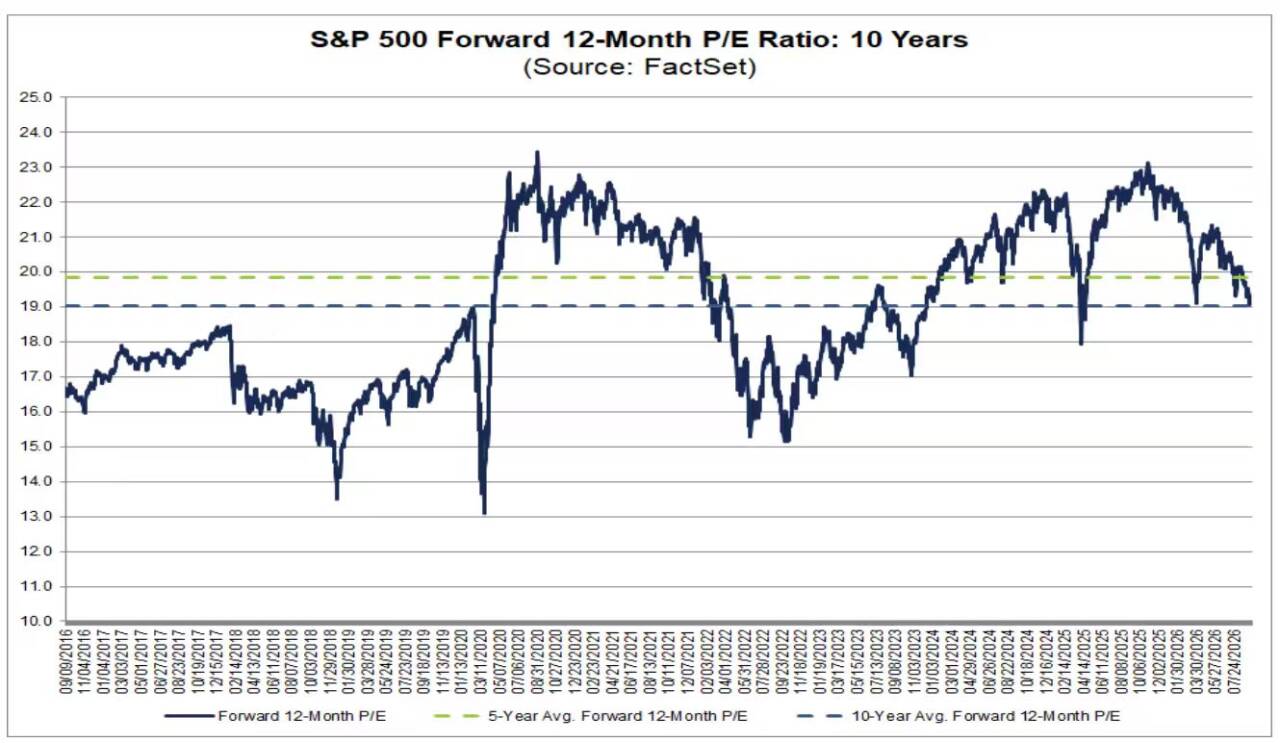
标普500未来12个月市盈率:近10年
资料来源:FactSet《Earnings Insight》,2026年9月11日。
七、下周日历
09.14 周一:盘前无;盘后无
09.15 周二:盘前无;盘后 TCOM
09.16 周三:盘前无;盘后 LEN
09.17 周四:盘前无;盘后无
09.18 周五:盘前无;盘后无
| 周一 09.14 |
周二 09.15 |
周三 09.16 |
周四 09.17 |
周五 09.18 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
|
|
|
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
TCOM(跨境旅行、利润率) |
LEN(新屋订单、毛利率) |
|
|
| 宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
宏观及事件 |
|
美联储议息会议首日 |
美国8月零售销售(08:30 ET)
美联储利率决议及经济预测(14:00 ET)
主席新闻发布会(14:30 ET) |
美国8月新屋开工及营建许可(08:30 ET) |
美国8月州就业与失业率(10:00 ET)
Starship Flight 14目标日 |
资料来源:美联储FOMC日历、美国人口普查局经济数据日历、美国劳工统计局9月发布日历、携程集团业绩日程及Lennar业绩日程。