本期首页 · Executive Brief
本周摘要
1️⃣ 商业航天:中国跨过可回收火箭门槛: 7月10日长征十号乙首飞成功,一子级通过“井”字形拦阻网系完成全球首次海上网系回收,中国由验证运载能力进入验证复用经济性的阶段。A股首推卫星产业链中的TR芯片、微波载荷系统(信科移动、铖昌科技、国博电子)。星舰Flight 13定于北京时间7月17日,将首次携带20颗V3星链卫星,并利用其中6颗加装相机的卫星扫描星舰隔热盾,验证载荷部署、激光组网和返回前状态检查。
2️⃣ AI大模型:竞争从跑分转向每项任务成本: OpenAI于7月9日发布GPT-5.6 Sol、Terra和Luna,Sol API定价为每百万Token输入5美元、输出30美元,并通过程序化工具调用降低Token和工具调用次数。企业AI采购正从比较模型跑分转向核算代码、研究和办公任务的单位完成成本,模型路由将加速高性价比模型渗透;基础设施端,SK海力士提出“Memory as a Service”,我们认为利好内存池化技术(澜起科技、MRVL、ALAB)。
3️⃣ 美股Q2财报:盈利上修集中在能源与科技: FactSet 7月10日数据显示,Q2标普500盈利增速预期由季初18.8%升至23.6%,收入增速预期12.3%;已披露的18家公司中89% EPS超预期,正面EPS指引占比56%。但主要上修来自能源和信息技术,标普500未来12个月市盈率已达20.5倍,略高于过去5/10年平均值。
4️⃣ 本周日历:财报季正式开始,银行+半导体: 周二银行股财报、周三ASML、周四台积电(TSM)相继披露;周二盘前另有6月CPI数据。
一、商业航天:长十B首飞回收成功,中国跨过可回收火箭门槛
7月10日长征十号乙首飞并完成一子级海上网系回收,全球首次;中国成为第二个掌握大运力可回收火箭的国家,A股首推卫星产业链中的TR芯片、微波载荷系统(信科移动、铖昌科技、国博电子)。SpaceX星舰Flight 13定于北京时间7月17日发射,首次搭载真实载荷(20颗V3版本星链卫星)。
发射节奏
截至7月12日,2026年全球YTD轨道发射167次,同比增加5.0%;中国YTD发射47次,同比增加27.0%;SpaceX YTD发射81次,同比减少6.9%。过去一周最重要的发射是7月10日长征十号乙首飞;未来两周焦点是北京时间7月17日的星舰Flight 13。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
07-05 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 10-50 批次 |
成功 |
| 2 |
已完成 |
07-05 |
航天科技(CASC) |
长征 8A |
SpaceSail Polar Group #14 |
成功 |
| 3 |
已完成 |
07-07 |
SpaceX |
猎鹰9号 Block 5 |
拼车发射(Transporter)17 |
成功 |
| 4 |
已完成 |
07-09 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 10-42 批次 |
成功 |
| 5 |
已完成 |
07-10 |
航天科技(CASC) |
长征 10B |
Demo Flight |
成功 |
|
|
|
|
|
|
|
| 6 |
待发射 |
07-14 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 15-14 批次 |
计划 |
| 7 |
待发射 |
07-14 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 10-45 批次 |
计划 |
| 8 |
待发射 |
07-14 |
俄罗斯航天局(Roscosmos) |
Soyuz 2.1A |
Soyuz MS-29 |
计划 |
| 9 |
待发射 |
07-17 |
SpaceX |
星舰(Starship)-Super Heavy V3 |
星舰试飞(Flight test) |
重点 |
| 10 |
待发射 |
07-17 |
SpaceX |
猎鹰9号 Block 5 |
Tranche 1 Transport Layer E |
计划 |
| 11 |
待发射 |
07-17 |
航天科技(CASC) |
长征 7A |
Unknown Payload |
计划 |
| 12 |
待发射 |
07-18 |
未知 |
Vikram-1 |
Aagaman(Demo Flight) |
计划 |
| 13 |
待发射 |
07-18 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 17-39 批次 |
计划 |
| 14 |
待发射 |
07-23 |
航天科技(CASC) |
长征 3B/E |
Unknown Payload |
计划 |
| 15 |
待发射 |
07-23 |
SpaceX |
猎鹰9号 Block 5 |
星链(Starlink)第 17-51 批次 |
计划 |
长十B回收:从“能发射”到“能复用”,成本曲线开始向SpaceX收敛
7月10日,长征十号乙在海南商业航天发射场发射升空,卫星顺利入轨;一二级分离后,一子级垂直返回,在海上回收平台通过全球首创的“井”字形高强度缓冲拦阻网系配合箭上挂索机构完成捕获,从分离到回收全程约6分钟。这是我国首次实现运载火箭一子级可控回收,也是全球首次海上网系回收——SpaceX的路线是着陆腿海上驳船软着陆和机械臂塔架捕获,网系捕获省去了着陆腿的结构重量,理论上能多换出运力。
行业影响: 可回收能力直接决定单位载荷发射成本,此前这道门槛把中国火箭的商业竞争力压制在一次性构型上。长十B打通回收流程后,需要重新评估的是国内低轨星座(千帆、GW)的组网成本曲线和节奏假设——回收复用一旦进入常态化,组网提速的约束将从“火箭产能”转向“卫星产能”。
我们的判断: 本次成功为板块提供了重要的交易催化,8月朱雀三号复飞亦可能形成催化。但从EPS的角度看,单次回收成功距离企业释放业绩仍有距离,SpaceX从2015年首次回收到规模化复飞用了约两年。后续跟踪三件事:一子级检测后是否复飞、复飞周期多长;网系回收在更高干质量构型上的适配性;GW、千帆项目是否因此提速。A股首推卫星产业链中的TR芯片、微波载荷系统(信科移动、铖昌科技、国博电子)。
星舰Flight 13:Booster 20首飞,回归“多带载荷”节奏
SpaceX于7月2日完成Ship 40六台猛禽发动机60秒全时长静态点火,7月10日完成Booster 20全部33台发动机静态点火,Flight 13定于UTC 7月16日22:45(北京时间7月17日6:45)从Starbase二号工位发射。这是两级星舰系统第13次试飞、Starship V3第二次飞行,并将首次携带20颗V3星链卫星进入太空。卫星入轨后将展开太阳能电池阵列和天线,尝试与南非地面站通信,并通过高容量激光链路接入更大的星链网络,任务目标由单纯验证运载器进一步延伸至载荷部署和在轨组网。
其中6颗卫星加装了相机,将在飞行过程中扫描星舰隔热盾并把图像回传给地面,用于验证未来返回发射场前的隔热系统状态评估方法;星舰部分隔热瓦被涂成白色,用来模拟隔热瓦缺失并作为相机识别目标。
二、AI大模型:Grok 4.5、GPT-5.6公开发布,前沿模型进入价格战
7月9日发布的GPT-5.6将卖点从跑分转向任务完成成本:Sol API每百万Token输入5美元、输出30美元,并通过程序化工具调用减少Token消耗和往返次数。模型竞争由“能力最强”转向“以最低成本完成任务”,将推动企业采用多模型路由;与此同时,SK海力士提出“Memory as a Service”,我们认为利好内存池化技术(澜起科技、MRVL、ALAB)。
GPT-5.6发布:模型竞争开始以“每项任务成本”衡量
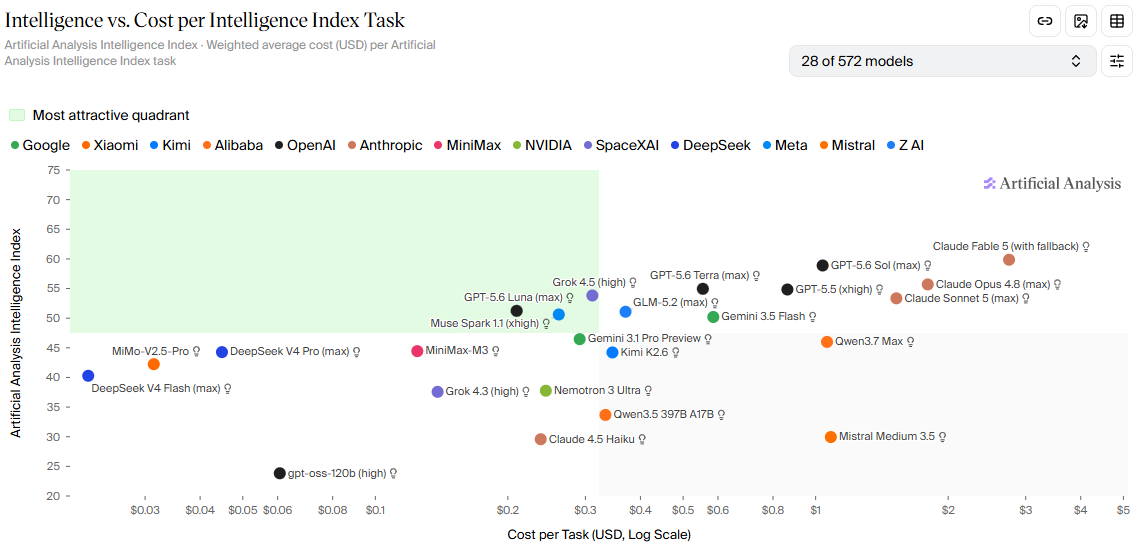
OpenAI于7月9日全面发布GPT-5.6系列,包括旗舰模型Sol、均衡型Terra和低成本Luna,并引入max深度推理和ultra多智能体并行模式。值得关注的并非单纯跑分提升,而是OpenAI将核心卖点明确转向更少Token、更少工具调用和更低的任务完成成本。Sol API价格为每百万Token输入5美元、输出30美元,Terra和Luna价格进一步下降;同时新增程序化工具调用,让模型在内部处理工具返回信息,减少反复回传给大模型的Token。
从6月开始,企业不再单纯追求Token消耗最大化,转而关注AI投入的实际ROI。后续任务将被路由至更合适的模型,成本将成为衡量模型竞争力的核心指标。在前沿模型中,具备成本优势的是DeepSeek V4、GPT-5.6、Grok 4.5、Fable 5。
alt text
存储:海力士推出存储即服务(Memory as a Service),利好内存池化
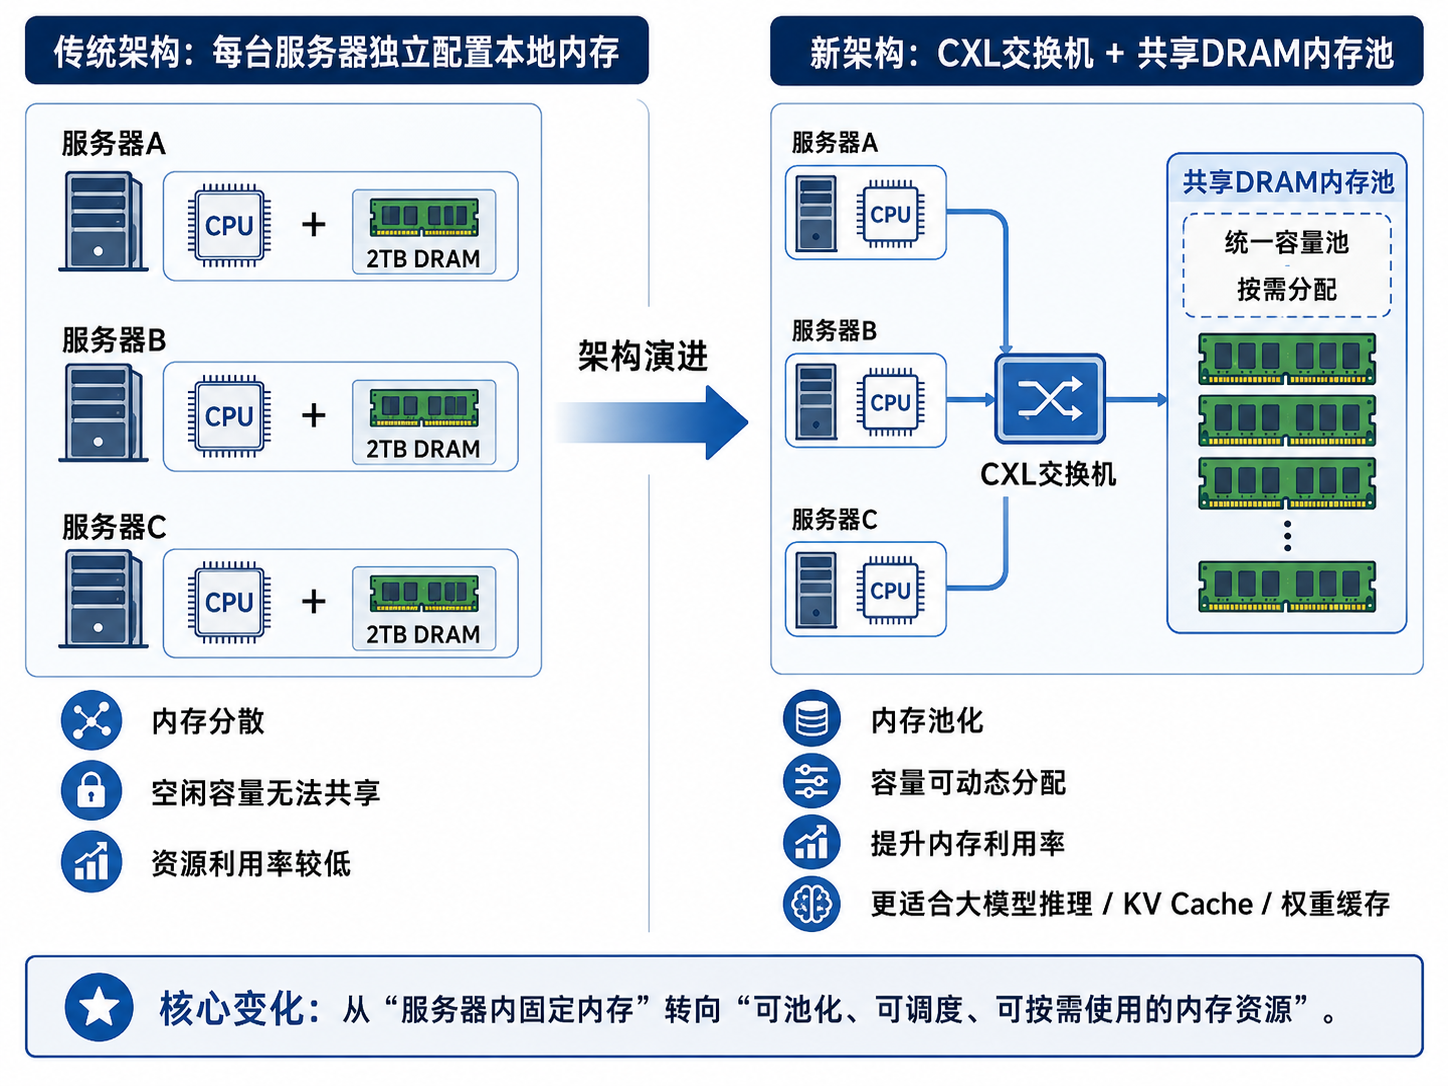
SK海力士近期提出“Memory as a Service”概念,核心思路是将内存由一次性出售的标准化硬件,转变为可持续计费、按需分配的基础设施资源。
短期看,该模式更可能以长期锁量、设备租赁、容量预留和最低使用承诺等合同形式落地,由海力士或合作融资主体持有部分内存资产,并安装在云厂商或AI数据中心中,客户按照容量、使用时长、带宽和服务等级付费;中长期看,其技术基础主要来自CXL内存扩展与池化架构,通过CXL交换机、Fabric Manager和软件调度层,将分散在不同服务器中的DRAM、CXL内存和企业级SSD连接为统一资源池,并根据工作负载实时分配容量。
该模式尤其适用于大模型推理中的KV Cache、模型权重缓存、向量数据库和内存数据库等高容量场景,可提高闲置内存利用率,并缓解单机内存容量不足。由于HBM与GPU封装和计算链路高度耦合,短期内更适合通过整机或整柜算力服务实现服务化,而CXL DRAM和企业级SSD更有望率先形成独立的按需计费产品。
商业模式变化有助于存储厂商提高收入可见度、延长客户合作周期,并向系统方案和运维服务环节延伸;产业链层面,内存池化将直接利好CXL交换芯片、内存控制器、DPU、CXL内存模块、企业级SSD以及内存分层与调度软件。需要注意的是,目前该模式仍处于战略构想和早期验证阶段,短期产业影响主要体现在长期合同和资源锁定,中期弹性取决于CXL生态、软件调度能力及数据中心侧实际部署进度。
alt text
GPU租赁价格
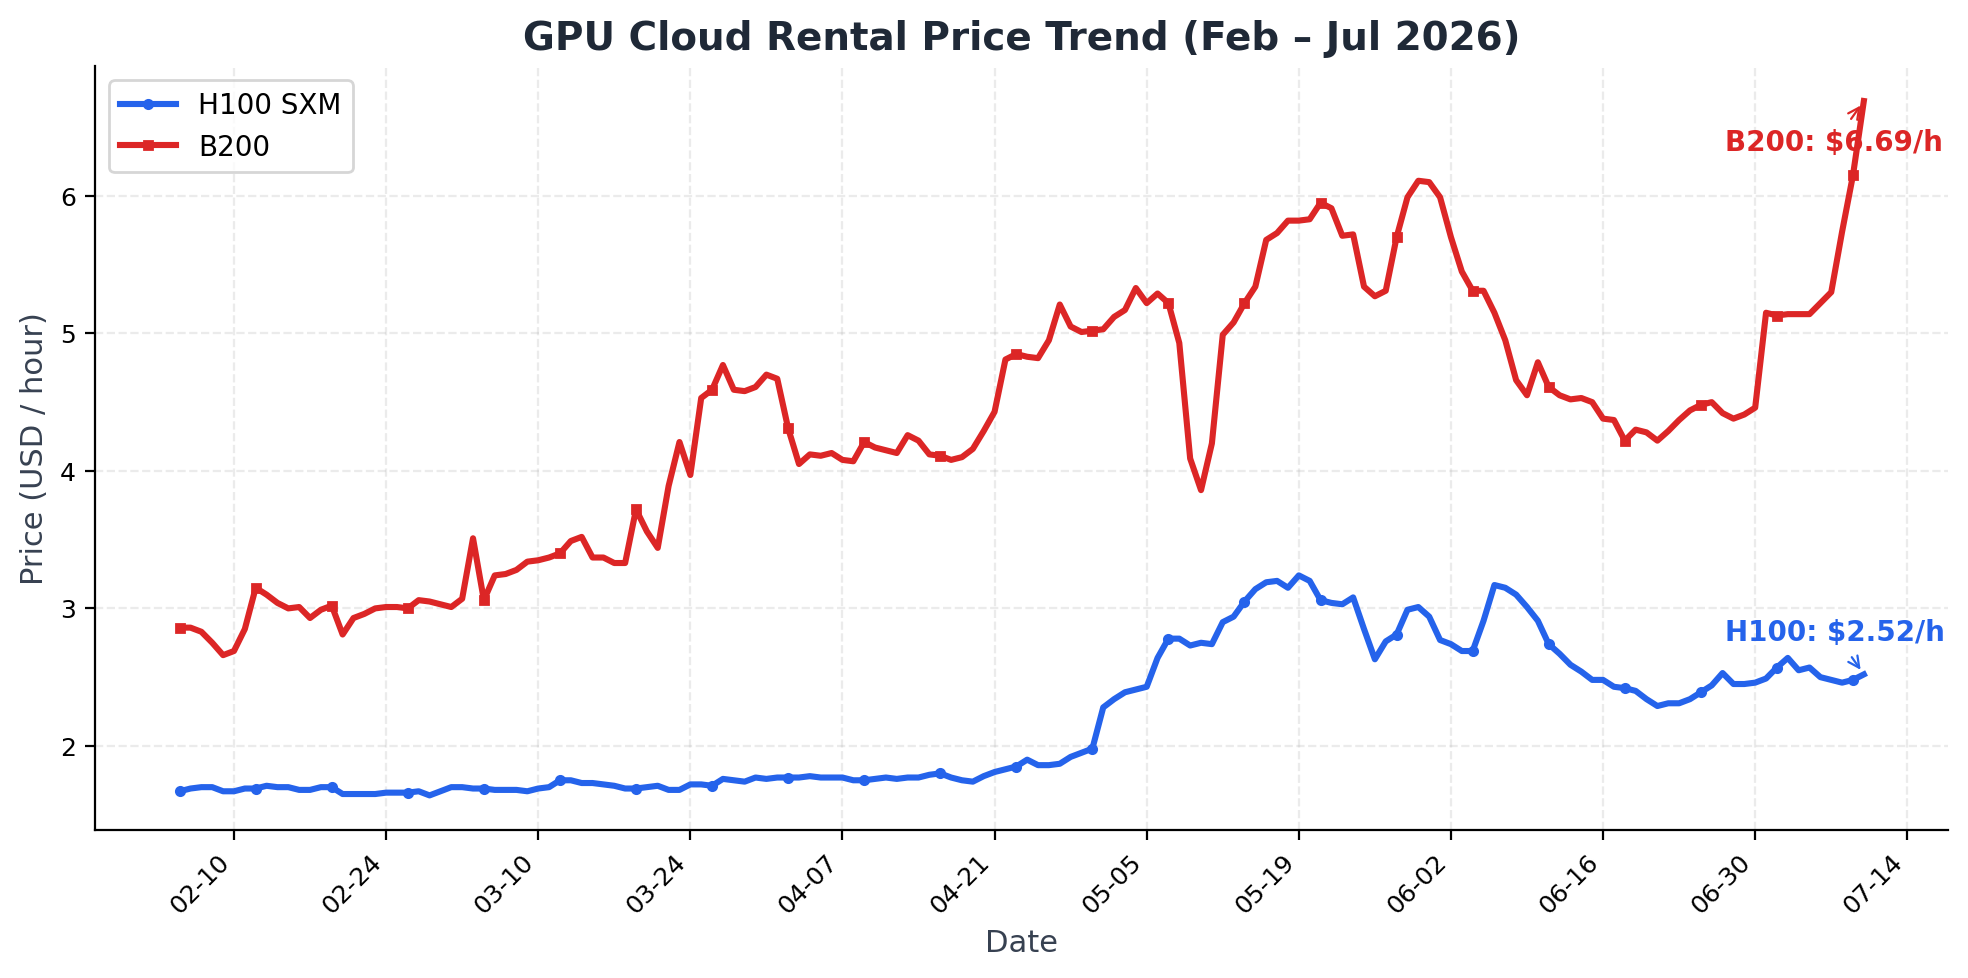
主流GPU云平台的租赁价格呈现分化,H100价格疲软,B200价格创新高。
GPU租赁价格走势
三、美股财报总结:盈利上修集中在能源与科技,高估值抬升兑现门槛
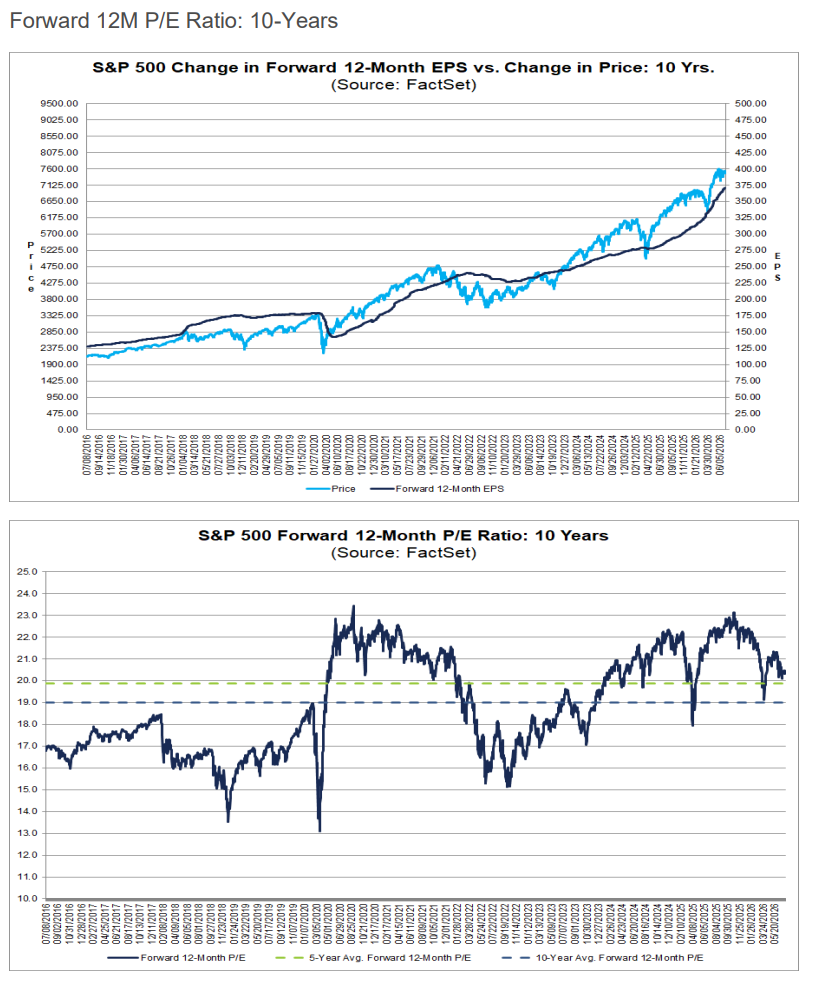
FactSet 7月10日数据:Q2标普500盈利增速预期23.6%,较3月31日的18.8%上调4.8个百分点;收入增速预期12.3%,有望创2022年二季度以来最高。正面EPS指引占比56%,但20.5倍forward P/E高于5年和10年均值。
截至7月10日,4%的标普500公司披露Q2业绩,18家公司中89%的EPS高于一致预期,合计超出幅度14.5%;72%的公司收入超预期。当前blended盈利增速为23.6%,高于6月30日的23.2%和3月31日的18.8%。过去10年,财报季实际盈利平均比季末预期高7.4%,盈利增速平均在披露期上升6.2个百分点;若这一规律延续,Q2最终盈利增速约为29.4%,将是2021年四季度以来最高水平。不过当前样本只有18家公司,89%的超预期比例不能直接外推至整个指数。
盈利上修的质量好于常规财报季,但广度仍有限。Q2每股盈利预期在4月至6月上调3.4%,而过去5年和10年同期平均分别下调2.0%和2.7%;111家发布Q2 EPS指引的公司中,62家给出正面指引、49家给出负面指引,正面指引占比56%,显著高于5年和10年均值的41%。问题在于上修主要集中在能源和信息技术:两大板块Q2 EPS预期在季度内分别上调61.5%和8.7%,信息技术贡献44家正面指引;能源、信息技术和材料领涨盈利上修,医疗保健则是下修的主要拖累。
收入端的支撑更具广度。Q2标普500收入增速预期12.3%,高于5年均值8.7%和10年均值6.3%,十一大板块均预计实现同比增长;信息技术、能源和通信服务分别以34.2%、27.0%和13.7%领跑。信息技术内部,半导体及设备收入预计增长75%,同时也是板块盈利增长的最大贡献项。能源板块盈利增速预期高达122.9%,核心驱动是Q2 WTI均价92.55美元、同比上涨45%,属于价格基数与油价共同驱动,持续性弱于科技板块的需求增长。
估值是本轮财报季的约束项。标普500未来12个月市盈率为20.5倍,高于5年均值19.9倍和10年均值19.0倍;市场已经提前计入盈利上修,单纯“超过一致预期”未必足以继续推动估值。下周17家金融公司集中披露,金融板块Q2盈利增速预期仅6.6%,较季初5.2%小幅上调,净息差、贷款增速和交易收入将先检验盈利扩散能否从能源与科技延伸至其他板块。
数据来源:FactSet Earnings Insight(2026年7月10日)
四、日历及IPO:财报季开锣,周二五大行财报+6月CPI
财报季正式开始:周二五大行集中披露,周三ASML、周四TSM接力,半导体设备订单与AI资本开支指引是科技链核心看点。
| 周一 07.13 |
周二 07.14 |
周三 07.15 |
周四 07.16 |
周五 07.17 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
JPM(银行)
GS(银行)
WFC(银行)
C(银行)
BAC(银行) |
ASML(半导体设备)
BLK(资管)
BNY(银行)
CTAS(工业服务)
ELV(医保)
JNJ(医药)
MS(银行)
MTB(银行)
PNC(银行) |
TSM(半导体)
ABT(医疗器械)
CFG(银行)
GE(工业)
PLD(物流地产)
STT(银行)
UNH(医保)
USB(银行) |
FITB(银行)
RF(银行)
TFC(银行)
TRV(保险) |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
JBHT(物流)
UAL(航空) |
ISRG(医疗器械)
NFLX(流媒体)
STX(存储) |
|