本期首页 · Executive Brief
本周摘要
1️⃣ AI 模型:推理速度将成为下半年AI竞争新维度: OpenAI预告7月上线Sol on Cerebras,单用户最高750 TPS,是当前主流前沿API(50–150 TPS)的5–15倍;GPT-5.6 Sol在Terminal-Bench 2.1得分88.8%超越Mythos 5(88.0%),但token消耗仅约1/3。Amazon Bedrock在架构层推出PD分离方案,将首token延迟与后续输出吞吐解耦,表明云厂商已在基础设施侧预判速度分层需求;Cerebras将高速推理定位为付费差异化服务,方向一致。Google Gemini 3.5 Flash输出速度约为其他前沿模型4倍,NVIDIA收购Groq(LPU专用推理芯片),多路径同时指向速度分层。我们判断,下半年绝大多数模型实现长任务后,模型公司将会比拼推理速度(Tokens per second),谁能更快完成任务谁就更厉害。此外,美国AI模型出口管制本周出现重大缓和:6月12日商务部首次援引出口管制法强制召回Fable 5和Mythos 5,6月27日Lutnick致函Anthropic允许受信任合作伙伴重新访问Mythos 5,Fable 5解禁谈判同步推进。
2️⃣ 存储供需缺口延续至2027年以后: 美光FQ3 DRAM ASP环比+low-60%、NAND ASP+mid-80%,管理层披露关键客户中期需求仅能满足50%–66%,供给改善最早2028年出现。14份长期协议对应RPO约1000亿美元、客户存款及承诺约220亿美元,锁单深度历史罕见。苹果随后将Mac和iPad提价15%–25%,存储成本向终端消费者传导。
3️⃣ 美股Q2盈利:EPS预期逆季节性上修,分析师目标价隐含21%空间: FactSet数据显示Q2标普500盈利增速预期23.1%(3月31日为18.8%),营收增速12.3%(2022年Q2以来最高)。值得注意的是,EPS预期自季初上调+3.4%——通常同期会下调2.0%–2.7%,本轮修正方向与季节性规律相反。分析师自下而上目标价隐含点位8,918(vs 当前7,357,+21.2%);前瞻Q3 +26.7%、CY2026 +24.0%,但前瞻市盈率20.1倍已高于5年均值(19.9倍),财报季兑现压力集中在指引和AI资本开支回报。
4️⃣ 商业航天:中国节奏提速,7月10日长十B试飞: 2026年年初至今(YTD)全球轨道发射157次(+5.4%),中国44次(+22.2%)增速领先,SpaceX 76次(-7.3%)。过去一周共4次发射,全部成功。7月10日长征十B将进行试飞。
5️⃣ 下周日历: 7月3日休市,实际4个交易日。周一盘后AVAV(无人系统/国防,关注政府订单与预算指引)、周二盘后STZ(酒类,世界杯)、周三盘前FDS(金融数据订阅续约)和MSM(工业分销,制造业库存信号)。
一、AI 大模型:我们认为下半年模型公司将会比拼推理速度(Tokens per second)
OpenAI发布GPT-5.6并预告Sol on Cerebras将实现750 TPS;我们认为下半年模型都能实现长程任务后,推理速度将成为下半年AI竞争新维度,高端用户将会为高速AI推理买单。
GPT-5.6发布,Sol on Cerebras将于7月上线,单用户推理速度达750 TPS
OpenAI本周发布GPT-5.6系列,包含旗舰模型Sol、均衡版本Terra和轻量版本Luna。受美国政府限制,首批仅向小部分受信任机构开放API与Codex使用权限,计划在未来几周内全面推出。
提升一:单一benchmark超越Mythos 5。 OpenAI新推出max推理模式,可延长GPT-5.6 Sol的深度推理时间,更适配超长任务;同时新增ultra模式,通过调用子智能体加速复杂任务执行。GPT-5.6 Sol在目前披露的编程benchmark Terminal-Bench 2.1上刷新全球纪录:常规模式得分88.8%,调用子智能体的ultra模式得分91.9%,均超越Mythos 5的88.0%。
提升二:科研与网络安全场景能力提升,Token消耗低于Mythos。 在用于评估长跨度基因组学和定量生物学分析的GeneBench v1基准测试中,GPT-5.6 Sol得分60.5%,超越GPT-5.5的51.8%;在真实网络安全漏洞利用能力测试集ExploitBench上,GPT-5.6 Sol表现与Mythos Preview相当,但输出Token仅约其三分之一。
提升三:7月上线Sol on Cerebras,实现超快速推理。 OpenAI还宣布7月计划上线Sol on Cerebras。Cerebras采用晶圆级芯片架构,片上内存带宽远高于GPU,使模型权重可常驻片上而无需频繁从HBM读取,预计可实现单用户最高750 tokens/s的推理速度,这一目标值远高于当前主流前沿模型API的50至150 tokens/s区间,是目前已公开的前沿模型最高速度基准。
评估推理速度需要区分两个维度。如下图所示,横轴为单用户TPS(TPS per User),越靠右代表单一用户的输出速率越快,反映用户侧体验;纵轴为单位能耗吞吐量(TPS per MW),越靠上代表数据中心在特定功耗下的并发处理能力越强,反映供给侧效率。模型公司的优化策略并非单维度最大化:过度提升单用户速度会挤压并发,降低数据中心有效吞吐;而一味追求高吞吐则会牺牲用户响应体验。实际产品策略需要在两个维度之间寻找合理的工作点,既不能只追求总吞吐量导致单一用户体验变差,也不能无限满足单一用户需求导致总吞吐量下降。
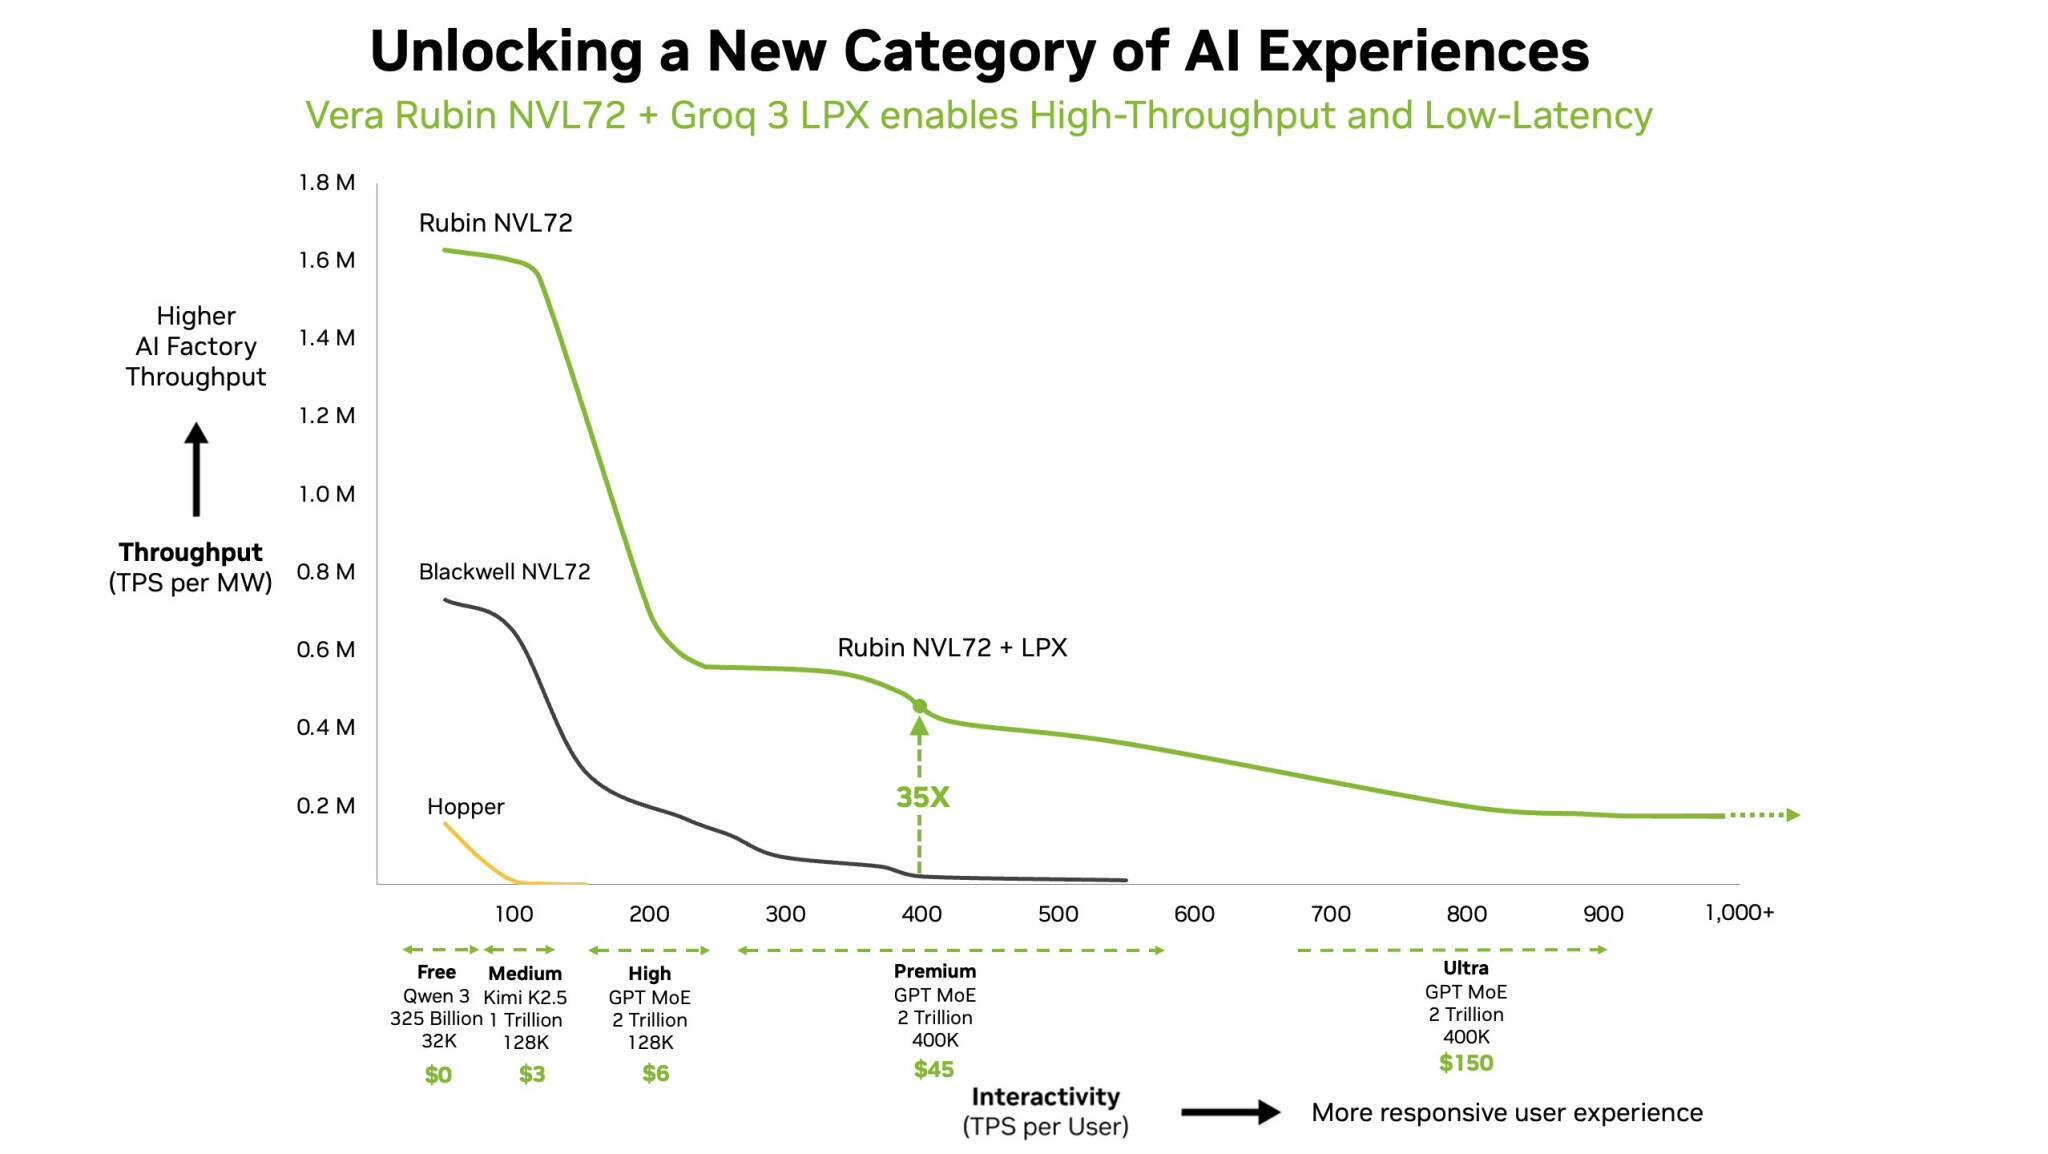
横轴为TPS per User,越靠右单一用户速度越快;纵轴为TPS per MW,越靠上数据中心总吞吐量越高。模型公司需要在两个维度之间取得平衡,既不能只追求总吞吐量导致单一用户体验变差,也不能无限满足单一用户需求导致总吞吐量下降。
速度分层的供给侧基础已经成形。当前主流前沿模型的能力评分趋于收敛,价格也在过去两年竞争中显著下行;速度是下一个尚未充分竞争的差异化维度。Cerebras将高速推理定位为付费差异化档位,预判高价值用户对响应延迟更敏感;Amazon Bedrock在架构层推出Prefill-Decode(PD)分离方案,将首token延迟与后续输出吞吐解耦,表明云厂商正在基础设施侧为速度定价提前布局。速度正从基础设施参数演变为可支撑价格层级的产品属性。
其他主要模型厂商也在同步向高速方向布局。Google披露Gemini 3.5 Flash的输出tokens/s约为其他前沿模型的4倍,面向开发者的Antigravity入口同样以低延迟作为核心定位;GLM 5.2通过IndexShare将长上下文场景下每token计算量降低约2.9倍,并将MTP接受长度提升最高20%,方向同样指向推理效率提升。各家口径不完全可比,但布局方向高度一致。硬件侧,NVIDIA收购Groq,后者的LPU(Language Processing Unit)是专为推理提速设计的定制芯片架构,与GPU在并行训练上的优势不同,LPU通过确定性计算和高内存带宽专项优化token生成延迟;NVIDIA此举表明,推理速度已成为其平台竞争力的重要组成部分。
综合来看,上半年前沿模型竞争主要集中于能力评分与价格,进入下半年,两个结构性变化推动速度成为新的竞争维度。其一,Agent和长任务场景规模化落地:750 TPS vs 100 TPS意味着相同时间内完成任务数量的数倍差距,速度对用户生产力的影响将从抽象数字变为具体可感的体验差异。其二,能力与价格的竞争空间趋于饱和:主流前沿模型在核心benchmark上的差距已收窄至个位数百分比,单纯扩大模型规模的边际回报递减,速度成为下一个可形成用户粘性的产品变量。
本周其他事件
- 字节跳动在火山引擎Force大会上发布豆包2.1系列、Seed-2.1-Pro-Preview等多款模型,其中Seed-2.1-Pro-Preview在Arena WebDev榜单排名第8;火山引擎披露平台日均Token使用量已达180万亿,较2024年5月增长约1500倍。
- Yipit Data估算,Anthropic年化收入运行率半个月内由约540亿升至620亿美元(+14.8%),OpenAI同期由约370亿升至395亿美元(+6.8%),两家收入增速整体符合预期。
- Arena榜单格局延续上周趋势,OpenRouter本周Token调用总量创历史新高,GLM 5.2新入榜至第9,环比增长123%。
- OpenAI IPO延期至明年;Gemini 3.5 Pro发布延后至7月。
- 6月27日商务长Lutnick致函Anthropic,认定已有适当保障措施,允许部分受信任合作伙伴重新访问Mythos 5;接近谈判人士称双方正朝同样方向推进Fable 5的解禁,Fable 5 可能在近期解禁。
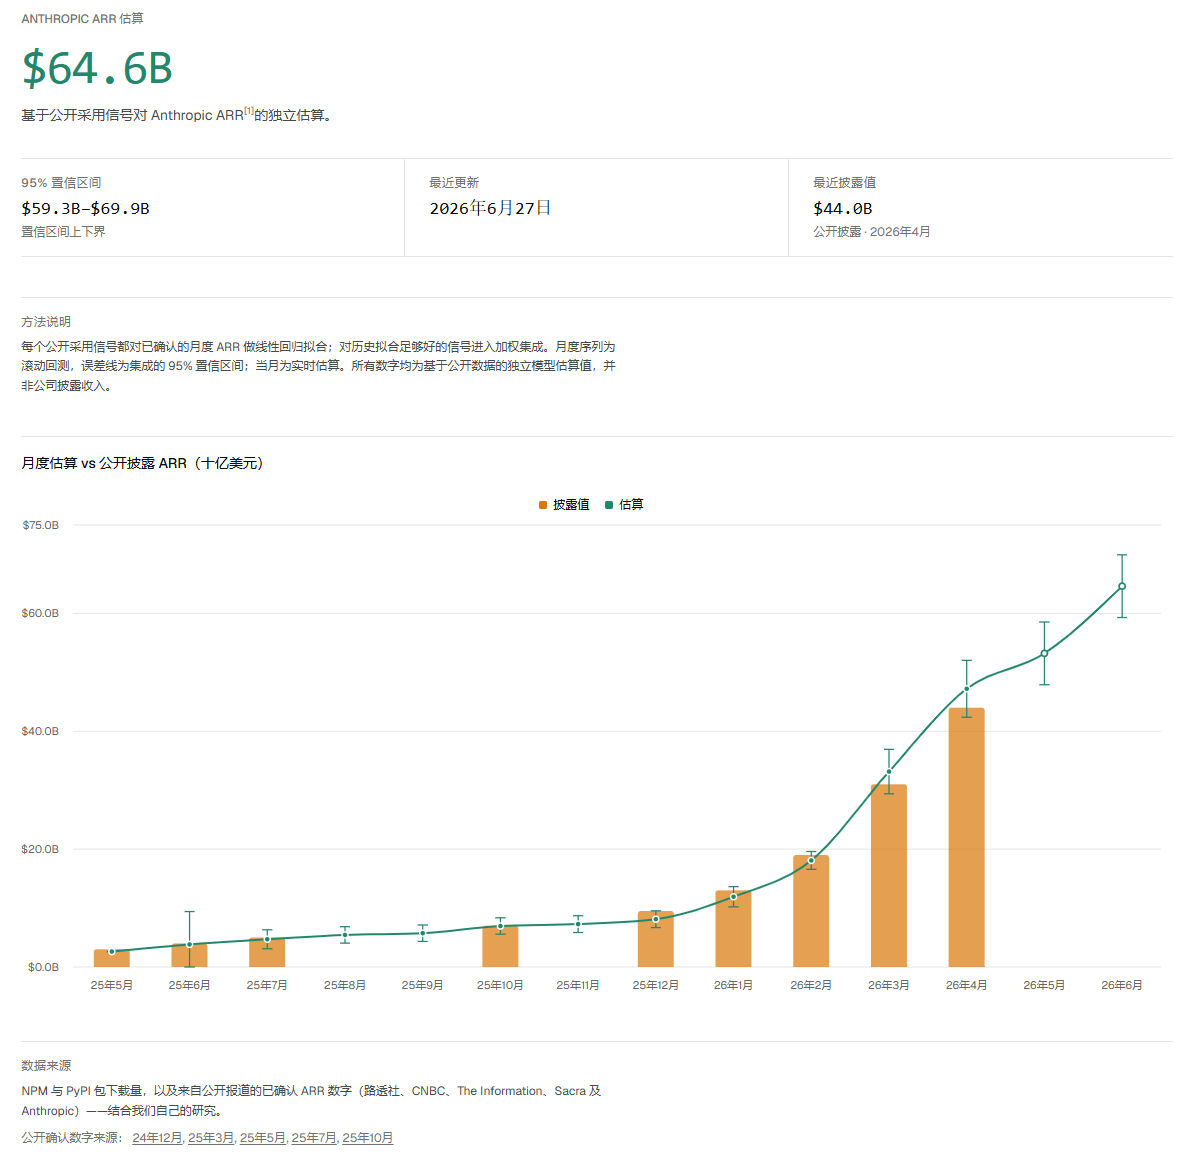
Anthropic ARR
二、存储:美光业绩确认涨价,苹果提价确认成本传导
美光FQ3业绩超预期验证DRAM/NAND涨价趋势,关键客户中期需求仅能满足50%–66%,供给紧张预计延续至2028年;苹果跟进提价确认存储成本已向终端传导。
美光FQ3业绩与管理层展望
美光FQ3 2026收入414.6亿美元,环比增长74%;非GAAP毛利率84.9%,EPS 25.11美元,两项均高于市场预期。量的贡献有限,DRAM出货量仅低个位数增长,业绩增量几乎全部来自价格:DRAM ASP环比涨幅在low-60%区间,NAND ASP涨幅在mid-80%区间。FQ4收入指引500亿美元(±10亿),毛利率约86%,再次高于预期。
合同侧的变化值得单独说。美光已签署16份战略客户协议(SCA),其中14份的剩余合同收入(RPO)合计约1000亿美元(按最低采购价计算),覆盖约20%的DRAM数量和三分之一的NAND数量,条款含价格下限、固定价格和take-or-pay,另有客户存款及金融承诺约220亿美元。这意味着存储定价正在从现货驱动转向长期合同锁定。CEO Sanjay Mehrotra在CNBC访谈中表示,公司对关键客户中期供给只能满足约50%至66%的需求,DRAM和NAND紧张将延续至2027年以后,2028年供给才会逐步改善,短期内尚未看到需求被供给追上的明确时点。
苹果被迫提价:成本传导已至终端
6月25日,苹果将Mac和iPad系列价格上调约15%至25%:MacBook Pro起售价从1699美元升至1999美元,iPad Air从599美元升至749美元。Tim Cook表示存储成本上升已不可持续,提价“不可避免”。苹果是消费电子供应链中议价能力最强的买方之一,过去能通过长协锁价、供应商切换和产品结构调整消化上游成本;本轮直接提价,说明这些手段已不足以消化成本。iPhone尚未纳入本轮提价,后续是否跟进是判断传导范围的关键变量。
各方对本轮周期的定量描述
| 维度 |
公司表述 |
| 周期持续时间 |
Micron 表示,DRAM/NAND 供应紧张将持续到 2027 年以后,供给改善要到 2028 年逐步出现;Seagate 表示,Nearline HDD 产能几乎已分配至 2027 年底;WD 被转述称 2026 年产能基本售罄。 |
| 价格与利润弹性 |
Micron Q3 FY26 DRAM 价格环比上涨 low-60%,NAND 价格环比上涨 mid-80%;SanDisk 毛利率达到 78.4%;WD 非 GAAP 毛利率 50.5%;Seagate 非 GAAP 毛利率 47%。 |
| 客户锁单/预付款 |
Micron 已签署16个战略客户协议,14 个已签协议按最低价格、最低采购量计算对应 RPO 约 1000 亿美元,客户存款和金融承诺约 220 亿美元;SanDisk 已签多份 NAND New Business Model 协议,Reuters 称其中三份合计约 420 亿美元。 |
| 数据中心占比 |
SanDisk 数据中心收入同比 +645%;Seagate 数据中心占收入 80%、占出货 EB 88%;WD 明确指出 AI workloads 都会产生需要 HDD 持久化保存的数据。 |
| 供需缺口 / 库存 |
Micron CEO 在 CNBC 访谈中表示,公司对关键客户的中期供给只能满足约 50%–66% 需求;Micron Q3 FY26 总库存天数为 120 天,DRAM 库存天数低于 120 天;Micron 还披露 HBM 与 DDR5 存在 3:1的替代比例,HBM 扩张会挤占非 HBM DRAM 供给;Lam Research 给出的行业口径为,单台 AI 服务器约需 8x DRAM content、3x NAND;Micron 预计 HBM TAM 将从 2025 年约 350 亿美元提升至 2028 年约 1000 亿美元,该节点较此前预测提前两年。(TechRadar) |
| 商业模式结构性转变 |
Micron 的 SCA 采用最低采购量、最低价格、客户存款/金融承诺等机制,Reuters 称其中包含 take-or-pay、现金存款和价格下限;SanDisk 的 NBM 协议包含季度采购承诺、固定/浮动定价组合、财务担保,五份协议合计财务担保超过 110 亿美元,并覆盖 FY2027 超过 1/3 的 BiCS;Seagate 已将 FY2027 build-to-order 合约基本敲定,合同明确配置、价格和数量,并称其长期定价策略已连续 12 个季度推动盈利改善。(Reuters) |
三、美股财报季解读
Q2标普500盈利预期逆季节性上修,正面指引占比高于历史均值;但前瞻估值已处高位,财报季兑现压力集中在指引与AI资本开支回报。
FactSet于6月26日发布的Earnings Insight显示,Q2 2026标普500盈利增速预期为23.1%,高于3月31日的18.8%;营收增速预期为12.3%,高于3月31日的9.5%。若预期兑现,标普500将连续两个季度盈利增速超过20%,营收增速也将连续两个季度达到两位数。过去一周盈利增速预期由22.2%升至23.1%,美光EPS超预期(25.11美元 vs 20.86美元)是主要贡献项。值得关注的是,自3月31日以来Q2 EPS预期整体上调+3.4%,而过去5年和10年同期均值为下调2.0%–2.7%,本轮盈利修正方向属历史性异常偏正。
盈利上修仍集中在少数行业。能源板块预期盈利较季初上调50.6%,Q2盈利增速由3月31日的48.3%升至123.2%;信息技术板块预期盈利较季初上调9.9%,Q2盈利增速由48.5%升至63.2%;材料板块盈利增速为35.3%。医疗保健是主要拖累,预期盈利较季初下调14.7%,Q2盈利增速从季初预期增长6.7%转为下降9.0%。
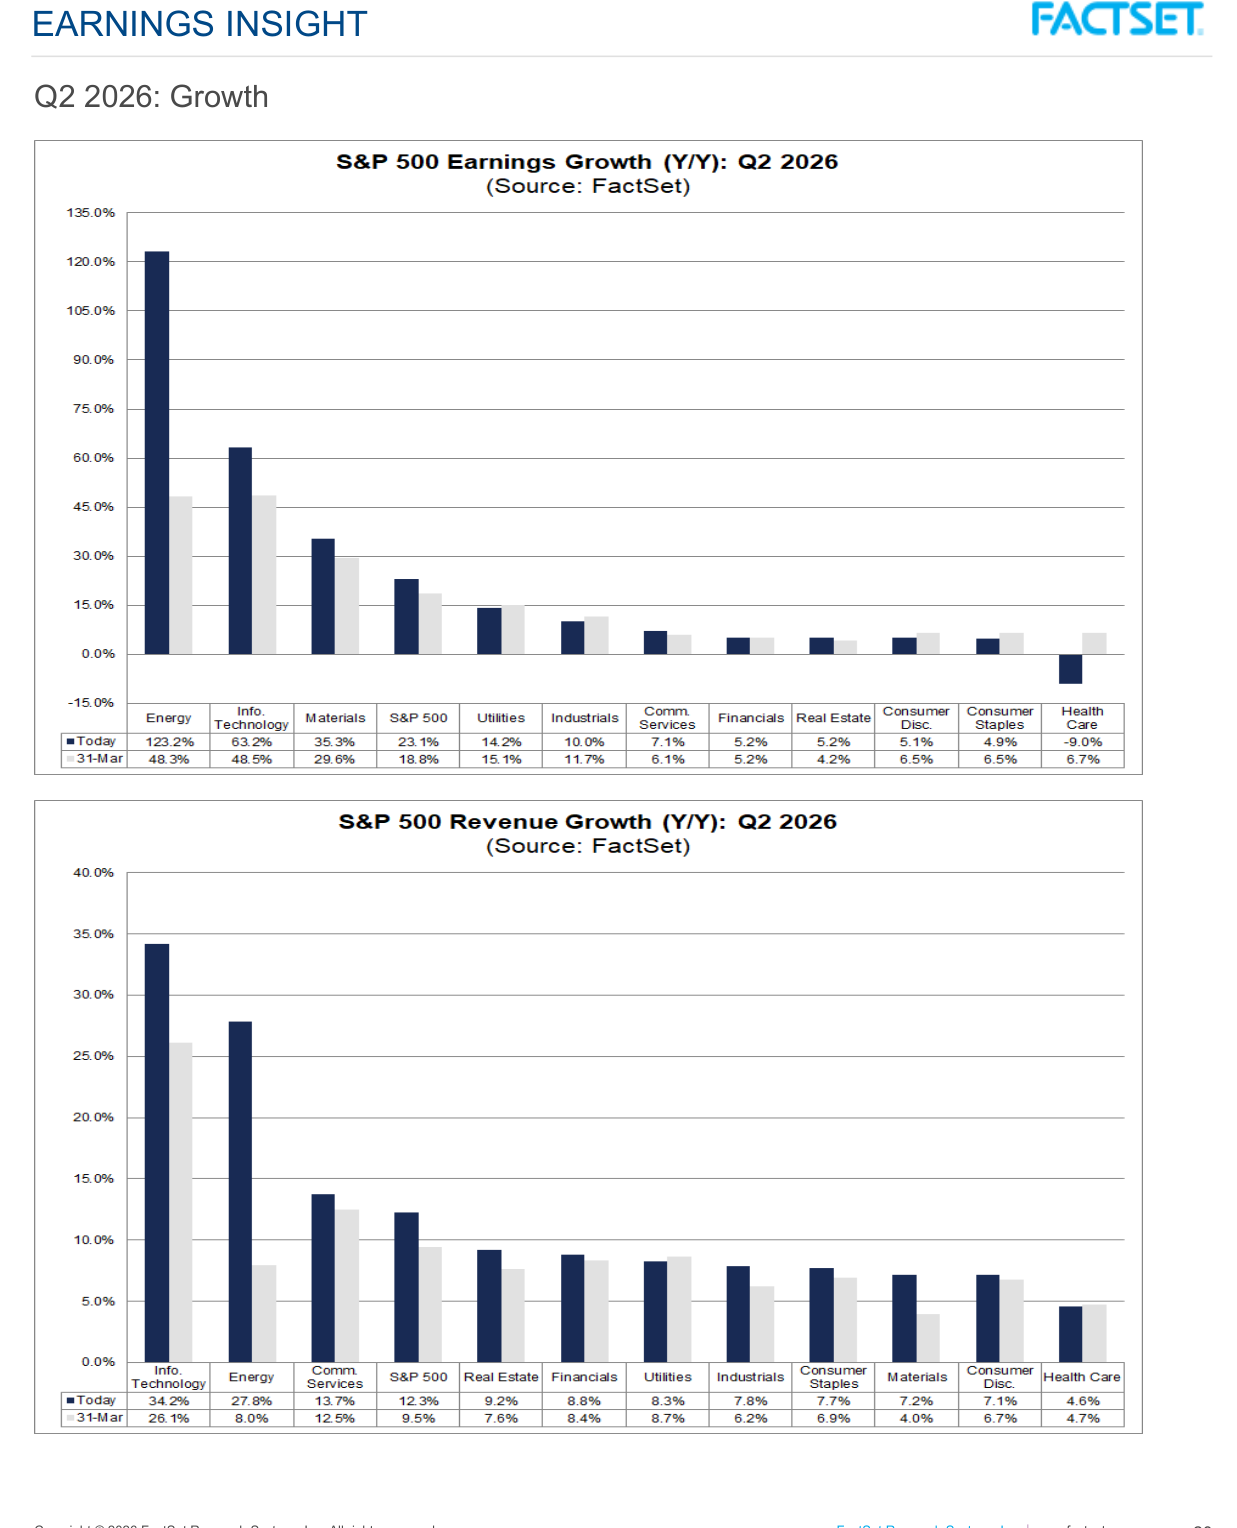
FactSet Q2 2026盈利与收入增速
指引与利润率预期偏向积极。FactSet统计显示,已有111家标普500公司发布Q2 EPS指引,其中48家为负面、63家为正面,正面指引占比57%,高于5年和10年平均的41%;其中44家正面指引来自信息技术板块,占正面指引公司数的70%。Q2净利率预期为14.2%,低于上一季度14.8%,但高于去年同期12.9%和5年均值12.3%;如果兑现,将是2009年以来第二高季度净利率。
前瞻增速维持高位。FactSet一致预期显示,Q3 2026标普500盈利增速预期26.7%,Q4 2026为24.2%;全年CY 2026盈利增速预期24.0%,CY 2027为16.8%。营收端,CY 2026全年增速预期11.2%,CY 2027为7.7%。前瞻增速的下行斜率较缓,意味着市场对AI驱动的盈利周期仍保持较乐观预期。
估值和分析师目标价。标普500前瞻12个月市盈率为20.1倍,高于5年均值19.9倍和10年均值19.0倍,也高于一季度末的19.7倍。3月31日以来,指数价格上涨12.7%,同期前瞻EPS预期上调10.4%,估值扩张和盈利上修同时发生。FactSet汇总分析师自下而上目标价隐含标普500点位8,918点,较当前收盘价7,357点上行空间21.2%;11个板块预期涨幅均在10%以上,通信服务(+32.4%)、可选消费(+26.6%)和信息技术(+26.5%)排名前三。进入财报季后,单纯达到一致预期的定价空间有限,订单、指引、现金流和AI资本开支回报需要共同支撑股价。
数据来源:FactSet Earnings Insight(2026年6月26日)。
四、商业航天:7月10日长征十B试飞
2026年全球发射节奏保持高位,中国增速领先;7月10日长征十B试飞是近期国内窗口最值得跟踪的任务。
发射节奏:SpaceX高频,国内窗口密集
截至6月27日,2026年年初至今(YTD)全球轨道发射157次,同比增长5.4%;中国YTD发射44次,同比增长22.2%;SpaceX YTD发射76次,同比下降7.3%。过去一周按北京时间共有4次轨道发射,SpaceX完成3次,航天科技完成1次,全部成功。未来两周共有13个已有精确日期的发射计划,7月10日长征十B试飞是本轮国内窗口中最值得跟踪的任务。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
06-22 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-28批次 |
成功 |
| 2 |
已完成 |
06-23 |
SpaceX |
猎鹰9号 Block 5 |
Starfall Demo |
成功 |
| 3 |
已完成 |
06-23 |
航天科技 |
长征7A |
TJSW-26A |
成功 |
| 4 |
已完成 |
06-25 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-45批次 |
成功 |
|
|
|
|
|
|
|
| 5 |
待发射 |
06-28 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-40批次 |
计划 |
| 6 |
待发射 |
06-29 |
SpaceX |
猎鹰9号 Block 5 |
SXM-11 |
计划 |
| 7 |
待发射 |
06-29 |
韩国防务发展局 |
固体燃料运载火箭 |
试飞 |
计划 |
| 8 |
待发射 |
06-30 |
Northrop Grumman |
Pegasus XL |
Swift Boost Mission |
计划 |
| 9 |
待发射 |
07-02 |
航天科技 |
长征4C |
Unknown Payload |
计划 |
| 10 |
待发射 |
07-02 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-46批次 |
计划 |
| 11 |
待发射 |
07-02 |
ULA |
Atlas V 551 |
Amazon Kuiper星座 |
计划 |
| 12 |
待发射 |
07-02 |
航天科技 |
长征8 |
Unknown Payload |
计划 |
| 13 |
待发射 |
07-03 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-50批次 |
计划 |
| 14 |
待发射 |
07-04 |
航天科技 |
长征6A |
Unknown Payload |
计划 |
| 15 |
待发射 |
07-06 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-48批次 |
计划 |
| 16 |
待发射 |
07-09 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-42批次 |
计划 |
| 17 |
待发射 |
07-10 |
航天科技 |
长征10B |
试飞 |
重点 |
五、下周日历:财报季前哨,重点看AVAV、FDS
下周因独立日仅4个交易日,重点关注AVAV、STZ、FDS及MSM的财报指引。
| 周一 06.29 |
周二 06.30 |
周三 07.01 |
周四 07.02 |
周五 07.03
美股休市 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
|
FDS(金融数据)
MSM(工业分销)
UNF(制服租赁) |
LNN(农业设备) |
休市 |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
AVAV(无人系统/国防)
CNXC(企业服务)
QMCO(存储) |
STZ(消费/酒类)
PRGS(软件) |
GBX(铁路设备)
FIZZ(饮料)
CULP(家居纺织) |
|
休市 |