一、AI大模型:监管折价成为新的估值变量
美国政府开始管制头部大模型,这件事不是普通利空,而是在给整个AI产业链加入一个新的估值变量:监管折价。当前最强的公开模型Claude Fable 5上市即登顶Arena与Artificial Analysis双榜,却在48小时内被行政指令切断访问、被Anthropic对所有客户停用。
美国首次对大模型实施出口管制
6月9日,Anthropic发布Mythos级旗舰Claude Fable 5与Mythos 5,Fable 5随即登顶Arena文本(1510分)、代码(1665分)等榜单及Artificial Analysis智能指数榜,被广泛视为当前最强的公开前沿模型。6月12日,Anthropic称收到美国政府以国家安全权限发布的出口管制指令,要求暂停任何外国人访问Fable 5和Mythos 5——范围覆盖美国境内外的外国公民,乃至Anthropic内部的外籍员工;为确保合规,公司对所有客户停用了这两款模型,其他Claude模型不受影响。(来源:Anthropic官方声明,2026-06-12)这是美国历史上首次对大模型(LLM)访问本身实施出口管制。
触发点是有公司声称发现可绕过Fable 5安全分类器的越狱方法、可能释放危险网络攻击能力;Anthropic回应称该越狱范围有限,同类能力亦可从包括OpenAI GPT-5.5在内的其他公开模型获得。叠加此前研究者发现Fable 5在检测到用户从事前沿AI研发时会"静默"降低自身能力且不披露(Anthropic其后撤回该隐性限制并致歉,称"做出了错误的权衡"),头部模型公司的合规与治理风险被一次性摆上台面。
研究员认为: 此前大模型公司的估值变量主要是ARR和卡位优势,Anthropic和GLM有更高的ARR和变成场景的粘性,所以估值更高。但本次事件把"监管"纳入考虑,需要新增一项——监管折价。背后原因:一是头部模型的TAM可被行政手段瞬间收窄,非美籍用户被切断意味着TAM出现不连续的向下重估;二是旗舰产品可被"一纸指令"下架增加风险;三是对正在路演的Anthropic IPO构成估值压制,这不是Anthropic第一次面临美国政府制裁。 边际上我们认为利好开源与非美模型公司(尤其是智谱),管制抬高了闭源美系旗舰的获取门槛与不确定性。
如何评价模型好坏:从静态跑分到性价比
行业内主要有三种方式来判断模型好坏:
1. 静态跑分:通过一系列标准化测试来评估模型的基础能力,如MMLU、SWE-bench等。但问题是静态题库是公开的,厂商很轻易就能刷出一个高分低能的模型。(Meta Llama 4 Maverick)
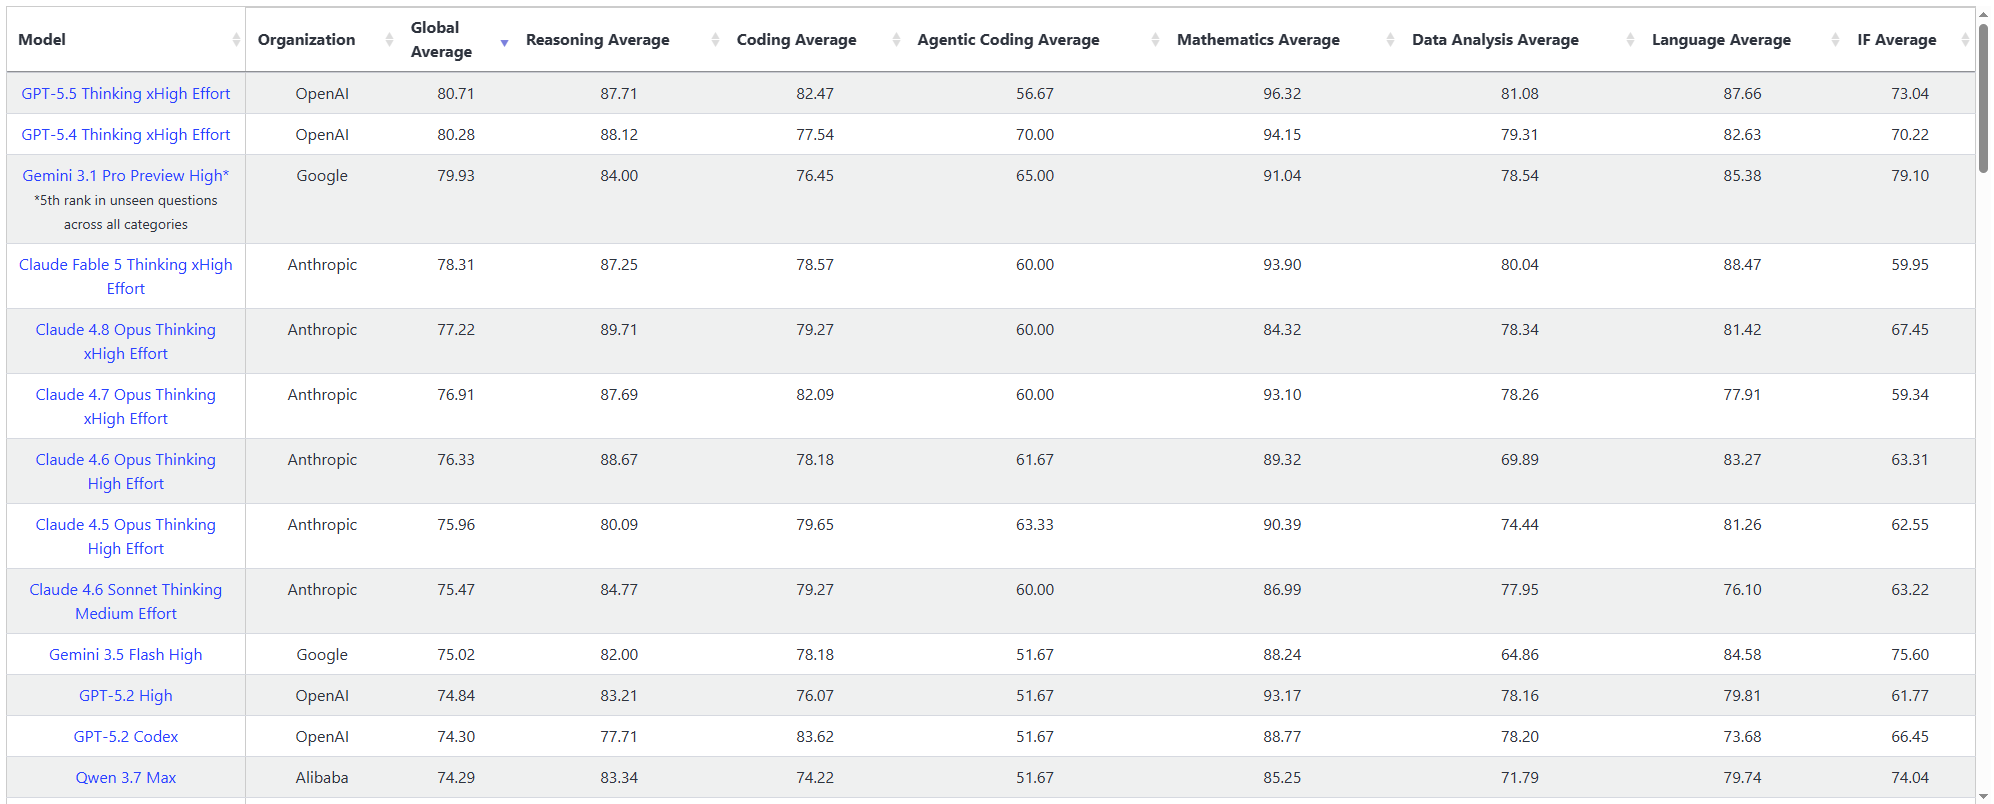
静态榜单 livebench.ai
- Artificial Analysis 这类综合评测面板。它不只比较模型“聪不聪明”,还同时比较价格、输出速度、首 token 延迟、上下文长度和 API 提供商表现。因此它更接近真实业务选型,帮助用户判断“哪个模型在我的场景里性价比最高”。
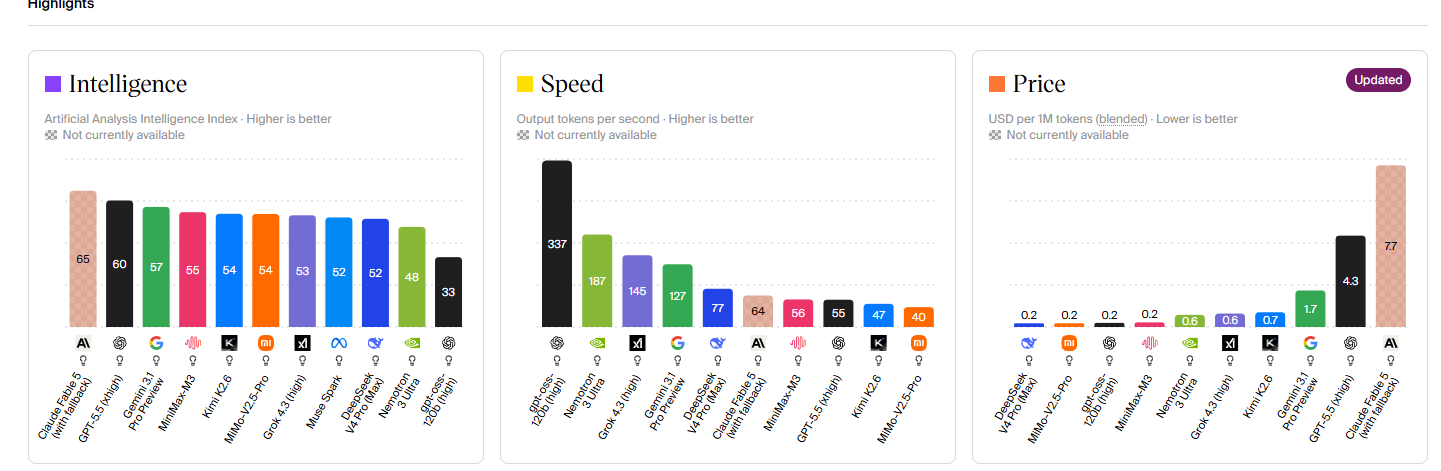
https://artificialanalysis.ai/
- 人类盲测:用户输入一个问题,系统让两个匿名模型同时回答,用户投票选哪个更好,投票后才显示模型身份;平台再用成对比较数据计算模型排名。它最早由 LMSYS / UC Berkeley SkyLab 推出,目标是用真实用户、真实问题来补足 MMLU 这类静态题库的不足。 我们在周报中一直采用的Arena排名就是人类盲测排名。
Arena 排名:
数据截止6月11日。Anthropic Fable 5/Mythos 5 霸榜6个榜单:Agent、文本、代码、视觉、文档、检索。OpenAI登顶文生图像和图像编辑榜。Google的新模型gemini-omni-flash在文生视频和图生视频榜中位列第一。字节的模型在视频生成与编辑方面表现突出。
| Lab榜单 |
第1名 |
第2名 |
第3名 |
第4名 |
| Agent |
Anthropic |
OpenAI |
Z.ai |
DeepSeek |
| Text |
Anthropic |
Meta |
Google |
OpenAI |
| Code |
Anthropic |
Alibaba |
Z.ai |
MiniMax |
| Vision |
Anthropic |
Meta |
Google |
OpenAI |
| Document |
Anthropic |
OpenAI |
Moonshot |
Meta |
| Search |
Anthropic |
OpenAI |
Baidu |
Google |
| Text-to-Image |
OpenAI |
Reve |
Google |
Microsoft AI |
| Image Edit |
OpenAI |
Microsoft AI |
xAI |
Google |
| Text-to-Video |
Google |
ByteDance |
Alibaba-ATH |
Alibaba |
| Image-to-Video |
Google |
ByteDance |
xAI |
Alibaba-ATH |
| Video Edit |
ByteDance |
Alibaba-ATH |
xAI |
KlingAI |
OpenRouter:调用量续创新高,国产模型占据用量前列
OpenRouter周调用量继续沿趋势上行,最新一周的堆叠用量逼近45万亿token,再创新高。用量榜前四被国产模型包揽:DeepSeek V4 Flash以4.53万亿token登顶(周环比+46%),腾讯混元Hy3 preview(4.27万亿,+57%)、MiniMax M3(3.88万亿,+133%)、小米MiMo-V2.5(3.23万亿,+41%)紧随。Anthropic的Claude Sonnet 4.6、Opus 4.7、Opus 4.8分列第六、七、九位,合计仍是稳定的高价值调用来源。
榜单分数(Arena)由Anthropic领先,但实际付费/免费调用量(OpenRouter)由低价国产开源模型主导。前者衡量能力上限,后者衡量单位token的性价比与渗透。企业开始收紧token预算后,高价模型更多用于复杂任务,低价开源模型承接长尾调用。
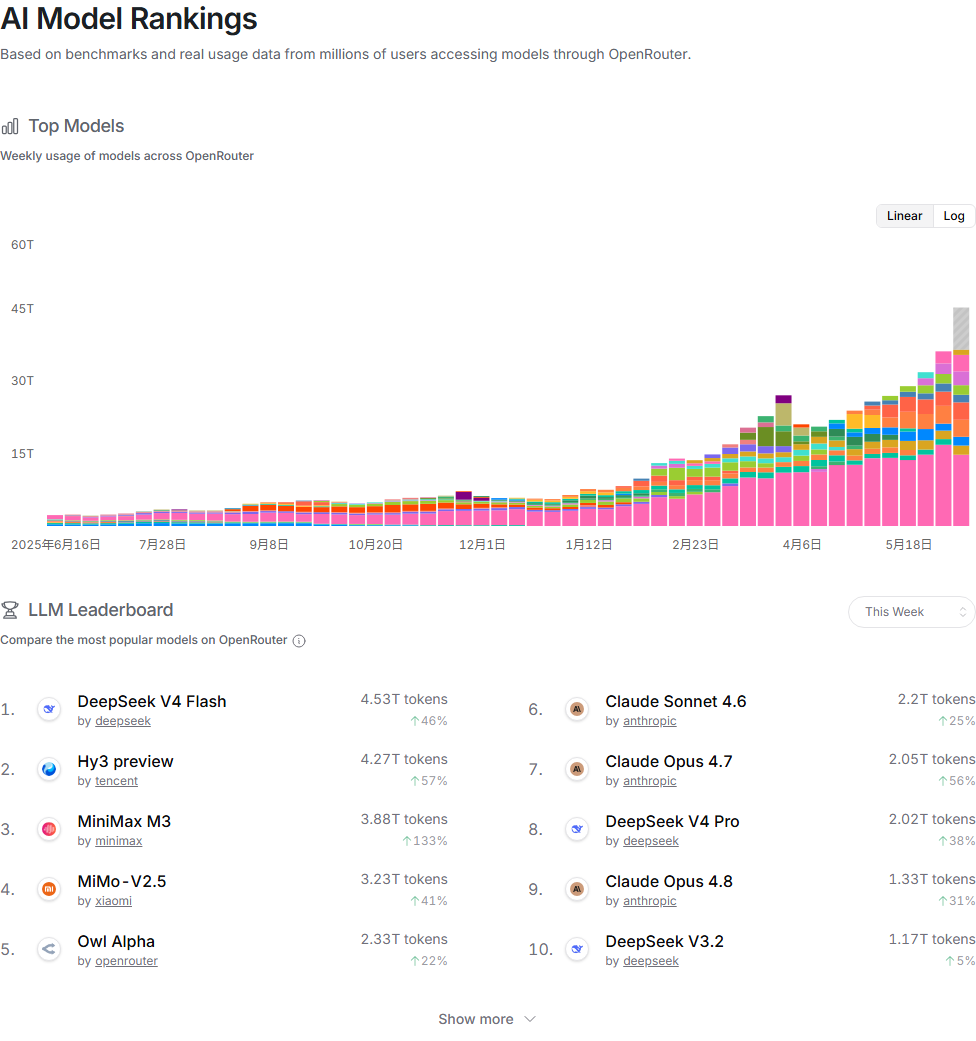
Token 调用量排名
二、算力租赁与GPU租赁价格:H100、B200继续回落
H100、B200租赁价格继续从5月底/6月初高点回落;DRAM指数高位横盘、NAND偏离3月高点。最紧张的供给阶段大概率已经过去。
GPU 租赁价格:从峰值继续回落
下图展示了H100 SXM与B200的云租赁价格走势(数据来源:flash-filling.com)。截至6月11日,H100报2.74美元/小时,B200报4.61美元/小时。本周两者均延续下行:H100周环比下跌0.17美元,B200周环比下跌0.70美元。对照高点,H100已从5月底约3.24美元的峰值回落,B200自6月初约6.11美元的高位下跌约25%,B200价格目前为H100的1.7倍,价差较前期收窄。
价格自高点回落,叠加大厂收紧token预算的信号,租赁价格最紧张的阶段大概率已经过去。但需注意:当前绝对价位相对2026Q1仍处高位,回落更接近"挤掉投机性囤算力溢价",而非需求塌方;后续要跟踪的是回落斜率,以及B200/H100价差能否在新一批产能释放后进一步收敛。
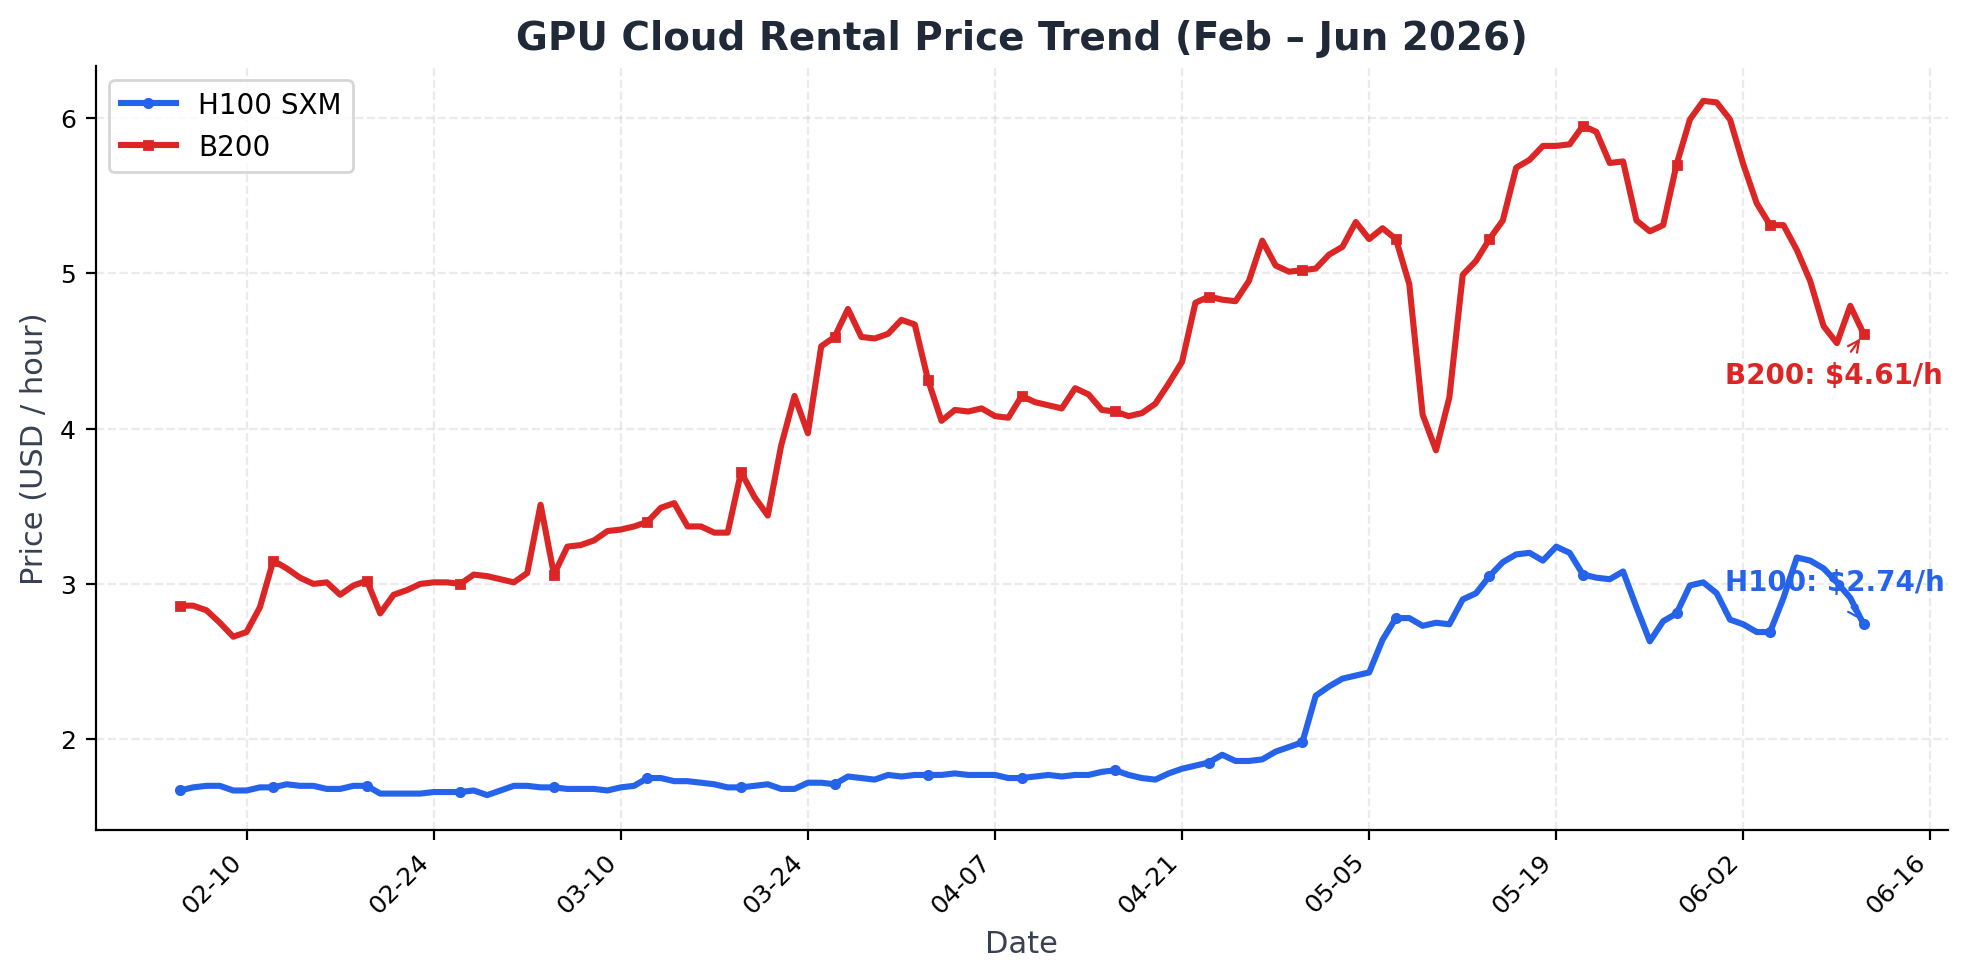
GPU租赁价格走势
存储价格:DRAM高位横盘,NAND偏离前高
下图展示了DRAM和NAND价格指数走势(数据来源:flash-filling.com / memorymarket.com)。截至6月9日,DRAM指数报3945、NAND指数报3014。DRAM自4月初约4049的高点后进入高位横盘,整体维持在3900-3950区间;NAND指数则已明显偏离3月底约3230的高点,稳定在3010-3020附近。
存储现货见顶的判断在本周得到延续:DRAM、NAND均未再创新高,价格进入平台期。结合台积电先进制程营收维持高增,存储与逻辑之间出现了节奏差——逻辑端需求仍在加速,存储端则已从急涨切换到高位盘整,二者反映的是AI算力链不同环节的库存与产能周期错位。
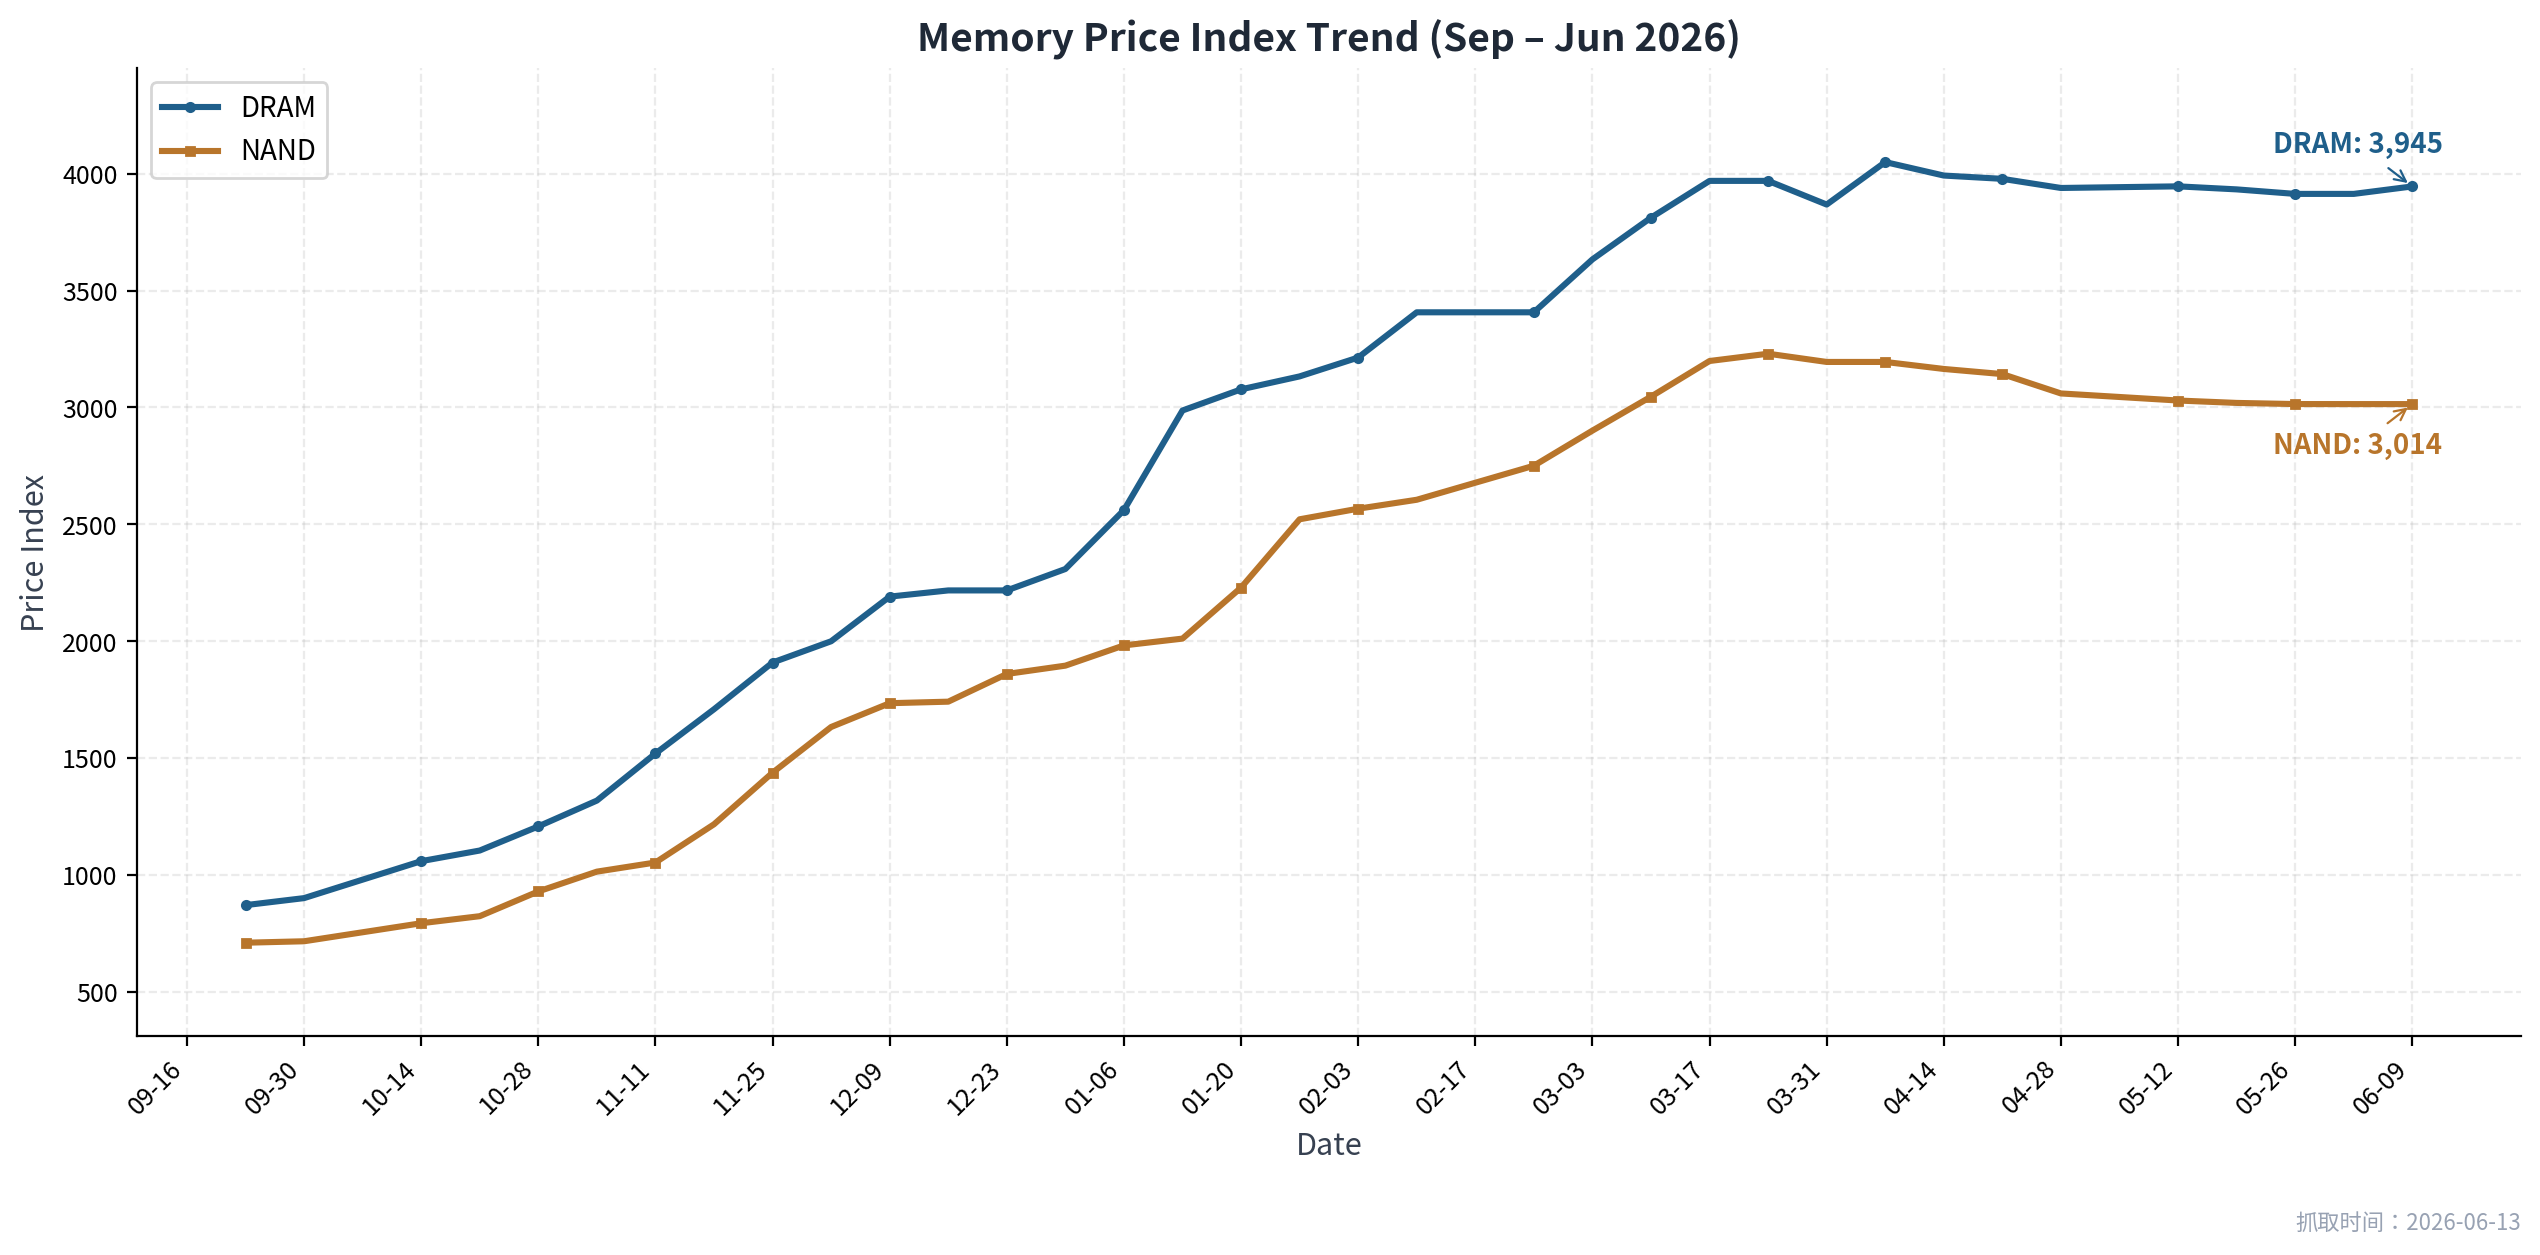
NAND/DRAM价格指数
三、商业航天:SpaceX挂牌首日大涨,史上最大IPO落地
SpaceX(SPCX)6月12日挂牌首日收涨19%至160.95美元,市值突破2万亿美元,募资约750亿美元,成为史上规模最大的IPO。定价阶段市场对估值存在分歧,首日交易显示二级需求强于发行价。
关于估值:一个壁垒更高的特斯拉
马斯克旗下公司有一个共同的估值范式:A业务具备垄断性、构成护城河;B业务提供充沛现金流、支撑当期盈利;C业务承载远期想象空间、决定估值上限。套到两家公司——特斯拉的A是垂直一体化的生产制造能力,B是高盈利的电动车业务(起码过去是),C是自动驾驶与机器人;SpaceX的A是近乎垄断的火箭发射能力,B是Starlink,C是算力租赁与太空算力。
从这个框架看,SpaceX可以理解为"垄断性更强的特斯拉"——其发射壁垒比特斯拉的制造壁垒更难复制,星链的现金流确定性也在快速兑现。
估值上,可参照的锚是此前SpaceX与xAI合并时给出的合计约1.25万亿美元:若把远期业务全部纳入,这一价格相对合理,大致对应火箭发射约0.4万亿、星链约0.6万亿、xAI约0.25万亿的拆分。本次挂牌开盘对应约1.75万亿的"马斯克估值"仍在合理区间,收盘进一步升至约2万亿。我们倾向认为,上市后的市值波动与基本面的关系存在但不大,更多反映流动性变化,而非分部价值的重估。
短期流动性变量是指数纳入。SpaceX上市后将触发大量被动指数基金的买入,纳斯达克100的快速纳入规则将于7月7日生效;简单估算,挂牌后约15个交易日内,可能有相当于流通股约20%的体量被指数基金被动买走。
四、FactSet 财报解读:AI提及创新高,股价反应开始分化
FactSet Earnings Insight(2026年6月12日)统计了2026年3月15日至6月11日期间已召开财报电话会的标普500公司。同期共有337场财报会提到"AI",占已召开财报会公司的68%(337/498),高于5年均值164次和10年均值103次,也超过上一季度334次的纪录,为近十年最高。
从行业分布看,信息技术(71家)和金融(69家)是提及"AI"绝对数量最多的两个板块;按比例看,信息技术(97%)、通信服务(94%)和金融(92%)最高。提及范围已从科技公司扩展到银行、资管、支付和保险公司,讨论重点集中在效率、风控、客服和产品分发。
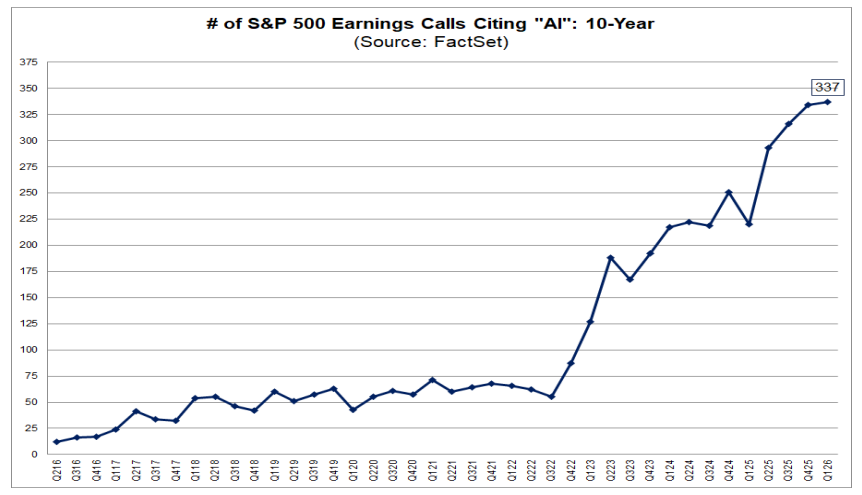
标普500中提及AI的公司数量
股价反应已经开始分化。自2026年3月31日以来,提到AI的公司平均涨幅为12.7%,明显高于未提及AI的公司的2.6%;若从2025年12月31日算起,提到AI公司的平均涨幅为13.1%,也高于未提及公司的7.7%。但中位数口径给出另一个结果:年初至今,提到AI的公司的中位数涨幅为5.5%,低于未提及公司的6.2%。平均数和中位数背离,对应的是市场仍在奖励AI,但奖励更多集中在少数大市值、盈利兑现更清楚的公司。
盈利端更值得跟踪。标普500的2026年Q2预期盈利同比增速为21.9%,高于3月31日的18.7%;信息技术板块预期盈利同比增速从48.7%上修至59.0%,其中半导体及半导体设备行业预计同比增长120%。同时,标普500未来12个月P/E为20.1倍,高于5年均值19.9倍和10年均值19.0倍。对选股而言,"提AI"仍能提升关注度,但真正能支撑估值的,还是盈利上修、订单兑现和利润率。
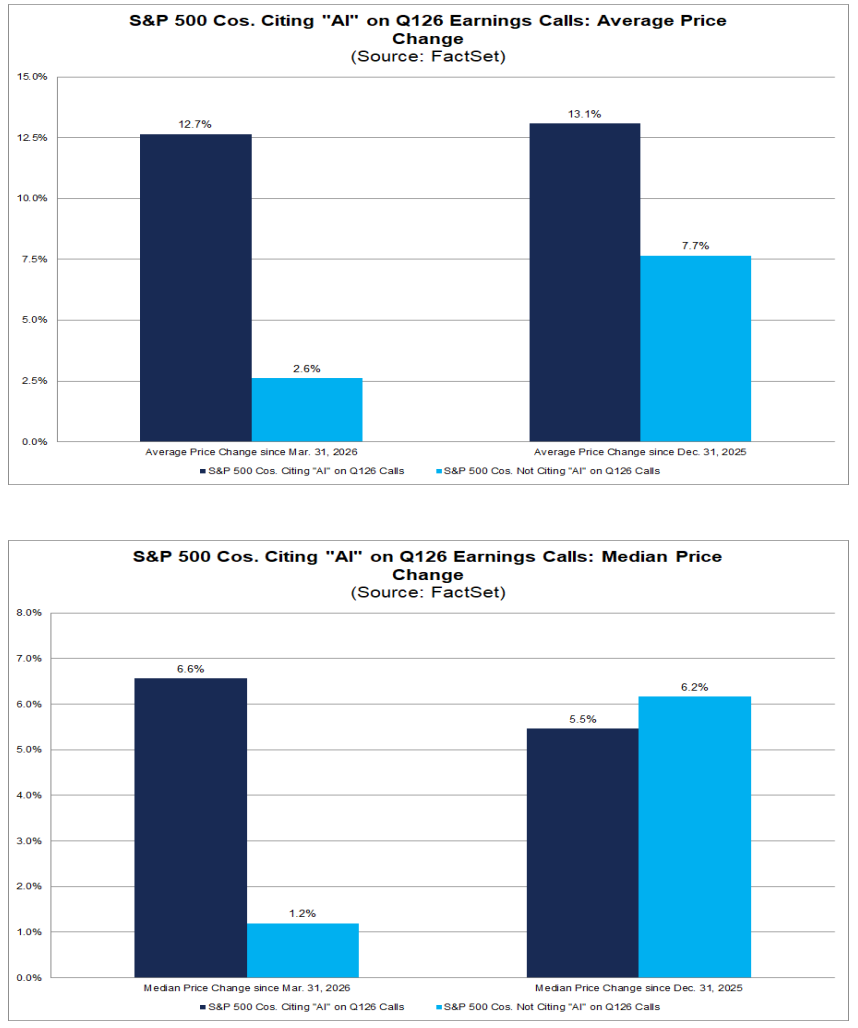
提到AI的公司股价变化显著高于未提及AI的公司
数据来源:FactSet Earnings Insight(2026年6月12日)
五、日历及 IPO:FOMC为本周宏观重心,周五Juneteenth休市
本周最大宏观事件为6月16-17日FOMC会议(市场预期按兵不动,Warsh主席首秀);个股关注6月17日盘前Jabil(AI硬件)、6月18日盘前Accenture(IT服务/AI应用);6月19日Juneteenth美股休市。
本周是季报淡季,重磅财报不多,宏观日程是主线。6月16-17日FOMC议息为全周焦点,市场普遍预期维持利率不变,这也是Kevin Warsh出任美联储主席后的首次议息会议,措辞与点阵图比利率决定本身更值得关注。6月19日为Juneteenth联邦假日,美国股债市场休市。
个股层面,最值得关注的是两家与本报告主题直接相关的公司:6月17日盘前Jabil(JBL),作为AI服务器/数据中心硬件代工与ODM标的,其智能基础设施分部上季同比增长52%、AI相关收入全年指引上调至131亿美元,本次财报是验证AI硬件景气延续性的窗口;6月18日盘前Accenture(ACN),作为IT服务与企业AI落地的风向标,其AI咨询订单和企业数字化支出指引,可对照本期“企业token预算收紧、强调ROI”的判断。
| 周一 06.15 |
周二 06.16 |
周三 06.17 |
周四 06.18 |
周五 06.19 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
WLY(出版) |
JBL(AI硬件)
KMX(零售) |
ACN(IT服务/AI)
KR(零售)
ALM、MWH |
休市 |
| 盘中/会议 |
盘中/会议 |
盘中/会议 |
盘中/会议 |
盘中/会议 |
|
FOMC 会议(第一天) |
FOMC 决议(6/17) |
|
Juneteenth 美股休市 |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| PLAY(消费) |
LZB(消费) |
SWBI(消费) |
|
休市 |
| IPO |
IPO |
IPO |
IPO |
IPO |
|
|
|
|
|