一、太空领域:SpaceX 招股书和 Starship 试飞同时落地
SpaceX 05-20 披露 S-1,目标估值 1.75 万亿美元。Starlink 是利润主引擎,2025 年收入 113.87 亿美元、经营利润 44.23 亿美元;Falcon 毛利率 66.9%,Starship 研发投入压低了 Space 分部利润;AI 分部 2025 年亏损 63.55 亿美元。Starship V3/Flight 12 于 05-22 首飞,发动机冗余和热防护表现符合预期,但 boostback 失败、太空重新点火被跳过,后续一至两次试飞将是关键验证节点。
1. Space/Launch:Falcon 是现金流,Starship 是未来期权
Space 分部收入来自外部 Launch Services 和政府合同,内部 Starlink 发射成本资本化到 Connectivity。Falcon 体系已较为成熟:2025 年 Space 收入 40.86 亿美元,毛利率从 2023 年的 53.1% 提升至 66.9%,研发前贡献 23.47 亿美元,占收入 57.4%。Starship 研发投入从 2024 年的 18.35 亿美元跃升至 2025 年的 30.04 亿美元,Space 分部因此录得 6.57 亿美元经营亏损。
周六凌晨,Starship V3/Flight 12 完成首飞。V3 高约 124 米,33 台 Raptor 3 合计推力超过 1800 万磅,采用完全集成的 hot staging、更大的推进剂容量和更简化的尾部设计。上升阶段助推器和飞船各有 1 台发动机熄火,飞船仍进入目标轨迹,完成 22 颗模拟 Starlink 卫星部署及印度洋软着陆,热防护瓦未出现烧穿。问题出在助推器侧:boostback burn 多台发动机故障,助推器失控坠海;原计划的太空 Raptor 重新点火测试亦被跳过。NASA Artemis 登月需要轨道加油,轨道加油又依赖太空发动机重新点火。Flight 13 能否补上这项测试,并进一步尝试首次入轨,是今年夏秋的重要节点。
2. Connectivity/Starlink:当前利润主引擎
星链 2025 年收入 113.87 亿美元,同比增长 49.8%;经营利润 44.23 亿美元,经营利润率 38.8%;Segment Adj. EBITDA 71.68 亿美元,margin 62.9%。2026Q1 收入 32.57 亿美元,经营利润 11.88 亿美元。订阅用户从 2023 年 230 万增至 2026Q1 的 1030 万,ARPU 从 99 美元/月降至 66 美元/月。SpaceX 通过低价套餐和国际扩张换取规模,再通过卫星、终端和发射的垂直整合维持利润率。
3. AI:重资产扩张,亏损中寻找变现路径
2025 年 AI 收入 32.01 亿美元,经营亏损 63.55 亿美元,Segment Adj. EBITDA -12.37 亿美元;2026Q1 收入 8.18 亿美元,经营亏损 24.69 亿美元。亏损主要来自 GPU 折旧、数据中心基础设施和研发人员投入;2025 年 AI capex 达 127.27 亿美元,2026Q1 已达 77.23 亿美元。
短期变现靠 Anthropic 算力长约。招股书披露,Anthropic 同意为 Colossus/Colossus II 支付约 12.5 亿美元/月,合同至 2029 年 5 月,年化约 150 亿美元,明显高于 AI 分部 2025 年全年收入。
长期规划是太空算力。SpaceX 最早 2028 年部署轨道 AI 计算卫星,利用太空太阳能、真空环境和 Starlink 网络回传;远期设想最高可达到 100GW/年。该路线依赖 Starship 高频发射和 AI compute satellite 量产,现阶段不宜按近期收入口径评估。
发射节奏:YTD发射维持高位
过去一周共有 6 次有精确时间记录的轨道发射,全部成功。按北京时间口径,SpaceX 完成 3 次,Rocket Lab、Avio、CASC 各 1 次。截至本周,2026 年全球 YTD 轨道发射 122 次,同比增长 1.7%;中国 YTD 发射 31 次,与去年同期持平;SpaceX YTD 发射 60 次,同比下降 6.2%。
| 序号 |
阶段 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
已完成 |
05-17 |
航天科技 |
长征 8 |
SpaceSail Polar Group #9 |
成功 |
| 2 |
已完成 |
05-19 |
阿维奥 |
织女星-C |
SMILE |
成功 |
| 3 |
已完成 |
05-20 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-42 批次 |
成功 |
| 4 |
已完成 |
05-21 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-31 批次 |
成功 |
| 5 |
已完成 |
05-22 |
Rocket Lab |
电子号 |
Viva La StriX |
成功 |
| 6 |
已完成 |
05-23 |
SpaceX |
星舰 V3 / Super Heavy V3 |
Starship Flight 12 |
成功 |
|
|
|
|
|
|
|
| 7 |
待发射 |
05-24 |
航天科技 |
长征 2F/G |
神舟二十三号 |
重点 |
| 8 |
待发射 |
05-25 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-47 批次 |
计划 |
| 9 |
待发射 |
05-26 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-37 批次 |
计划 |
| 10 |
待发射 |
05-27 |
航天科技 |
长征 7A |
未知载荷 |
计划 |
| 11 |
待发射 |
05-29 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-53 批次 |
计划 |
| 12 |
待发射 |
05-30 |
ULA |
宇宙神V 551 |
Amazon Kuiper 星座 |
重点 |
| 13 |
待发射 |
05-30 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-41 批次 |
计划 |
| 14 |
待发射 |
06-01 |
韩国 ADD |
固体燃料运载火箭 |
Demo Flight |
计划 |
| 15 |
待发射 |
06-02 |
SpaceX |
猎鹰9号 Block 5 |
星链 17-47 批次 |
计划 |
| 16 |
待发射 |
06-03 |
SpaceX |
猎鹰9号 Block 5 |
星链 10-43 批次 |
计划 |
二、算力租赁:GPU 租赁价格延续上行
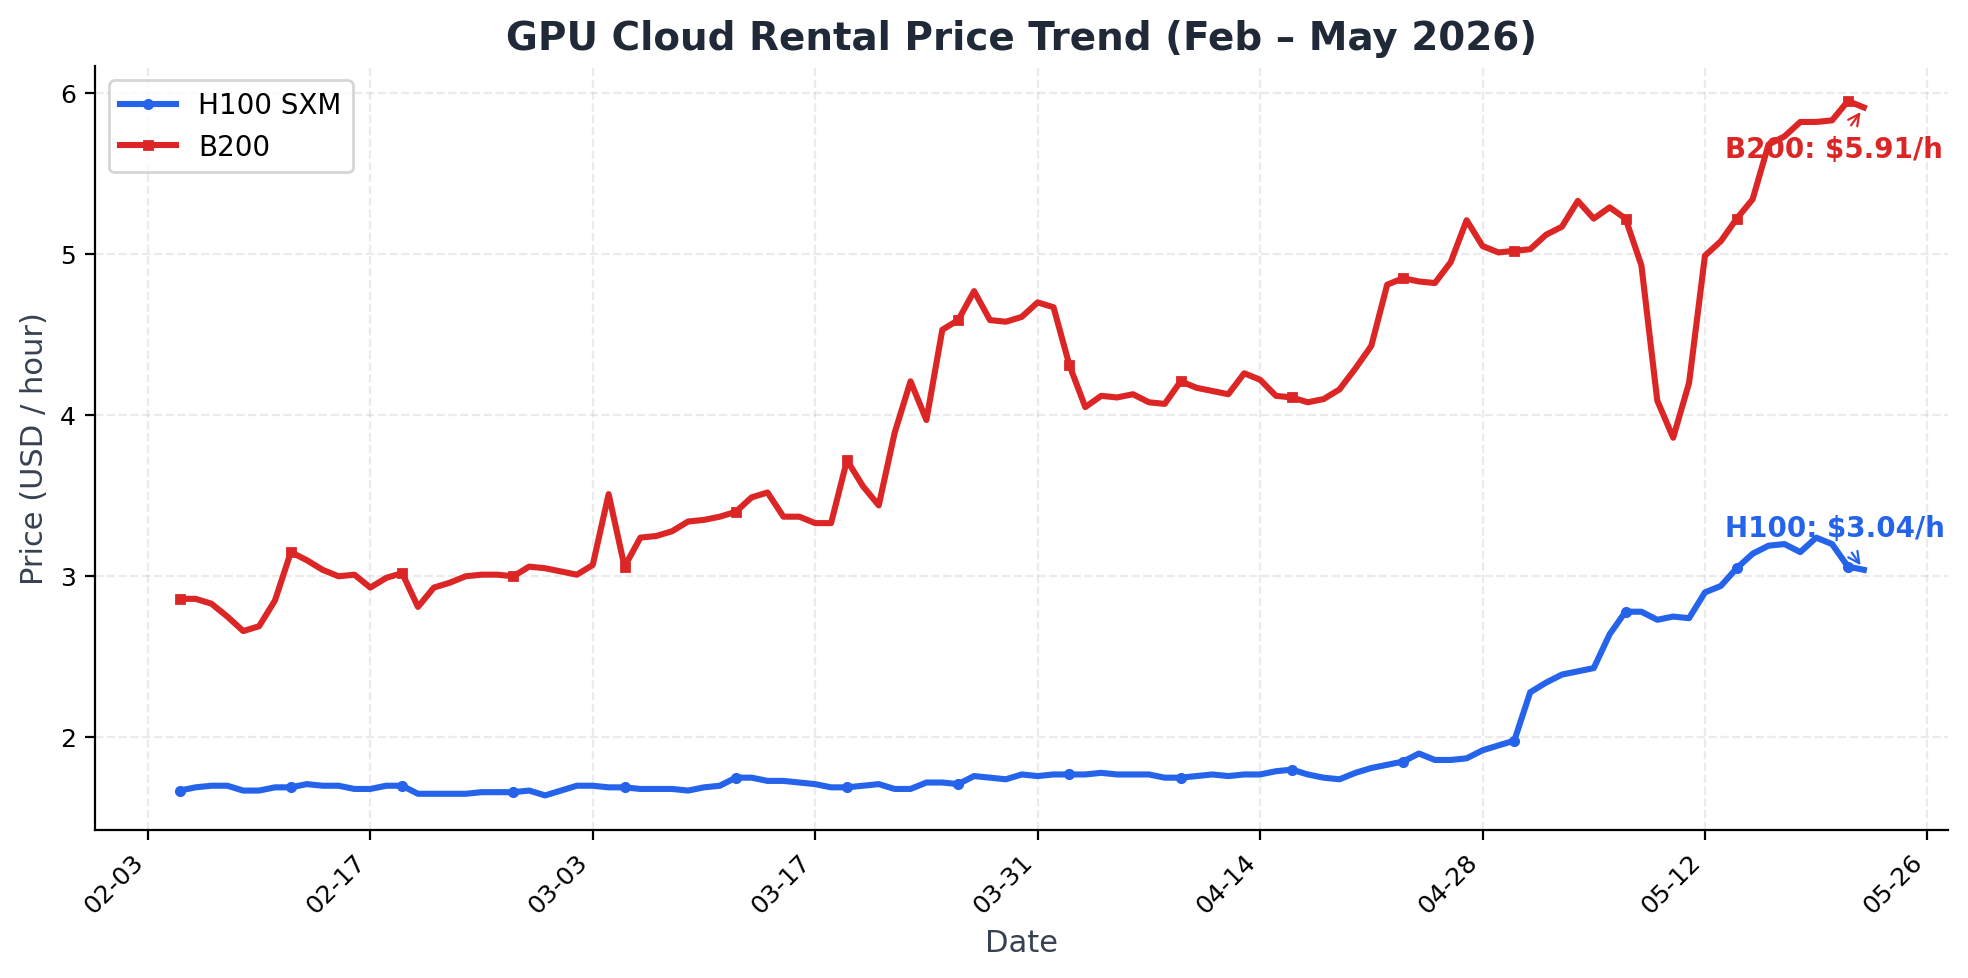
Nebius 6 月 1 日起上调 GPU 租赁价格,主力卡 on-demand 大多涨约 30%,H100 可抢占实例涨 72%。NVIDIA CFO 也提到 H100 租赁价格年初以来上涨约 20%。Anthropic 与 SpaceX/xAI 签署 Colossus 算力长约,约 12.5 亿美元/月,期限至 2029 年 5 月。
1. NBIS宣布提价:全线GPU涨价约30%,H100可抢占实例大涨72%
Nebius 邮件通知客户,自 2026年6月1日 起全面上调 GPU 租赁价格,on-demand(PAYG)和 preemptible(PVM)同步提价:
| GPU |
On-demand 原价 |
On-demand 新价 |
PVM 原价 |
PVM 新价 |
| H100 |
$2.95/hr |
$3.85/hr |
$1.25/hr |
$2.15/hr |
| H200 |
$3.50/hr |
$4.50/hr |
$1.45/hr |
$2.45/hr |
| B200 |
$5.50/hr |
$7.15/hr |
$2.90/hr |
$3.95/hr |
| B300 |
$6.10/hr |
$7.85/hr |
$3.40/hr |
$4.30/hr |
注:PVM(Preemptible Virtual Machine)= 可抢占虚拟机 / Spot 实例:用户以折扣价使用云厂商的闲置算力,但资源可能随时被回收。以 Nebius 为例,H100 PVM $2.15/hr,比 PAYG $3.85/hr 便宜约 44%。这类实例适合能 checkpoint 的训练任务、批处理推理和开发测试,不适合 24/7 生产服务。
On-demand 涨幅约 28%–30%;PVM(可抢占实例)涨幅分化更大——H100/H200 大涨约 72%/69%,B200 涨约 36%,B300 涨约 26%。现有合同和已预约的 reservation 不受影响。
我们持续跟踪的 GPU 租赁价格数据印证了这一长期上涨趋势。
GPU租赁价格走势-ORNN
三、大模型:Anthropic Q2 实现盈利
Anthropic Q2 收入预计 109 亿美元,环比增长 130%;non-GAAP 经营利润约 5.59 亿美元。ARR 从 2024 年底约 10 亿美元升至 2026 年 5 月 440 亿美元以上。Q3/Q4 开始承担 Colossus 完整算力成本后,利润率仍需观察。
1. Anthropic Q2 盈利:
据 WSJ 报道,Anthropic Q2 收入预计 109 亿美元,环比增长 130%(Q1 为 48 亿美元),non-GAAP 经营利润 5.59 亿美元。该口径不含股权激励,GAAP 下可能仍亏损,但市场将首先关注收入与算力成本的匹配。
ARR 轨迹:
| 时间点 |
ARR / 年化收入 |
口径 |
来源 |
| 2024年12月 |
约 $10 亿 |
annualized revenue / run-rate |
Reuters / SaaStr |
| 2025年3月底 |
约 $20 亿 |
annualized revenue |
Reuters |
| 2025年5月底 |
约 $30 亿 |
annualized revenue |
Reuters |
| 2025年7月 |
约 $40 亿 |
annual pace / run-rate |
The Information |
| 2025年8月 |
超过 $50 亿 |
annual revenue run-rate |
Reuters |
| 2025年10月 |
接近 $70 亿 |
annual revenue run-rate |
Reuters |
| 2025年底 |
约 $90 亿 |
annual revenue run-rate |
Reuters / 官方 |
| 2026年2月12日 |
$140 亿 |
run-rate revenue |
Anthropic 官方融资公告 |
| 2026年2月底 |
约 $190 亿 |
run-rate revenue |
Reuters Breakingviews |
| 2026年4-5月 |
超过 $300 亿 |
run-rate revenue |
Anthropic 官方合作公告 |
| 2026年Q1(实际) |
$48 亿季度收入 |
季度 revenue(非 ARR) |
Reuters / FT |
| 2026年Q2(预期) |
$109 亿季度收入 |
季度 revenue(非 ARR),年化约 $436 亿 |
Reuters / FT / WSJ |
收入主要来自企业级 Claude Code(CC)。 CC 年化收入已达 25 亿美元。年消费 100 万美元+ 的客户从 500 家增至 1000+ 家(仅两个月)。PwC(数十万员工)、JPMorgan(10 个金融 agent)、Bristol Myers Squibb(3 万+员工)均为 Q2 增量贡献者。
SpaceX 算力租赁成本在 Q3 开始显现。 Anthropic 提到 Q2 盈利可能受益于成本端的时间差:SpaceX Colossus 算力合同 12.5 亿美元/月(年化 150 亿美元)在 5-6 月处于 ramp-up 期,Q3/Q4 成本将明显上升。该合同至 2029 年 5 月,总额约 450 亿美元,已成为公司最大的固定成本项。
与 OpenAI 的财务对比:
| 指标 |
Anthropic |
OpenAI |
| 最新季度收入 |
$109亿(Q2 预计) |
~$62.5亿(Q1,从 $250亿 ARR 推算) |
| 环比增速 |
+130% |
未披露 |
| 经营利润 |
$5.59亿(首次) |
2026 年预计亏损 ~$140 亿 |
| 估值 |
$9000亿+ |
$8520亿(2026年3月) |
| IPO 目标 |
2026年10月 |
2026年9-11月 |
Q2 盈利说明 Claude 的企业需求强劲,但尚不能说明利润已经稳定。Q3 更具参考价值:如果收入增速无法跑赢 Colossus 成本 ramp-up,这 5.59 亿美元更应视作窗口期利润。
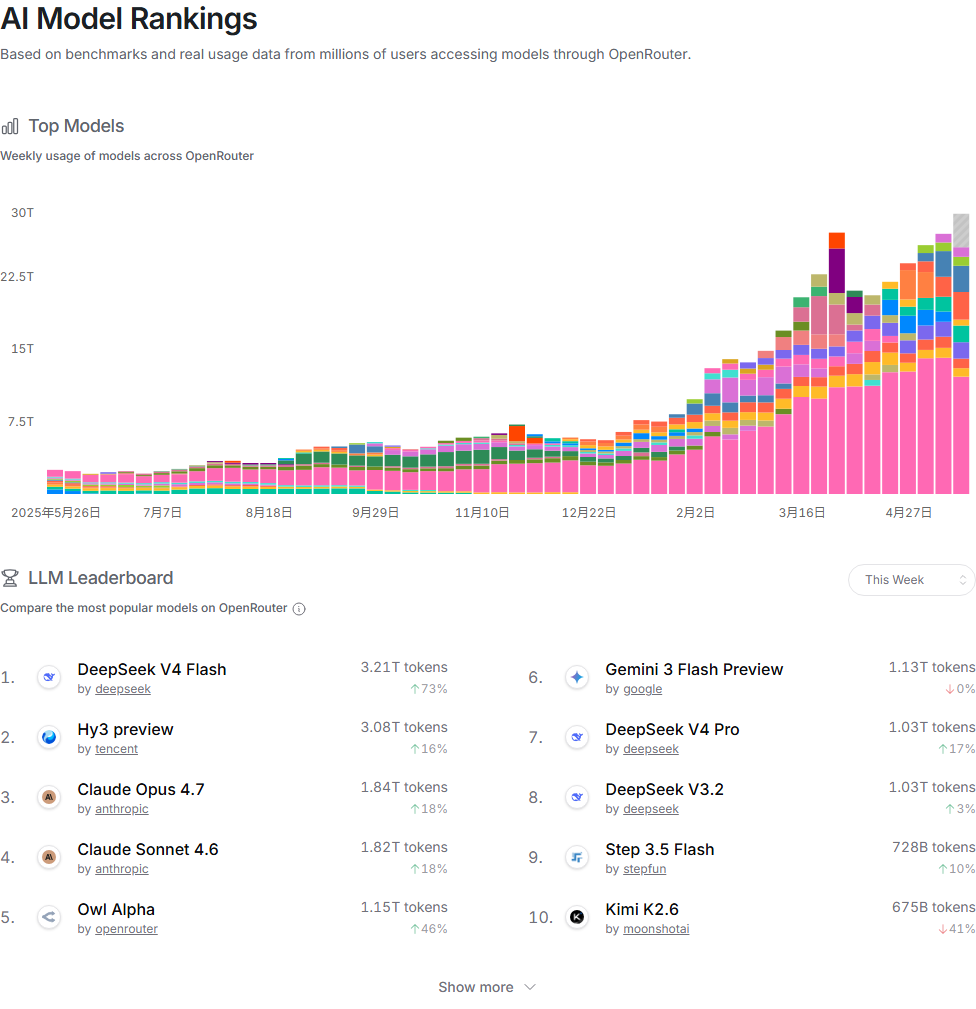
2. OpenRouter:真实调用量显示 DeepSeek 和国产模型仍有份额
OpenRouter token 调用量再创新高,超过 3 月底 OpenClaw 所形成的阶段高位。
Token调用量排名
3. Arena:理解类能力仍由 Claude 主导,视频生成领域中国与 Google/OpenAI 领先
Arena 当前榜单仍明显偏向 Claude。Text、Code、Vision、Document 前列基本被 Claude Opus 4.6/4.7 占据;Search 前四是 Claude、ERNIE、Gemini Grounding、Grok。图像生成和编辑主要由 OpenAI、Google 领先;视频生成和编辑方面,Dreamina Seedance 2.0、Happyhorse、Veo、Sora、Grok、Kling 仍处于前列。
| 榜单 |
第1名 |
第2名 |
第3名 |
第4名 |
| Text | Claude Opus 4.6 Thinking | Claude Opus 4.7 Thinking | Claude Opus 4.6 | Claude Opus 4.7 |
| Code | Claude Opus 4.7 Thinking | Claude Opus 4.7 | Claude Opus 4.6 Thinking | Claude Opus 4.6 |
| Vision | Claude Opus 4.7 Thinking | Claude Opus 4.7 | Claude Opus 4.6 Thinking | Muse Spark |
| Document | Claude Opus 4.6 Thinking | Claude Opus 4.6 | Claude Opus 4.7 | Claude Opus 4.7 Thinking |
| Search | Claude Opus 4.7 | ERNIE 5.1 | Gemini 3.1 Pro Grounding | Grok 4.20 Multi Agent Beta |
| Text-to-Image | GPT-image-2 (medium) | Gemini 3 Pro Image Preview 2K | GPT-image-1.5 High Fidelity | Gemini 3 Pro Image Preview |
| Image Edit | GPT-image-2 (medium) | ChatGPT Image Latest High Fidelity | Grok Imagine Image Quality | Gemini 3 Pro Image Preview 2K |
| Text-to-Video | Dreamina Seedance 2.0 720p | Happyhorse 1.0 | Veo 3.1 Audio 1080p | Sora 2 Pro |
| Image-to-Video | Dreamina Seedance 2.0 720p | Happyhorse 1.0 | Grok Imagine Video 720p | Veo 3.1 Audio |
| Video Edit | Dreamina Seedance 2.0 720p | Happyhorse 1.0 | Grok Imagine Video | Kling O3 Pro |
四、量子计算:美国 CHIPS Act 资金落地,国内融资升温
美国商务部拟用 CHIPS Act 向 9 家量子公司投入约 20 亿美元,IBM 获 10 亿、GlobalFoundries 获 3.75 亿。国内量子计算一级市场融资升温,国仪量子等公司也在推进上市。这个方向开始同时具备政策资金、一级融资和二级映射。
美国商务部于 05-21 披露,另据多家媒体报道,拟向 9 家量子计算相关公司投入约 20 亿美元 CHIPS Act 资金,并换取少数、非控制性股权。IBM 获得最大份额,约 10 亿美元用于建设量子芯片/量子级超导晶圆 foundry;GlobalFoundries 获得约 3.75 亿美元;D-Wave、Rigetti、Infleqtion、Atom Computing、PsiQuantum、Quantinuum 等公司也在受益名单中,Diraq 获得约 3800 万美元。
国内量子计算一级市场融资升温,国仪量子等公司正在推进上市。该板块的交易属性有所增强:海外有 CHIPS Act 股权投入,国内有一级融资和上市预期,后续仍需观察是否会出现更清晰的订单和产业链映射。
五、FactSet美股总结
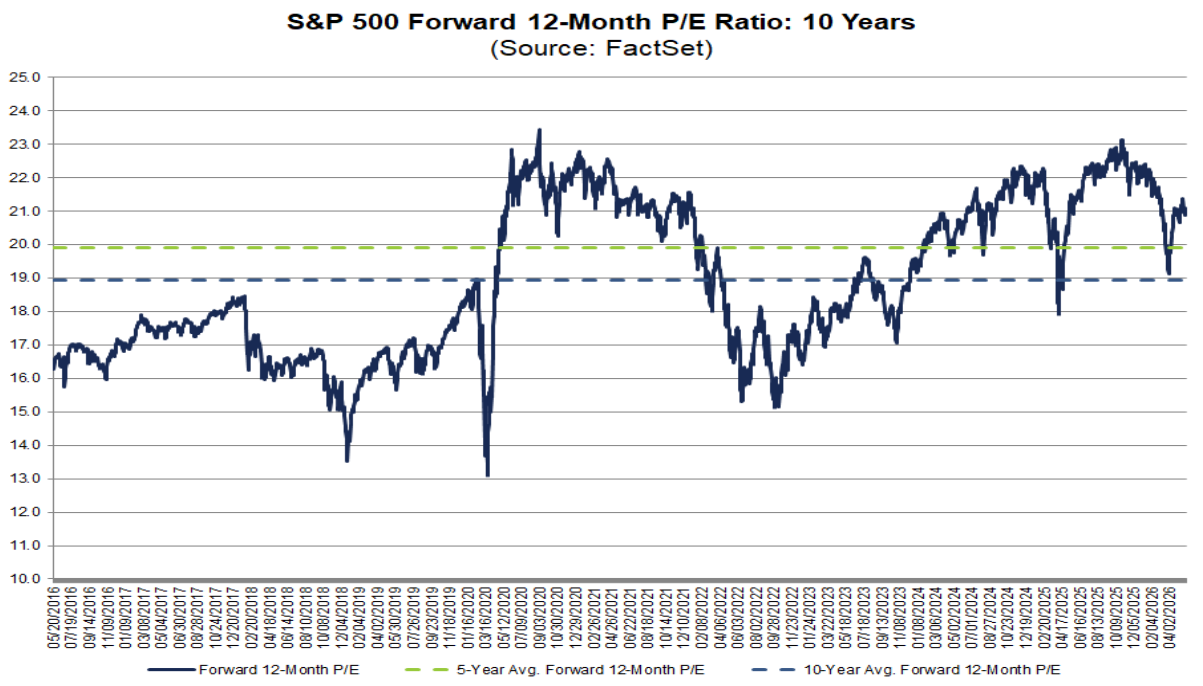
标普 500 Q1 盈利好于季初预期,Mag 7 和其他 493 家公司都在贡献增长;但前瞻 P/E 已到 21.1 倍,估值空间已不再宽松。
FactSet Earnings Insight(2026 年 5 月 21 日)显示,标普 500 已有 94% 的公司披露 Q1 业绩,其中 84% EPS 超预期,81% 收入超预期。Q1 混合盈利同比增速升至 28.4%,高于 3 月 31 日的 13.0% 预期;收入同比增速升至 11.6%。净利润率为 14.8%,高于上季度 13.2% 和去年同期 12.8%,若最终确认,将创 FactSet 2009 年有统计以来新高。
结构上,Mag 7 全部 EPS 超预期,合计盈利增长 63.2%;其他 493 家公司盈利增长 17.4%,也是 2021 年以来最高水平。信息技术板块盈利增长 53.4%,主要由 NVIDIA 和 Micron 贡献;通信服务板块由 Alphabet、Meta 带动,消费可选板块则由 Amazon 支撑。估值已经不低,标普 500 前瞻 12 个月 P/E 为 21.1 倍,高于 5 年均值 19.9 倍和 10 年均值 18.9 倍。后续仍需观察 AI 硬件、云、软件和消费龙头的指引是否能够延续当前盈利改善趋势。
Forward PE
六、日历
下周财报季进入尾声,PDD、ZS、CRM、MRVL、SNOW、DELL、COST、OKTA、XPEV 等公司披露;IPO 端以小市值发行人为主,暂无大型科技 IPO。
中概/互联网:周一盘前 PDD;周一盘后 JOYY;周四盘前 FUTU、XPEV
软件:周二盘后 ZS;周三盘后 CRM、SNOW、NTNX;周四盘后 MDB、OKTA、PATH、ADSK
半导体/硬件:周三盘后 MRVL、HPQ;周四盘后 DELL、NTAP
消费:周二 ANF、M;周三 BBY;周四盘后 COST
| 周一 05.25 |
周二 05.26 |
周三 05.27 |
周四 05.28 |
周五 05.29 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
| PDD(互联网) |
AZO(消费) |
|
XPEV(电动车)
FUTU(互联网)
DLTR(消费) |
|
| 盘中/未定 |
盘中/未定 |
盘中/未定 |
盘中/未定 |
盘中/未定 |
|
ANF(消费)
M(消费) |
BBY(消费电子) |
|
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| JOYY(互联网) |
ZS(软件)
QFIN(金融科技)
VSAT(卫星通信) |
CRM(软件)
SNOW(软件)
MRVL(半导体)
HPQ(硬件)
NTNX(软件)
SNPS(EDA) |
DELL(AI服务器)
COST(消费)
MDB(数据库)
OKTA(身份安全)
PATH(自动化软件)
ADSK(工业软件)
NTAP(存储) |
|